ECB zegt dat offline betalingen met de digitale euro privé blijven, terwijl banken online transacties monitoren
Belangrijkste punten
- •Offline betalingen met de digitale euro bewaren transactiegegevens op de apparaten van gebruikers en worden door het Eurosysteem niet rechtstreeks aan identiteiten gekoppeld.
- •Online betalingen met de digitale euro zijn toegankelijk voor financiële intermediairs, wat volgens de ECB nodig is voor de naleving van anti-witwasregels.
- •Onderzoeksgegevens van de ECB tonen aan dat het contante geldgebruik bij betaalterminals in de eurozone sinds 2019 is gedaald, terwijl kaart- en mobiele betalingen zijn toegenomen.
- •De ECB plant bezitlimieten en een afvoerverplichting voor handelaren binnen 24 uur, en heeft gezegd dat zonder dergelijke limieten tot €700 miljard de banken zou kunnen verlaten.
- •Het Europees Parlement en de Raad bereiden zich voor op een stemming over het wettelijke kader, en de uitgifte kan pas beginnen nadat de wetgeving is aangenomen.
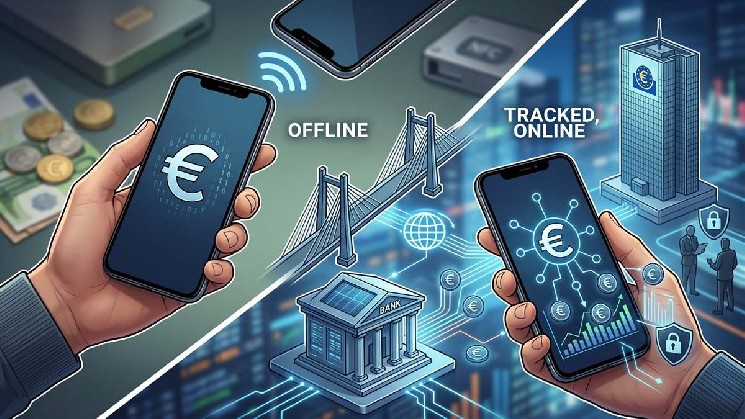
De Europese Centrale Bank (ECB) heeft bevestigd dat digitale euro-betalingen die offline worden uitgevoerd privacy bieden zoals bij contant geld, terwijl online transacties onder directe monitoring van commerciële bankinstellingen zullen blijven.
De verklaring kwam van Piero Cipollone, lid van de directie van de ECB, wiens opmerkingen een privacymodel in twee niveaus schetsen: sterke vertrouwelijkheid blijft beperkt tot het offline kanaal, terwijl het verbonden kanaal — waar het grootste deel van de moderne commerciële activiteit zich concentreert — zichtbaar blijft voor financiële intermediairs.
Het ontwerp verschijnt terwijl de ECB een betaallandschap tegemoetziet dat volgens eigen onderzoeksgegevens steeds minder op contant geld steunt: studies van de centrale bank geven aan dat het aandeel pintransacties (point-of-sale) in de eurozone dat contant wordt voldaan sinds 2019 gestaag is gedaald, terwijl kaart- en mobiele betalingen — vaak verwerkt door niet-Europese netwerken zoals Visa en Mastercard — zijn gegroeid. Europese functionarissen hebben de digitale euro mede gepresenteerd als een kwestie van betaalautonomie, waarmee de unie een openbaar alternatief krijgt voor particuliere, door buitenlandse partijen gedomineerde betaalinfrastructuur.
Offline privacy, online zichtbaarheid
Onder de offline modus blijven transactiegegevens beperkt tot de apparaten van gebruikers en zal het Eurosysteem identiteiten niet rechtstreeks aan die betalingen koppelen. Door privacy echter uitsluitend aan het offline gebruik te koppelen, verwijst de centrale bank vertrouwelijkheid naar een marginale toepassing binnen een steeds verder gedigitaliseerde economie. Dat staat in contrast met fysiek contant geld, dat naar zijn ontwerp in geen enkele omgeving een transactiespoor achterlaat.
In het verbonden kanaal zullen financiële intermediairs volledige toegang hebben tot transactiegegevens, met als onderbouwing de naleving van anti-witwasregelgeving (AML). Hoewel de ECB verwijst naar zero-knowledge-bewijzen in online omgevingen om de blootstelling van gegevens aan de uitgevende centrale bank te beperken, zorgt de voortdurende toegang voor commerciële banken ervoor dat dagelijkse transacties binnen het bereik van institutionele monitoring blijven — een architectuur die individuele privacyrechten ondergeschikt maakt aan gecentraliseerd toezicht.
CBDC versus cryptovaluta's
Het kader onderstreept de wezenlijk andere aard van digitale valuta van centrale banken (CBDC's) in vergelijking met cryptovaluta's zoals Bitcoin. Waar Bitcoin werd gecreëerd om individuen te versterken door financiële soevereiniteit en decentralisatie, functioneert de digitale euro als een door de staat gedreven instrument voor gecentraliseerde controle en financieel toezicht, waardoor financiële bemiddeling in stand wordt gehouden.
De ECB staat in deze richting niet alleen: tientallen centrale banken ontwikkelen of testen retail-CBDC's, van de e-CNY-pilots in China tot daadwerkelijke invoeringen zoals de Sand Dollar op de Bahama's en de eNaira in Nigeria — allemaal door de staat uitgegeven instrumenten die draaien op centraal bestuurde infrastructuur in plaats van op permissionless netwerken.
Technisch ontwerp en risico voor de gebruiker
Het technische ontwerp omvat beveiligde hardware-elementen in mobiele telefoons om dubbele besteding bij offline verrichtingen tegen te gaan, waardoor het volledige risico van verlies of beschadiging van het fysieke apparaat bij de gebruiker komt te liggen. Omdat offline saldi uitsluitend op het toestel staan, brengt een verloren of beschadigd apparaat die tegoeden in gevaar.
Anders dan op de vrije markt voor crypto-activa, waar blockchaintechnologie permissionless interoperabiliteit bevordert, introduceert de digitale euro beperkende maatregelen die zijn ontworpen om het traditionele banksysteem te beschermen.
Bezitlimieten en afvoerregels voor handelaren
Simulaties van de ECB zelf erkennen dat zonder bezitlimieten tot €700 miljard aan deposito's commerciële instellingen kan verlaten. Daarom zal het regulerende kader strikte plafonds opleggen aan individuele bezittingen en verplichten dat handelaren hun tegoeden binnen 24 uur afvoeren, waarmee de vrijheid van burgers om te sparen en hun eigen kapitaal te beheren direct wordt beperkt.
Wetgevende stap in het verschiet
Te midden van mondiale waarschuwingen voor de massasurveillancerisico's die inherent zijn aan digitale valuta van centrale banken, bereiden het Europees Parlement en de Raad van de Europese Unie zich voor op een stemming over het wettelijke kader voor de digitale euro — een stap die de uitbreiding van staatstoezicht over Europese digitale betalingssystemen zou formaliseren. Het wetgevingsvoorstel werd in juni 2023 ingediend door de Europese Commissie, en de ECB — die in november 2023 de formele voorbereidingsfase van het project inging — heeft aangegeven dat de uitgifte pas kan plaatsvinden zodra die wetgeving is aangenomen.
Bron: CryptoNews | Crypto Economy

