Druckenmiller zet het oude Soros-speelboek in tegen Bessent nu Treasury-obligatie-opkopen onder vuur liggen
Belangrijkste punten
- •Stanley Druckenmiller bekritiseerde publiekelijk Scott Bessent over het besluit van Treasury om de inkoop van langlopende obligaties uit te breiden.
- •Druckenmiller zei dat de verhoging volgde nadat het rendement op de 30-year Treasury een 19-jarig hoogtepunt bereikte, en dat dit neerkwam op prijsbeheer in plaats van liquiditeitsbeheer.
- •Het moderne buyback-programma werd in 2024 geïntroduceerd en is bedoeld om liquiditeit en kasbeheer te verbeteren door oudere, minder verhandelde obligaties op te kopen.
- •Hedgefondsen zijn belangrijke kopers geworden van Amerikaanse staatsobligaties, met volgens een in het artikel geciteerde analyse van de New York Fed $2,4 biljoen aan long Treasury-exposure per September 2025.
- •Druckenmiller gaf toe AI te hebben gebruikt om zijn opiniestuk in de Wall Street Journal te helpen schrijven.
Er ontvouwt zich een drama met Shakespeareaanse proporties tussen het Witte Huis, het ministerie van Financiën, de Federal Reserve en Wall Street — en Scott Bessent wordt, om Shakespeare te parafraseren, opgehangen aan zijn eigen hedgefund-petard.
In Hamlet, Act 3, Scene 4, nadat hij de meeluisterende Polonius heeft neergestoken, zegt Hamlet tegen zijn moeder Gertrude: "'tis the sport to have the engineer/ Hoist with his own petard." Nu is het Bessents voormalige mentor, Stanley Druckenmiller, die de trekker overhaalt — met hetzelfde draaiboek dat zij meer dan 30 jaar geleden samen schreven.
In het begin van de jaren 1990 waren hedgefondsen in ontwikkeling, en Bessent en Druckenmiller stonden aan de wieg daarvan. Hun baas, George Soros, had een global macro-aanpak ontwikkeld op basis van een inzicht: balansen van staten konden op dezelfde manier worden gelezen als die van bedrijven, en de kloof tussen wat een overheid beweerde te kunnen dragen en wat de markt toeliet, vormde op zichzelf een beleggingskans.
Het doorslaggevende bewijs kwam in 1992, toen Groot-Brittannië het pond binnen het Europese wisselkoersmechanisme handhaafde op een niveau dat door de Duitse rente onhoudbaar was geworden. Soros Fund Management bouwde een shortpositie van ongeveer $10 miljard tegen het pond; Druckenmiller leidde de transactie en een jonge Scott Bessent maakte deel uit van het team. Toen het pond op September 16 brak, verdiende het fonds in één dag ongeveer $1 miljard.
Nu past Druckenmiller dezelfde logica toe tegen Bessent, die van de handelsdesk is overgestapt naar het ministerie van Financiën. Hij gebruikte de opiniepagina van de Wall Street Journal om zijn voormalige protégé aan te vallen — maar deed dat, mogelijk voor het eerst, met een door AI ondersteund essay.
Jeff Stein, de Pulitzerprijswinnende voormalig hoofd-economiecorrespondent van de Washington Post, schreef op X dat hij contact had opgenomen met Druckenmiller, die antwoordde dat hij "of course" AI had gebruikt om het essay te schrijven: "There’s a reason I moved from an English major to being an economics major. I’m not embarrassed by it."
Druckenmiller kon door Fortune niet onmiddellijk worden bereikt voor commentaar. Het ministerie van Financiën reageerde niet op een verzoek om commentaar.
In de Journal bekritiseerde Druckenmiller het besluit van Treasury om de inkoop van langlopende obligaties te verdubbelen van $2 miljard naar ten minste $4 miljard per operatie — operaties die gericht zijn op effecten met looptijden van 10 tot 30 jaar, aangekondigd nadat het rendement op de 30-year Treasury een 19-jarig hoogtepunt had bereikt.
"The market’s verdict was swift and correct," schreef Druckenmiller. "This wasn’t liquidity management, it was price management."
Jon Hilsenrath, die twee decennia lang de Federal Reserve en Treasury voor de Journal volgde, zag Druckenmillers beslissing om het stuk te publiceren op zichzelf al als betekenisvol. "The fact that he went to the Journal with it suggests to me that he didn't think his message was getting through," vertelde Hilsenrath aan Fortune. Hij merkte ook op dat Druckenmiller, na Bessents mentor te zijn geweest bij het Soros Fund, later dichter bij Federal Reserve-voorzitter Kevin Warsh kwam te staan.
De situatie heeft een Shakespeareaanse vorm — de meester die toekijkt hoe twee protégés een leider navigeren wiens economische instincten haaks staan op wat hij hun heeft geleerd. Toen Hilsenrath dat zo werd voorgelegd, verzette hij zich niet tegen die duiding. "Druckenmiller's two most prominent students are now running economic policy," zei hij, één bij Treasury en één bij de Fed, "and they are doing so for a president who has a completely different worldview."
Druckenmiller noemde Trump, zoals Hilsenrath opmerkte, niet bij naam in zijn opiniestuk. Die weglating is bewust: het stuk zet Druckenmiller tegenover Bessent zonder hem openlijk tegenover de president te plaatsen.
De afstemming tussen de twee protégés is mogelijk minder volledig dan het lijkt. Warsh heeft een marktzuiver standpunt geformuleerd: laat rendementen spreken, grijp niet in. De door Bessent gegeven rechtvaardiging voor de uitbreiding van de buybacks is bijna het tegenovergestelde — dat Treasury asymmetrische informatie heeft over het functioneren van de markt en daarop moet handelen. "Those are two diametrically opposed views of the world," zei Hilsenrath. Dat is van belang, voegde hij toe, omdat begrotingstekorten "clearly out of line with what the fundamentals say they should be" zijn, en elke Amerikaan de prijs betaalt.
Wat de langlopende obligatie zegt
Druckenmillers betoog is niet dat Treasury nooit effecten zou mogen terugkopen. Het moderne buyback-programma werd in 2024 geïntroduceerd als instrument voor liquiditeits- en kasbeheer. Het opkopen van oudere, minder verhandelde "off-the-run" obligaties kan het functioneren van de markt verbeteren zonder te proberen het niveau van de rente te dicteren.
Zijn bezwaar gaat over timing en presentatie. Treasury breidde het programma uit nadat het rendement op de 30-year een twee decennia hoogtepunt bereikte, buiten de gebruikelijke kwartaalrefinancieringscyclus, en Bessent gaf vervolgens aan dat het verder kon groeien. Volgens Druckenmiller is dat het verschil tussen schuldbeheer en prijsbeheer. Hij zag geen mislukte veilingen, geen vastlopen van de dealerbalans of gedwongen afwikkeling zoals bij de onrust op de Treasury-markt in maart 2020 of de crisis rond Britse gilts in 2022.
Hij stelde ook dat het opkopen van langlopende schuld, gefinancierd met bills, renterisico uit private handen verplaatst — een beperkte vorm van verruiming door Treasury in plaats van door de Federal Reserve, en problematisch zolang de inflatie boven de doelstelling van de Fed blijft.
Treasury kan een ander verhaal vertellen: goed ontworpen buybacks zijn een routine, begrensde techniek om liquiditeit te verbeteren en cash te beheren, geen formele renteplafond of verkapt monetair beleidsinstrument. Maar dat onderscheid is fragiel. Als beleggers het besluit van Aug. 19 zien als een Treasury dat schrikt van een onwelgevallige prijs — in plaats van als reactie op reële marktverstoring — roept dat verdere tests op van de officiële vastberadenheid. In een markt die nu evenzeer de infrastructuur van de federale financiering vormt als een barometer van vertrouwen, kan zelfs een kleine beleidswijziging buitenproportionele aandacht trekken.
Gevraagd om het gevaar te duiden, was Hilsenrath genuanceerd. "A 5% Treasury yield is not a clear and present danger to the economy," zei hij. "But it is a problem, which is why you have to pay attention to these market signals now." Hilsenrath voegde eraan toe dat zijn eigen oordeel is dat de obligatiemarkt al lange tijd "complacent" is geweest, en misschien, in lijn met Druckenmillers punt, "the bond market might just now be waking up."
De sector die veranderde
De waarschuwing komt anders aan omdat de Treasury-markt die Bessent beheert niet dezelfde markt is die Amerika’s tekorten financierde toen Druckenmiller en Soros hun reputatie opbouwden.
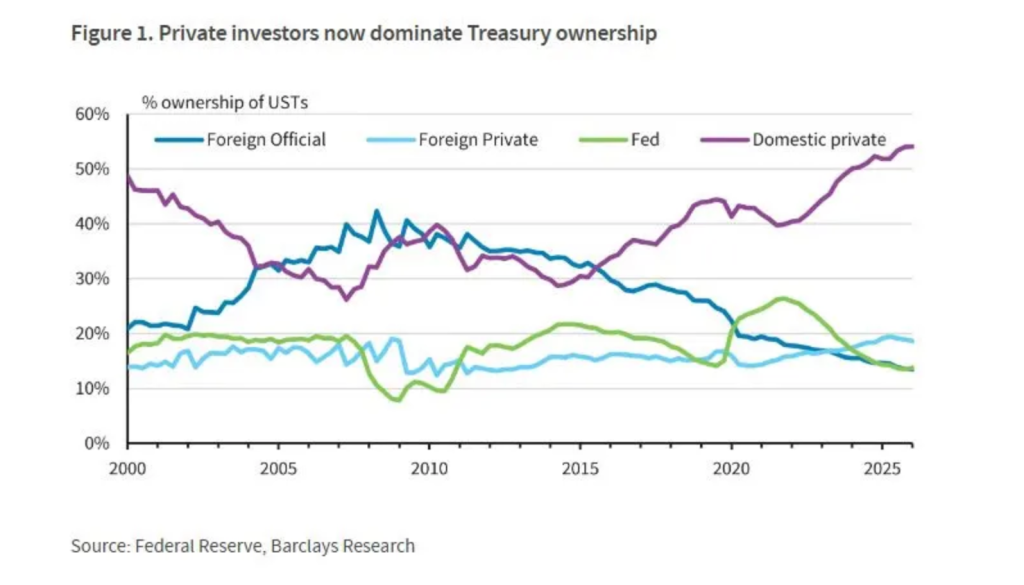
Adam Tooze, de Columbia-historicus en auteur van de nieuwsbrief Chartbook, heeft onlangs gevolgd wat er is veranderd. Gedurende een groot deel van de jaren 2000 namen officiële buitenlandse kopers — reservebeheerders in exportgerichte economieën — een aanzienlijk deel van de nieuwe Treasury-uitgifte op.
Landen met handelsoverschotten tegenover de Verenigde Staten verzamelden dollars en recycleerden die in overheidsschuld. Dat mechanisme is sinds de mondiale financiële crisis, en vooral sinds 2020, aanzienlijk verzwakt. In de plaats daarvan zijn binnenlandse en buitenlandse private beleggers — waaronder in het bijzonder hedgefondsen die opereren via offshore financiële centra zoals de Cayman Islands — de marginale kopers van Amerikaanse staatsobligaties geworden. "The Cayman islands matter," schreef Tooze, "because they are the offshore home for a significant cluster of hedge funds. And since the 2010s it is hedge funds who have provided a key source of demand for US government debt." Hij merkte op dat Bloomberg's Tracy Alloway de opmars van private beleggers in de Treasury-markt heeft gechart, zoals hieronder in paars te zien is.
De ironie is niet subtiel. De global-macro-industrie die Druckenmiller mede hielp opbouwen — de industrie die naam maakte door tegen overheden te wedden — financiert nu de overheid waarvan zij ooit de begrotingsgeloofwaardigheid testte. En ook de instrumenten zijn veranderd. Waar Druckenmillers generatie directe directionele posities innam tegen valuta’s en rentetarieven, nemen hedgefondsen tegenwoordig in toenemende mate deel aan de Treasury-markt via basis trades: het benutten van het verschil tussen cashobligaties en futurescontracten met aanzienlijke leverage.
Tooze citeerde een analyse van de New York Fed waaruit bleek dat hedgefondsen per September 2025 $2,4 biljoen aan long Treasury-exposure aanhielden — meer dan mutual funds en door de VS gecharterde deposito-instellingen samen. De 50 fondsen met de grootste bruto Treasury-exposure waren goed voor ongeveer 90% van het totaal. Het totale volume aan basis trades bedroeg ongeveer $830 miljard, bijna het dubbele van de piek begin 2020.
Het precedent voor wat er gebeurt als dat kapitaal snel beweegt is maart 2020, toen een snelle afbouw van geleveragde posities bijdroeg aan een verstoring van de liquiditeit op de Treasury-markt die ernstig genoeg was om ingrijpen van de Federal Reserve te vereisen. De blootstellingen zijn nu aanzienlijk groter.
De macro-ironie
Dat plaatst Druckenmillers oproep om "let the bond market speak" in een complexer licht. Zijn waarschuwing is in de eerste plaats een fiscale: de langlopende obligatie weerspiegelt inflatie, groeiverwachtingen, het aanbod van schuld en het vertrouwen in de bereidheid van de overheid om haar tekorten aan te pakken. Het afvlakken van dat signaal, betoogt hij, stelt de politieke confrontatie uit die nodig is om het primaire tekort terug te dringen. "If the 30-year must trade at 5.5% to clear," schreef hij in een enigszins al te gladde toon die synoniem is geworden met het gebruik van AI, "that isn't a crisis. It is an invoice."
Maar marktprijzen weerspiegelen ook de marktstructuur. Een beweging in de langetermijnrente kan een referendum zijn over begrotingsgeloofwaardigheid, een weerspiegeling van inflatieverwachtingen of het gevolg van de manier waarop geleveragde posities worden gefinancierd, afgedekt en verdeeld. Vaak is het alle drie. Als Treasury gewone rentedalingen behandelt alsof het noodsituaties zijn, kan dat beleggers doen twijfelen aan zijn toewijding aan prijsontdekking. Als het reële spanningen in de fragiele structuur negeert die nu zoveel overheidsschuld absorbeert, loopt het het risico dat een liquiditeitsprobleem uitmondt in een wanordelijke afbouw.
De taak voor Bessent is te laten zien dat Treasury het verschil kent. Maar er zit een ironie in de opzet die Druckenmiller zelf niet benoemde: de beleggers die nu op de langetermijnrente drukken, zijn structureel hetzelfde type actor als Bessent in zijn eigen loopbaan was.
De situatie "has echoes of the past," zei Hilsenrath, eraan toevoegend dat het verleden nooit een perfect kader is om het heden te begrijpen. De Bank of England in 1992 probeerde een prijs op haar munt te verdedigen die de markt onhoudbaar vond, zei hij, terwijl Bessent in dit geval een prijs op de Treasury-markt probeert te verdedigen die de markt onhoudbaar vond.
Los van het feit dat een valuta en een Treasury-obligatie niet helemaal met elkaar te vergelijken zijn, voegde hij eraan toe, "the problem might be, we shall see, more profound in the sense that the market seems to be waking up to the idea that U.S. fiscal policy is unsustainable." Dat is de vraag die Druckenmiller nu opwerpt, zei hij: of de Verenigde Staten bereid zijn een begrotingspositie onder ogen te zien die hun eigen crediteuren steeds meer in twijfel trekken.
Gevraagd naar het gebruik van AI bij het schrijven van het essay, zei Hilsenrath dat het hem niet bijzonder kon schelen, omdat hij vond dat Druckenmiller verschillende "brilliant" punten maakte en er uiteindelijk zijn naam onder zette.
"The good news is that if you get serious about addressing these issues, you can actually fix them," zei Hilsenrath. "The problem — as anyone in Spain, Italy or Greece can tell you — is that if you let the market impose a fix on you, it's going to be a lot more painful."
Voor dit verhaal gebruikten journalisten van Fortune generatieve AI als onderzoekstool. Een redacteur verifieerde de juistheid van de informatie vóór publicatie.
Dit verhaal verscheen oorspronkelijk op Fortune.com

