Steve Kamin: dollargevoeligheid voor rentecurve sloeg om naar negatief na 'Liberation Day'-tarieven
Belangrijkste punten
- •De gevoeligheid van de dollar voor het verschil tussen Amerikaanse en buitenlandse rentecurves was voornamelijk positief tot begin Trumps tweede termijn, waarbij relatief hogere Amerikaanse tienjaarsrentes doorgaans de munt versterkten.
- •Onmiddellijk na de aankondiging van wederzijdse tarieven op 'Liberation Day' (2 april 2025) werd de rentegevoeligheid van de dollar negatief en begon deze breed te fluctueren rond een lager basisniveau.
- •Treasury-rendementen zijn blijven stijgen zonder dat de dollar meeversterkte, wat breekt met het historische patroon dat analisten gebruiken om rentebewegingen te lezen als signalen over de renteverwachtingen.
- •Binnen het reële renteverschilkader stelt Kamin dat stijgende rendementen in combinatie met een niet-stijgende dollar wijzen op verhoogd risico in plaats van een hoger pad voor kortetermijnrentes.
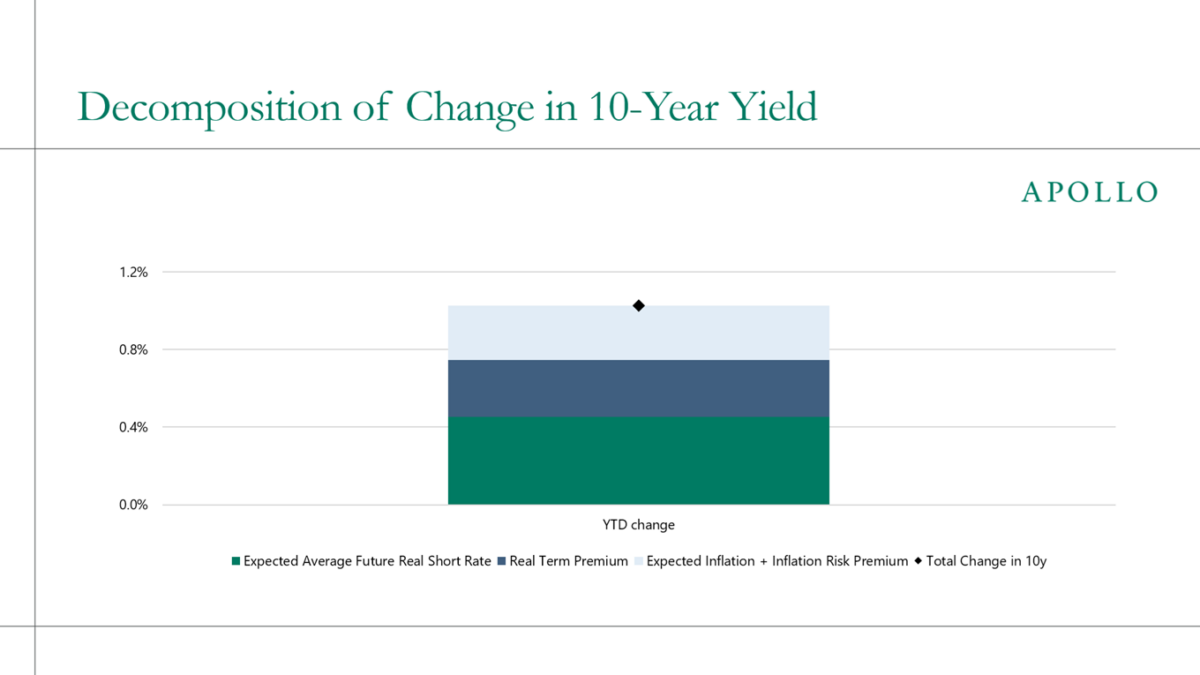
- •Torsten Slok van Apollo Global Management schat dat de tienjaarsrente dit jaar met ongeveer één procentpunt is gestegen, ongeveer gelijk verdeeld tussen hogere reële kortetermijnrentes en reële risicopremie, inflatieverwachtingen en inflatierisico.
Econoom Steve Kamin, voormalig directeur van de internationale financedivisie van de Federal Reserve wiens commentaar wordt gepubliceerd door het American Enterprise Institute (AEI), meldt een opmerkelijke verandering in hoe de dollar heeft gereageerd op Amerikaanse rentebewegingen sinds het begin van de tweede termijn van president Donald Trump — een verschuiving die een van de meest gevestigde verhoudingen op de valutamarkten raakt.
Tot begin Trumps tweede termijn was de gevoeligheid van de dollar voor het verschil tussen de helling van de Amerikaanse rentecurve en buitenlandse rentecurves voornamelijk positief, zoals verwacht: stijgingen van de Amerikaanse tienjaarsrente ten opzichte van het buitenland versterkten de dollar. Dat is het patroon dat standaard valuta-analyse verwacht, aangezien hogere rendementen ten opzichte van andere landen doorgaans kapitaal naar Amerikaanse activa trekken en de munt steunen.
Maar onmiddellijk na "Liberation Day" op 2 april 2025, toen Trump de wereld schokte met zijn aankondiging van "wederzijdse" tarieven, werd die gevoeligheid negatief en begon hij breed te fluctueren rond een lager basisniveau, schrijft Kamin. De verandering in de dollargevoeligheid is nog duidelijker wanneer de gemiddelde waarde over de periode vóór "Liberation Day" wordt vergeleken met het gemiddelde in de periode erna. In de praktijk zijn de Treasury-rendementen blijven stijgen zonder dat de dollar meeversterkte — een afwijking van het historische script dat analisten gebruiken wanneer zij rentebewegingen lezen als signalen over de renteverwachtingen.
Het volledige commentaar, "Treasury yields keep climbing. The dollar might tell us why,", is gepubliceerd door AEI, en een uittreksel verschijnt op Econbrowser.
Kamin schetst de implicatie als volgt: als het reële renteverschilmodel — het standaardkader dat valutawaarden koppelt aan op inflatie gecorrigeerde renteverschillen tussen landen — het juiste perspectief is om over een belangrijke drijfveer van dollarbewegingen na te denken, dan wijzen stijgende rendementen en niet-appreciatie op verhoogd risico, in plaats van op een hoger pad voor kortetermijnrentes.
Ter ondersteuning van die lezing verwijst Kamin naar cijfers gerapporteerd door Torsten Slok, hoofdeconoom van Apollo Global Management: de verandering in de tienjaarsrente sinds het begin van het jaar bedraagt ongeveer één procentpunt, waarvan ongeveer de helft afkomstig is van hogere reële kortetermijnrentes en de andere helft van de reële risicopremie, inflatieverwachtingen en inflatierisico. Die uitsplitsing is centraal in de interpretatie: in Kamins kader bepaalt het onderscheid tussen hoeveel van een rentebeweging korterijnteverwachtingen weerspiegelt en hoeveel risico, of stijgende rendementen moeten worden gelezen als een hogere-rente-verhaal of een risicoverhaal.
Bron: Steve Kamin via Econbrowser; uitsplitsing van het rendement via Torsten Slok.

