Amerikaanse crypto-wet zou stablecoin-betalingen vrijstellen en wash-sale-regels uitbreiden naar digitale activa
Belangrijkste punten
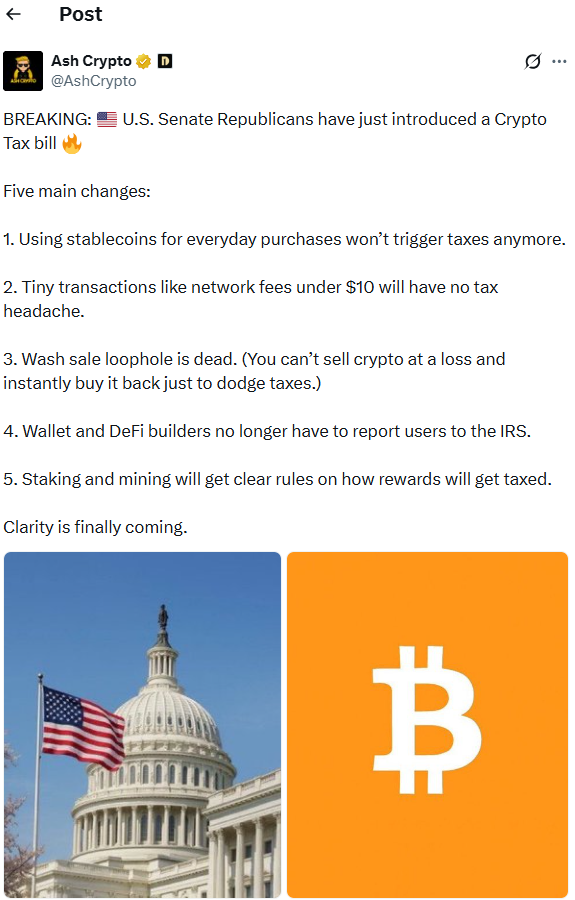
- •Het wetsvoorstel zou geschikte stablecoin-betalingen vrijstellen van winst- of verliesherkenning, met geschiktheid beperkt tot gekwalificeerde stablecoins in Amerikaanse dollars die binnen 3% van $1 zijn aangeschaft, en Treasury vernieuwt de kwalificatielijst minstens elk kwartaal.
- •Artikel 7 zou wash-sale-beperkingen uitbreiden naar verhandelde digitale activa, bestaande belastingverliesstrategieën beperken en economisch equivalente getokeniseerde of gebrugde activa in bepaalde omstandigheden als wezenlijk identiek behand.
- •Transactiekosten tot in totaal $10 of minder — netwerk-, gas- en vergelijkbare kosten — zouden geen winst- of verliesherkenning uitlokken, maar traders, brokers, dealers en belastingplichtigen met meer dan 5.000 transacties in digitale activa in het voorafgaande jaar zijn uitgesloten.
- •Nieuwe bronregels zouden staking- en mining-inkomsten voor Amerikaanse personen doorgaans in de Verenigde Staten aanmerken en voor buitenlandse personen buiten het land, onder voorbehoud van vestigingsregels van Treasury.
- •De stablecoin- en kostenbepalingen zouden gelden voor vervreemdingen na 31 december 2026, en het Senaatsvoorstel zou moeten worden geharmoniseerd met een afzonderlijke Huis-versie die op 16 september met 38 tegen 5 stemmen door de Ways and Means Committee werd goedgekeurd.
Senator Steve Daines diende op 30 september een wetsvoorstel over belasting op digitale activa in de Amerikaanse Senaat in dat kwalificerende stablecoin-betalingen zou vrijstellen van winst- of verliesherkenning en tegelijk wash-sale-beperkingen zou uitbreiden naar verhandelde digitale activa.
Het voorstel van 56 pagina's, getiteld de Aligning Digital Assets with Principles of Taxation Act, zou ook gerichte tegemoetkoming bieden voor kleine netwerktransactiekosten en nieuwe bronregels vaststellen voor inkomsten uit staking en mining. Daines schetste het voorstel als een manier om op maat gemaakte betalingsregels toe te voegen en tegelijk anti-misbruikbepalingen voor handelsactiviteit te behouden.
De Internal Revenue Service behandelt digitale activa momenteel als eigendom voor federale belastingdoeleinden. Binnen dat kader kan het uitgeven van crypto leiden tot winst- of verliesberekeningen voor belastingplichtigen, die de kostenbasis van elk activum en de waarde op het moment van vervreemding moeten bijhouden — een frictiepunt dat de wetgeving voor stablecoin-transacties wil aanpakken.
Vrijstelling voor stablecoin-betalingen
Artikel 2 van het wetsvoorstel bepaalt dat belastingplichtigen geen winst of verlies zouden herkennen op geschikte betalingen met stablecoins. Het Ministerie van Financiën zou een lijst publiceren van kwalificerende stablecoins en deze minstens eens per drie maanden vernieuwen.
Stablecoins zijn digitale tokens die ontworpen zijn om een stabiele waarde ten opzichte van de Amerikaanse dollar te behouden, en het wetsvoorstel zou de geschiktheid koppelen aan hoe nauwkeurig elke token die koppeling in de praktijk volgde. De geschiktheid zou beperkt blijven tot gekwalificeerde stablecoins in Amerikaanse dollars die binnen 3% van $1 zijn aangeschaft. Treasury zou toetsen of elke token in de voorafgaande 12 maanden binnen dat bereik verhandelde. Traders, brokers, dealers en vergelijkbare bedrijven komen niet in aanmerking voor betalingsvrijstelling.
De wetgeving zou ook de informatieverplichting voor brokers schrappen voor kwalificerende stablecoin-transacties. Belastingplichtigen zouden niettemin administratie bijhouden die vrijgestelde aankopen scheidt van andere stablecoin-activiteit. Als het Congres het wetsvoorstel zou aannemen, zouden de stablecoin-belastingbepalingen gelden na 31 december 2026, waarbij de bestaande regels voor eigendomsbehandeling van kracht blijven voor transacties vóór die datum.
De vrijstelling zou een nauwere regel creëren voor geschikte aan de dollar gekoppelde stablecoins binnen het bredere eigendomskader dat is vastgelegd in IRS Notice 2014-21, dat converteerbare virtuele valuta als eigendom behandelt. Op basis van die mededeling gelden algemene eigendomsprincipes wanneer belastingplichtigen die activa verkopen, ruilen of uitgeven.
Bepalingen rond wash-sales en transactiekosten
Artikel 7 zou wash-sale-beperkingen uitbreiden naar verhandelde digitale activa, met uitzondering van gekwalificeerde stablecoins in Amerikaanse dollars. Het wetsvoorstel zou economisch equivalente getokeniseerde of gebrugde activa in bepaalde omstandigheden ook als wezenlijk identiek behandelen, al ontvangen bepaalde validatiebeloningen en mark-to-market-posities een uitzondering.
Bestaande wash-sale-regels beperken doorgaans verliesaftrek rond heraankopen van wezenlijk identieke gedekte activa, een beperking die al lang geldt voor aandelen en effecten. Door verhandelde digitale activa aan dat kader toe te voegen, zou de bepaling de momenteel beschikbare belastingverliesstrategieën bij veel crypto-transacties beperken en ze onder dezelfde behandeling brengen.
Artikel 11 biedt afzonderlijke tegemoetkoming voor kwalificerende transactiekosten voor digitale activa. Er zou geen winst of verlies worden herkend wanneer de gedekte transactiekosten in totaal $10 of minder bedragen. De definitie omvat netwerkkosten, gasvergoedingen, commissies, overdrachtsbelastingen en vergelijkbare kosten.
De kostenvergoeding zou traders, brokers, dealers, bepaalde validatiebedrijven en vergelijkbare operaties uitsluiten. Ze zou ook belastingplichtigen uitsluiten die in het voorafgaande belastingjaar meer dan 5.000 transacties in digitale activa initieerden. Net als de stablecoin-bepalingen zou de kostenregeling gelden voor vervreemdingen van gedekte activa na 31 december 2026.
Regels voor staking, mining en leningen
Het voorstel stelt bronregels vast voor inkomsten uit validatieactiviteiten met digitale activa. Amerikaanse personen zouden kwalificerende validatie-inkomsten doorgaans in de Verenigde Staten aanmerken, terwijl buitenlandse personen die doorgaans buiten het land z aanmerken, onder voorbehoud van vestigingsregels.
Voor mining zouden kwalificerende poolbetalingen en transactiekosten als validatie-inkomsten gelden. Vergoedingen voor hosting- of apparatuurbeheerdiensten vallen buiten die definitie. Treasury zou de bevoegdheid krijgen om aanvullende vestigingsverdelingsregels uit te vaardigen.
Het wetsvoorstel zou de fiscale behandeling van effectenleningen ook uitbreiden naar kwalificerende leningen in digitale activa en verkiezingen voor mark-to-market voorstellen voor geschikte handelaren en dealers in digitale activa. Andere artikelen behandelen liefdadigheidsbijdragen, geconstrueerde verkopen, beleggingstrusts en beursgenoteerde partnerschappen.
Daines schetste deze principes tijdens een hoorzitting van de Senaatscommissie voor Financiën op 16 juli. Hij zei dat vertrouwde belastingregels zouden moeten gelden wanneer digitale activa op effecten of grondstoffen lijken, en pleitte voor op maat gemaakte regels voor stablecoin-betalingen, netwerkkosten, staking, leningen en validatieactiviteit.
Afzonderlijk spoor in het Huis
Het Senaatsvoorstel volgde op parallelle wetgeving over belasting op digitale activa in het Huis. De House Ways and Means Committee keurde op 16 september de Digital Asset Tax Certainty Act goed; commissieverslagen tonen dat wetgevers het voorstel gunstig hebben gerapporteerd met 38 stemmen voor en 5 tegen.
Het wetsvoorstel van het Huis behandelt eveneens betalingen, wash-sales, mining, staking en mark-to-market-boekhouding. De twee kamers overwegen echter afzonderlijke wetgeving met verschillende teksten, en de versies zouden op één lijn moeten worden gebracht voordat een enkel voorstel door beide kan lopen.
Op het wetsvoorstel van Daines staan Cynthia Lummis, Bernie Moreno en Tim Scott als mede-indieners. Treasury Secretary Scott Bessent had toegezegd met het Congres te willen samenwerken aan belastingwetgeving voor digitale activa, een toezegging gedaan tijdens een uitwisseling met Daines in de Senaatscommissie voor Financiën op 3 juni.
Per 30 september had het Congres geen van beide voorstellen aangenomen. In de beoordeelde officiële materialen stond geen datum voor de commissiebehandeling in de Senaatscommissie voor Financiën, waardoor commissieoverweging of een andere aangekondigde Senaatsactie de volgende procedurele mijlpaal is. Belangrijke uitvoeringsdetails zouden na eventuele aanneming ook bij Treasury liggen, waaronder de driemaandelijkse geschiktheidslijst voor stablecoins en de vestigingsverdelingsregels voor validatie-inkomsten.
Dit artikel is uitsluitend bedoeld voor informatieve doeleinden en vormt geen fiscaal, juridisch of financieel advies. De voorstellen van de Senaat en het Huis zijn nog geen wet geworden.

