Crypto-faillissementsstatistieken 2026: beursfalen, verliezen voor beleggers en risicofactoren
Belangrijkste punten
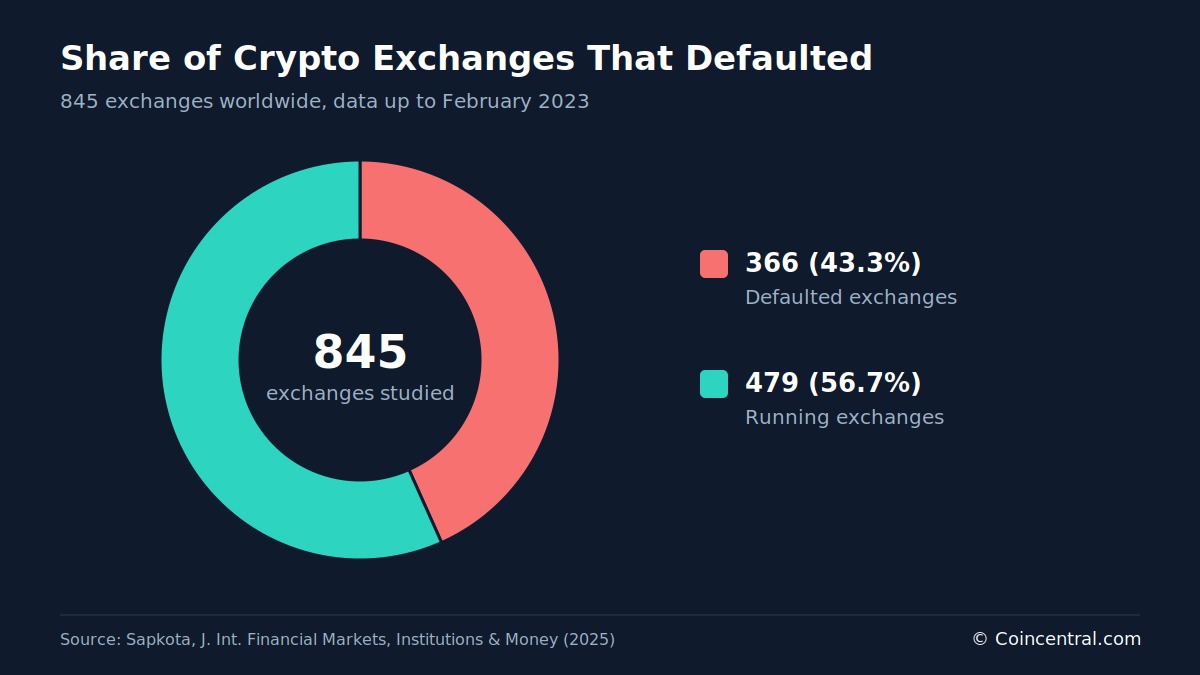
- •Een studie van 845 crypto-beurzen classificeerde er 366, oftewel 43,3%, als wanbetalend tegen februari 2023, ver boven de jaarlijkse faillissementspercentages van circa 1% op traditionele aandelenbeurzen.
- •De BIS schatte dat er in 2022 meer dan $1,8 biljoen aan cryptomarktwaarde verdween, waarbij de instortingen van TerraUSD en FTX goed waren voor circa $650 miljard van dat verlies.
- •BIS-appdata suggereren dat de meeste nieuwe gebruikers instapten nadat de prijzen al waren gestegen, en onder de aankoopveronderstellingen had de mediane belegger tegen december 2022 $431 van de geïnvesteerde $900 verloren.
- •Operationele beurzen bestonden gemiddeld 5,6 jaar tegenover 3,0 jaar voor gefaalde beurzen, en langere operationele historie, meer genoteerde munten en certificering hingen samen met lagere faalkansen.
- •Een samenvattend rapport telde 3,7 miljoen gefaalde tokens op bijna 7 miljoen genoteerd sinds 2021, een faalpercentage van 52,7%, al onthulde het rapport geen methodologie.
Faillissementen in crypto hebben beurzen, tokens en particuliere beleggers getroffen. Dit artikel brengt bevindingen uit drie onderzoeksartikelen en één samenvattend rapport samen over de frequentie van faillissementen, de verliezen en de factoren die met ineenstorting samenhangen.
De bronnen behandelen wanbetalingen door beurzen, verliezen aan cryptomarktwaarde, resultaten van particuliere handel en modellen die het falen van beurzen proberen te herkennen. Hun periodes, methoden en definities verschillen, waardoor de cijfers niet bij elkaar opgeteld moeten worden. Elke sectie weerspiegelt de genoemde studie of het genoemde rapport. Voor lezers laat de documentatie een specifiek crypto-risico zien: veel beurzen bewaren klantactiva direct, waardoor een faillissement van een platform gebruikers de toegang tot hun geld kan ontnemen, zoals de onderstaande secties beschrijven.
Faalpercentages van beurzen en cryptocurrencies
Een studie van Niranjan Sapkota onderz 845 crypto-beurzen wereldwijd met behulp van gegevens tot en met februari 2023. Daarvan werden 366 beurzen als in gebreke geclassificeerd en 479 als nog actief, wat betekent dat 43,3% van het monster was gefaald.
In de studie betekent wanbetaling dat een beurs stopte met opereren, in financiële problemen raakte of failliet werd verklaard. De gegevens zijn afkomstig van Coinmarketcap.com, Cryptowisser.com en Coingecko.com.
Sapkota schreef dat, sinds de ineenstorting van Mt. Gox, destijds 's werelds grootste bitcoin-beurs, in 2014, ongeveer 60% van de crypto-beurzen in gebreke is gebleven. De oorzaken waren fraude, cyberaanvallen en overheidsregulering. Ter vergelijking: faillissementen waren veel zeldzamer bij bedrijven aan traditionele aandelenbeurzen. De studie verwees naar onderzoek waaruit blijkt dat minder dan 1% van de NYSE-AMEX-bedrijven en iets meer dan 1% van de NASDAQ-bedrijven in een bepaald jaar failliet gaat.
Een afzonderlijke meting illustreert hoeveel beursgenoteerde beurzen mogelijk inactief zijn. In april 2023 vermeldde CoinMarketCap 609 beurzen, maar slechts 237 hadden in de voorafgaande 24 uur ten minste $1 aan handel geregistreerd.
Cryptoprojecten lieten ook hoge faalpercentages zien. Een studie uit 2020 waarnaar Sapkota verwijst, stelde vast dat ongeveer 60% van de cryptocurrencies tussen 2014 en 2018 in gebreke bleef als gevolg van oplichting, hacks en zakelijke mislukkingen.
De studie merkte op dat het crypto-monster bijna gelijke aantallen wanbetalende en overlevende beurzen bevatte. Dat verschilt van aandelenmarkt-datasets, waar failliete bedrijven ongeveer 1% van de waarnemingen uitmaken en daardoor moeilijker te modelleren zijn. Omdat het crypto-monster relatief in balans was, hoefden de onderzoekers geen data-balanceringstechnieken te gebruiken.
Het marktwaardeverlies van 2022
De Bank for International Settlements (BIS), het in Bazel gevestigde instituut dat eigendom is van de lidcentrale banken, onderzocht de cryptocrash van 2022 in BIS Bulletin No. 69, gepubliceerd in februari 2023. Cryptoprijzen piekten in november 2021. Gedurende 2022 daalden de prijzen van veel munten, waaronder bitcoin en ether, met ongeveer 75% ten opzichte van die niveaus.
Meer dan $1,8 biljoen aan cryptomarktwaarde verdween naarmate de prijzen daalden. Twee gebeurtenissen waren verantwoordelijk voor een groot deel van het verlies.
In mei 2022 zakte de algoritmische stablecoin TerraUSD, ontworpen om zijn waarde van $1 vast te houden via code en marktprikkels in plaats van kasreserves, binnen enkele dagen van $1 naar bijna nul. Tussen mei en juni ging meer dan $450 miljard aan crypto- en decentralized-finance-waarde (DeFi) verloren.
In november stortte de FTX-beurs, op dat moment een van de grootste crypto-handelsplatforms, in na een run die werd aangewakkerd door zorgen over de kaspositie en solvabiliteit. Nog eens $200 miljard ging verloren, terwijl bitcoin, ether en andere cryptocurrencies binnen enkele dagen meer dan 20% daalden.
Samen goed voor de gebeurtenissen TerraUSD en FTX ongeveer $650 miljard, oftewel circa 36% van het totale marktwaardeverlies dat de BIS mat.
De handelsactiviteit nam tijdens beide episodes toe. Dagelijks actieve gebruikers op Binance, Coinbase en FTX stegen nadat het nieuws over de problemen naar buiten kwam. De BIS constateerde dat grote houders, of "whales" – in het bulletin gedefinieerd als portefeuilles met meer dan 1.000 bitcoin – hun bezittingen verminderten in de dagen na elke schok. Houders met minder dan één bitcoin vergrootten hun bezit.
De BIS zei dat dit patroon erop wees dat grotere beleggers vóór de scherpste prijsdalingen aan kleinere beleggers verkochten. Ook werd weinig zichtbaar effect van de cryptocrash op bredere financiële markten buiten de cryptosector gevonden.
Waar beursfalen voorkomt
Faillissementen van beurzen volgen enkele terugkerende patronen. Sommige platforms sloten na juridische stappen, sommige werden gehackt en anderen verdwenen zonder uitleg.
Tussen 2014 en februari 2023 hingen zakelijke problemen, regelgevingsmoeilijkheden en oplichting in grote lijnen in vergelijkbare mate samen met faillissementen, aldus de studie van Sapkota. Na 2018 verdwenen de meeste gefaalde beurzen echter simpelweg zonder een reden op te geven, waardoor klanten zonder duidelijke informatie over hun geld achterbleven.
De geografische cijfers wijzen niet direct op de riskantste jurisdicties, omdat het aantallen zijn en geen faalpercentages. Singapore registreerde het grootste aantal wanbetalingen, 41, maar had ook 55 operationele beurzen. Hongkong telde 29 wanbetalingen. Azië had het grootste aantal operationele beurzen, 129, terwijl Europa het grootste aantal wanbetalingen had, 60.
Het Verenigd Koninkrijk, de Verenigde Staten en Australië hadden elk gelijke aantallen operationele en wanbetalende beurzen. Deze totalen geven aan waar beurzen gevestigd waren, maar bewijzen niet dat de ene locatie een hogere faalkans had dan de andere.
Bewaarenden (custodial) beurzen, die klantactiva bewaren, creëren een bijzondere blootstelling voor gebruikers. Het geval QuadrigaCX, waarin de oprichter van de Canadese beurs in 2018 stierf terwijl hij de enige controle over de portemonneesleutels had, liet zien hoe één persoon met de enige sleutels duizenden klanten de toegang tot hun geld kon ontzeggen.
Aandelenbeurzen falen zelden op dezelfde manier, omdat ze doorgaans geen klantengeld onder vergelijkbare regelingen bewaren en binnen strikte regelgevende systemen opereren. Veel crypto-beurzen hebben daarentegen in juridische grijzones gefunctioneerd, wat verantwoording moeilijker maakt.
Een afzonderlijk samenvattend rapport telde ten minste 17 grote beursfaillissementen sinds 2009. Het meldde dat in 2022 alleen al meer dan vijf beurzen instortten, na de val van TerraUSD en FTX. Het rapport schatte de verliezen voor beleggers door beursfaillissementen op ruim boven de $30 miljard, met een hoofd range van $30 miljard tot $50 miljard.
Particuliere gebruikers en geschatte verliezen
DeIS creëerde een database van app-gebruik van crypto-beurzen in 95 landen, van augustus 2015 tot half december 2022. De database omvatte meer dan 200 apps en gebruikte downloads als proxy voor het aantal nieuwe gebruikers.
Tussen augustus 2015 en november 2021 steeg de bitcoinprijs van $250 naar $69.000. In dezelfde periode nam het wereldwijde maandgemiddelde van dagelijks actieve gebruikers toe van circa 100.000 tot meer dan 30 miljoen.
Nieuwe gebruikers kwamen doorgaans pas nadat de prijzen al waren gestegen. Gemiddeld liep het aantal gebruikers zo'n twee maanden achter op prijsstijgingen. Bijna driekwart van de gebruikers downloadde een crypto-app toen bitcoin boven de $20.000 handelde, waardoor velen op relatief hoge prijzen instapten vóór de daling van 2022.
Om beleggingsresultaten te schatten, ging de BIS ervan uit dat elke nieuwe gebruiker $100 aan bitcoin kocht in de maand van de eerste download en daarna elke maand $100 bleef kopen. Onder die aanname zou de mediane belegger tegen december 2022 $431 hebben verloren, bijna de helft van de geïnvesteerde $900. De schatting vertaalt het hierboven beschreven instapmoment naar dollartermen voor een typische gebruiker.
In bijna alle landen in de dataset verloor naar schatting een meerderheid van de gebruikers geld. Het aandeel was hoger in opkomende markten zoals Brazilië, India, Pakistan, Thailand en Turkije. Als gebruikers elke maand bleven investeren, verloor naar schatting ruim vier vijfde geld.
De BIS benadrukte dat dit schattingen op basis van app-gegevens waren, niet op individuele accountgegevens. Het app-gebruik verschilde ook aanzienlijk per land. Sommige locaties hadden minder dan één maandelijkse gebruiker per 100.000 inwoners, andere ten minste 1.500.
Landen met hoge downloadtotalen waren onder meer Australië, Canada, Nederland, het Verenigd Koninkrijk, de Verenigde Staten, Singapore, Turkije en de Verenigde Arabische Emiraten.
De BIS onderzocht ook welke factoren samenhangen met nieuwe gebruikers die instappen op crypto-platforms. De bitcoinprijs was een aanzienlijk sterkere voorspeller van nieuwe gebruikers dan aandelenmarktresultaten, goudprijzen of mondiale onzekerheid. Praktisch gezien stapten gebruikers in wanneer de prijzen al hoog en stijgend waren, een periode waarin een daaropvolgende daling in de bestudeerde periode het risico was.
Bitcoin en faillissementskans
Een artikel uit 2022 van Serhii Kozlovskyi en collega's behandelde een andere vraag: hoe waarschijnlijk is het dat een belegger failliet gaat door het aanhouden van bitcoin? De auteurs gebruikten Monte Carlo-simulaties, die talloze willekeurige scenario's doorrekenen, op gegevens van 1 september 2014 tot en met 1 juli 2022. Anders dan de platformfalen die elders in dit artikel worden besproken, ging het de schrijvers om de financiële ondergang van individuele houders.
De onderzoekers kozen bitcoin omdat zij het omschreven als de eerste gedecentraliseerde cryptocurrency en het actief met de langste prijsgeschiedenis. Hun resultaten gaven aan dat de langetermijnrange van de faillissementskans onder de kortetermijnrange lag. De auteurs zeiden dat dit een gangbaar geloof tegensprak en schreven dat beleggers die faissement willen vermijden een langetermijnaanpak moeten verkiezen.
Ze stelden ook voor dat het afwisselen van lange en korte beleggingsperioden de beste methode is voor crypto-beleggers die zich willen beschermen. De studie definieerde faillissement als het gevolg van staartgebeurtenissen: zeldzame maar ernstige prijsbewegingen die het vermogen van een belegger kunnen wegvagen.
Het artikel schatte dat bitcoin rond de 25 miljoen houders had, goed voor 42,2% van de cryptomarkt, en meldde dat er meer dan 10.000 soorten cryptocurrencies bestaan. De auteurs meldden dat vrijwel alle munken aantoonbaar de bewegingen van bitcoin volgden.
De auteurs wezen er ook op dat crypto-activa niet op dezelfde manier worden gereguleerd als veel andere financiële activa. Beleggers genoten niet dezelfde bescherming als bij aandelen of obligaties, en de studie stelde dat elke belegger een strategie moest kiezen die past bij zijn of haar doelen en grenzen.
Kenmerken die samenhangen met overleving van beurzen
Sapkota vergeleek gemiddelde kenmerken van operationele en wanbetalende beurzen. Sommige verschillen waren fors, andere te klein om van toeval te onderscheiden.
Operationele beurzen hadden meer munten genoteerd, ontvingen hogere beoordelingen en bestonden langer. Wanbetalende beurzen waren veel vaker zonder certificering en verwijzingsprogramma's.
Leeftijd was het duidelijkste verschil. Operationele beurzen waren gemiddeld ongeveer 5,6 jaar open, tegenover 3,0 jaar voor beurzen die faalden.
Handelskosten leverden een ander beeld op. Gemiddelde maker- en taker-kosten verschilden niet op een manier die van toeval te onderscheiden was. Hetzelfde gold voor de gemiddelde transparantiescore van de thuislanden van de beurzen.
De studie gebruikte ook logit- en probit-modellen om te schatten hoe afzonderlijke factoren de faalkansen beïnvloedden bij vasthouden van andere variabelen. Beide modellen gaven dezelfde hoofdresultaten: de faalkans daalde naarmate de operationele jaren en het aantal genoteerde munten toenamen. Deze relaties beschrijven tendensen in het monster en geen garanties; de documentatie omvat ook faillissementen van grote, gevestigde locaties zoals Mt. Gox.
De auteur riep op tot voorzichtigheid bij de interpretatie van andere bevindingen. Een eenvoudige vergelijking toonde geen duidelijk verschil tussen gedecentraliseerde en gecentraliseerde beurzen. Gedecentraliseerde beurzen maakten 12% uit van de wanbetalende groep en 18% van de operationele groep.
Resultaten rond toegang tot de VS en transparantie kunnen verschillen in toezicht weerspiegelen. Beurzen die Amerikaanse klanten bedienen of gevestigd zijn in landen met sterkere openbaarmakingsregels, kansen mogelijk vaker geregistreerde faillissementen. In een uitsplitsing per oorzaak hing toegang tot de VS alleen samen met wanbetalingen als gevolg van oplichting. De auteur suggereerde dat open, goed gereguleerde markten ook frauduleuze activiteit kunnen aantrekken.
Voorspelmodellen voor beursfalen
De studie van Sapkota toetste of openbaar beschikbare informatie gefaalde beurzen van operationele kon onderscheiden. Het logit-model behaalde 81,18% nauwkeurigheid, het probit-model 81,42%.
De auteur testte ook machine-learningtechnieken. De resultaten varieerden afhankelijk van het deel van de data dat voor training werd gebruikt. Random forest behaalde aanvankelijk de hoogste score, maar de nauwkeurigheid daalde scherp toen 90% van het monster voor training werd gebruikt, wat suggereert dat de prestatie gevoelig was voor de datasplitsing.
Vijfvoudige cross-validatie gaf stabielere resultaten. Random forest behaalde 81,7% nauwkeurigheid, de support-vector machine 80,5% en gradient boosting 78,9%.
XGBoost registreerde in één test 100% nauwkeurigheid. Omdat het monster slechts 845 beurzen telde, beschouwde de auteur dit als een aanwijzing dat het model de data mogelijk had gememoriseerd in plaats van eruit gegeneraliseerd. Naive Bayes behaalde het laagste resultaat, tussen 59% en 63%.
Een gestapeld model dat alle vijf machine-learningmethoden combineerde, behaalde tussen 81,7% en 83,4% nauwkeurigheid. Het meeste voorspellende vermogen kwam van het gradient-boosting-onderdeel, wat aangeeft dat de extra methoden relatief weinig bijdroegen.
De studie concludeerde dat traditionele modellen met circa 81% nauwkeurigheid het relatief goed deden vergeleken met complexere tools. Openbare informatie kan risico-indicatoren identificeren, maar kan niet elke beurscollaps voorspellen.
Gefaalde tokens en de beperkingen van de data
Beurzen zijn slechts één deel van de crypto-faalregistratie. Een samenvattend rapport telde ook tokens die stopten met handelen of werden verlaten. Het stelde dat van de bijna 7 miljoen cryptocurrencies genoteerd sinds 2021 er 3,7 miljoen waren gefaald, gelijk aan 52,7% van alle projecten.
Het rapport schreef 1,8 miljoen faillissementen alleen al toe aan het eerste kwartaal van 2025. Het noemde gebrek aan gebruik, zwakke beveiliging, rug pulls en oplichting, marktvolatiliteit en regelgevingsdruk als oorzaken; rug pulls zijn constructies waarbij de ontwikkelaars van een project een token verlaten en met het geld van beleggers verdwijnen.
Het schatte dat token-faillissementen in het eerste kwartaal van 2025 bijna $250 miljard vertegenwoordigden en de totale verliezen voor beleggers boven de $2 biljoen uitkwamen. Het rapport onthulde echter geen methodologie. Die cijfers vragen daarom meer voorzichtigheid dan de hierboven genoemde peer-reviewed schattingen.
Een eerdere studie waarnaar Sapkota verwijst, vond dat nieuwere munken meer kans hebben te falen dan oudere. Samengevat geven de bronnen aan dat faillissementen veel voorkwamen bij beurzen en tokens, terwijl particuliere gebruikers een fors deel van de verliezen droegen.
Beursleeftijd, het aantal genoteerde munten en certificering hangen in de Sapkota-data allemaal samen met overleving. De BIS stelde vast dat de crash van 2022 grotendeels binnen de cryptomarkten bleef en weinig zichtbare impact had op bredere financiële markten.
De bevindingen hebben belangrijke beperkingen. Ze leunen zwaar op openbaar beschikbare registraties, gebruiken verschillende definities en tijdsperioden, omvatten beurzen slechts tot februari 2023 en kunnen niet in relatie oorzaak en gevolg vaststellen. Omdat de beursdataset eindigt in februari 2023 en het token-rapport loopt tot het eerste kwartaal van 2025, zijn faillissementen na die data hier niet meegenomen; bijgewerkte versies van deze datasets of nieuwe studies met dezelfde methoden zouden tonen hoe de registratie zich sindsdien heeft ontwikkeld.
Bronnen
- Assessing the probability of bankruptcy when investing in cryptocurrency.2022.26) (Kozlovskyi et al., 2022)
- Crypto shocks and retail losses, BIS Bulletin No. 69 (Cornelli, Doerr, Frost en Gambacorta, 2023)
- The crypto collapse chronicles: Decoding cryptocurrency exchange defaults (Sapkota, 2025)
- [Origineel artikel op CoinCentralhttps://coincentral.com/crypto-bankruptcy-statistics/)

