CLARITY Act loopt vast in de Senaat terwijl SEC en CFTC crypto-regels verder uitwerken
Belangrijkste punten
- •De Senaat slaagde er op 15 september niet in om de CLARITY Act in een procedurele stemming naar voren te brengen — een tegenslag, maar geen definitieve afwijzing — en er is momenteel geen nieuwe stemming gepland.
- •Het wetsvoorstel zou een federaal kader vaststellen dat definieert wanneer tokens effecten of grondstoffen zijn, het toezicht verdelt tussen SEC en CFTC, en eisen stelt aan registratie en consumentenbescherming.
- •De FAQ-update van de CFTC van 24 september verduidelijkte hoe geregistreerde bedrijven getokeniseerde toegestane beleggingen en blockchain-gebaseerde administratie mogen gebruiken, waarbij bestaande regels worden toegepast zonder bindende regelgeving of uitbreiding van toegestane beleggingen.
- •De SEC keurde op 17 september een tijdelijke, voorwaardelijke vrijstelling van vijf jaar goed die beperkte handel in getokeniseerde Amerikaanse aandelen in besloten omgevingen toestaat, met een verzoek om publieke reacties; de reikwijdte omvat geen altcoin-producten of alle cryptoplatformen.
- •Vragen over jurisdictie, registratie van bedrijven en consumentenbescherming blijven onopgelost en kunnen alleen door hetres via wetgeving worden beantwoord.
De CLARITY Act is vastgelopen in het Congres, maar de Amerikaanse crypto-regulering gaat via het optreden van toezichthouders gewoon door. De Securities and Exchange Commission (SEC), die toezicht houdt op de effectenmarkten, en de Commodity Futures Trading Commission (CFTC), die derivaten en futures reguleert, passen bestaande bevoegdheden toe op tokenisatie, administratie en handel, en bepalen zo de compliance-verwachtingen nu instellingen digitale activa beoordelen, waaronder altcoins. Wat toezichthouders niet kunnen doen, is de vragen over jurisdictie, registratie en consumentenbescherming beantwoorden — die kan alleen het Congres aanpakken.
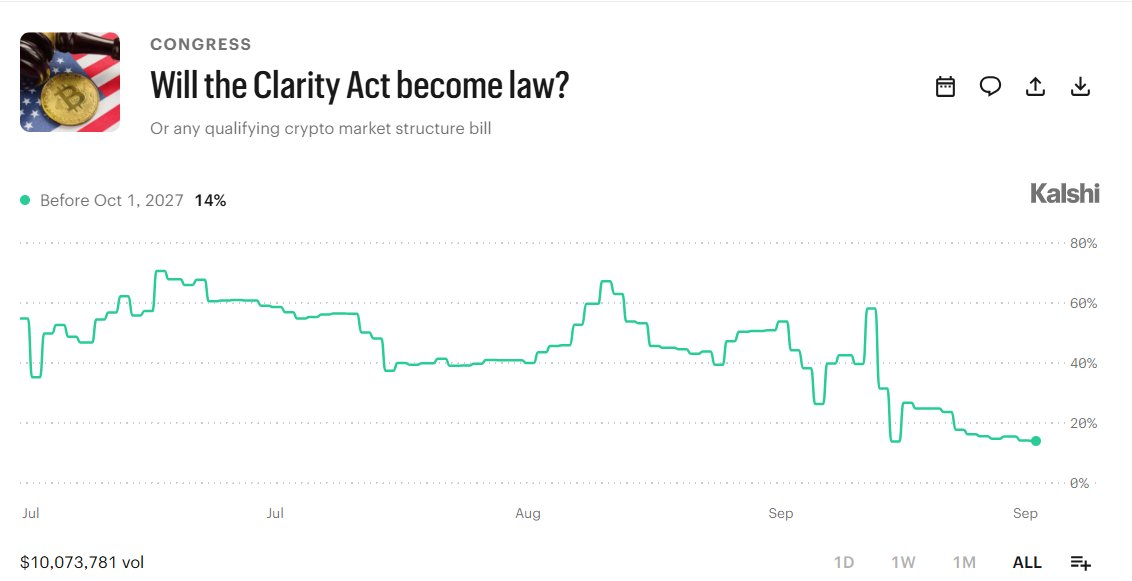
Op 15 september slaagde de Senaat er niet in om de CLARITY Act in een procedurele stemming naar voren te brengen — een tegenslag, maar geen definitieve afwijzing. Vóór de stemming gaf een voorspellingsmarktcontract het wetsvoorstel een kans van bijna 14% om in 2026 wet te worden; dat was een schatting voor het kalenderjaar, geen prognose voor de daaropvolgende twaalf maanden. Er is momenteel geen nieuwe stemming gepland.
Wat de CLARITY Act zou veranderen
De CLARITY Act zou een federaal kader voor de marktstructuur van digitale activa vaststellen. Het zou definiëren wanneer tokens als effecten of grondstoffen gelden, het toezicht verdelen tussen de SEC en de CFTC, en eisen stellen aan registratie en consumentenbescherming. Heldere categorieën zouden jurisdictionele geschillen kunnen verminderen en bedrijven kunnen helpen bij het bepalen van hun werkwijze, terwijl het beleggers een steviger basis geeft de verplichtingen van de platformen die zij gebruiken te begrijpen.
Die verplichtingen zijn het belangrijkst wanneer een beurs klantactiva aanhoudt. Gebruikers willen weten hoe bedrijven fondsen moeten beschermen, administratie moeten bijhouden en moeten reageren op inbreuken of verliezen. Regels onder de wet zouden consistente compliance op alle platformen kunnen ondersteunen, hoewel ze geen veiligheid garanderen, geen enkele hack voorkomen en beleggers niet beschermen tegen verliezen als gevolg van volatiliteit.
Een federaal kader zou ook de institutionele deelname kunnen beïnvloeden. Pensioenregelingen, verzekeraars en vermogensbeheerders zouden hun crypto-blootstelling kunnen afwegen tegen duidelijkere verantwoordelijkheden en waarborgen, en registratieroutes zouden meer kopers en verkopers kunnen aantrekken, wat liquiditeit en prijsvorming ondersteunt. Instellingen moeten nog steeds custody-regelingen, vraag, liquiditeit en de risico's van volatiele activa afwegen.
SEC en CFTC gaan verder terwijl het Congres vastloopt
De FAQ-update van de CFTC van 24 september illustreert hoe toezichthouders te werk gaan. Medewerkers verduidelijkten hoe geregistreerde bedrijven getokeniseerde vormen van beleggingen mogen gebruiken die al zijn toegestaan voor klantfondsen, en gingen in op blockchain-gebaseerde systemen voor het bijhouden en verstrekken van vereiste administratie — vragen met compliance-implicaties voor de hele derivatenmarkt. De update breidt de lijst van toegestane beleggingen niet uit en creëert geen nieuw regime; zij past bestaande eisen toe op tokenisatie en gedistribueerde grootboeken.
De FAQs bouwen voort op eerdere personeelsrichtsnoeren over getokeniseerd onderpand. Volgens de CFTC weerspiegelen de documenten de standpunten van medewerkers, creëren ze geen bindende regels en wijzigen ze geen regelgeving. Ze kunnen nuttig zijn voor compliance-planning, maar zijn beperkter dan een wet of een regel van een toezichthouder: de richtsnoeren betreffen geregistreerde bedrijven, niet een alomvattende definitie van digitale activa of een verdeling van de jurisdictie tussen SEC en CFTC.
De SEC heeft ook gehandeld op basis van bestaande bevoegdheden. Op 17 september keurde zij een tijdelijke, voorwaardelijke vrijstelling goed — met een looptijd van vijf jaar — voor platformen die handelen in getokeniseerde Amerikaanse aandelen in besloten omgevingen, zoals beschreven in het persbericht van de toezichthouder. De maatregel staat beperkte on-chain handel toe terwijl de toezichthouder bredere regels overweegt; het bijbehorende verzoek om publieke reacties geeft marktpartijen een vast proces om te volgen zolang het vijfjaarstermijn loopt De maatregel machtigt niet alle cryptoplatformen en keurt geen altcoin-producten goed; de reikwijdte omvat getokeniseerde aandelen van het nationale marktstelsel.
Waarom de wet er nog steeds toe doet
Deze voorbeelden tonen aan waarom de CLARITY Act relevant blijft, ook nu de regulering stukje bij beetje vordert. Toezichthouders kunnen beperktere vragen beantwoorden en benaderingen testen, maar hun optreden berust op bestaande wetgeving. Richtsnoeren kunnen veranderen, vrijstellingen zijn onder voorwaarden, en maatregelen van toezichthouders kunnen voor juridische uitdagingen komen te staan of worden gewijzigd bij leiderschapswisselingen. Het Congres zou duurzamere regels kunnen vaststellen voor activaclassificaties, verplichtingen van handelsplatformen, registratie en beleggersbescherming.
Meer juridische zekerheid zou instellingen kunnen helpen bij de evaluatie van crypto, maar regulering is geen overheidsaanbeveling. Bitcoin en andere cryptocurrencies blijven speculatief en volatiel, en de CLARITY Act zou deze activa niet veilig maken of het marktrisico wegnemen. Stablecoins en systemen op basis van gedistribueerde grootboeken kunnen dienen voor betalingen of afwikkeling, vooral wanneer tokens activa vertegenwoordigen zoals Amerikaanse staatsobligaties — toepassingen die verschillen van het besteden van volatiele crypto aan alledaagse goederen en andere risico's met zich meebrengen.
Voorlopig verduidelijkt de FAQ-update van de CFTC getokeniseerde toegestane beleggingen en blockchain-administratie binnen de bestaande regels, terwijl de vrijstelling van de SEC de beperkte handel in getokeniseerde aandelen adresseert. De onopgeloste vragen zijn degene die alleen het Congres kan beantwoorden: wie reguleert elke markt, welke bedrijven moeten zich registreren, en welke consumentenbescherming kunnen gebruikers verwachten. Tot wetgeving deze vragen oplost, zijn de signalen om in de gaten te houden procedureel: of de Senaat een nieuwe stemming over de CLARITY Act plant, hoe de SEC de publieke reacties op de vrijstelling voor getokeniseerde aandelen weegt, en of de medewerkers van de CFTC verdere FAQs over tokenisatie uitbrengen.
Bron: Blockonomi

