CBN wil vier 'remmen' wegnemen die de fintechgroei van Nigeria tegenhouden
Belangrijkste punten
- •De Centrale Bank van Nigeria noemde gefragmenteerde regelgeving, zwak vertrouwen, uitsluiting en angst voor innovatie als de vier belangrijkste remmen op de fintechsector van het land.
- •De nieuw opgerichte afdeling Innovation Management van de CBN, geleid door Abiodun Okunola, is belast met coördinatie tussen toezichthouders, zodat fintechs die meerdere vergunningen nodig hebben, bijvoorbeeld van NAICOM of PenCom, minder vertraging ondervinden.
- •Het fintechrapport van de CBN uit 2026 stelt een Single Regulatory Window voor die compliance bij meerdere instanties op één plek zou afhandelen; de implementatie ervan wordt gezien als een belangrijke toets van de hervorming.
- •Okunola schatte dat ongeveer 40 miljoen Nigerianen met een beperking slecht worden bediend door de financiële infrastructuur en stelde irisverificatie voor voor klanten die geen vingerafdrukken kunnen leveren.
- •Hij noemde interoperabiliteit tussen de meer dan 430 fintechbedrijven van Nigeria een strategische prioriteit en wees op ingebouwde kredietproducten zoals reisbetalingen in termijnen als voorbeelden die de bestaande regelgevingscategorieën onder druk zetten.
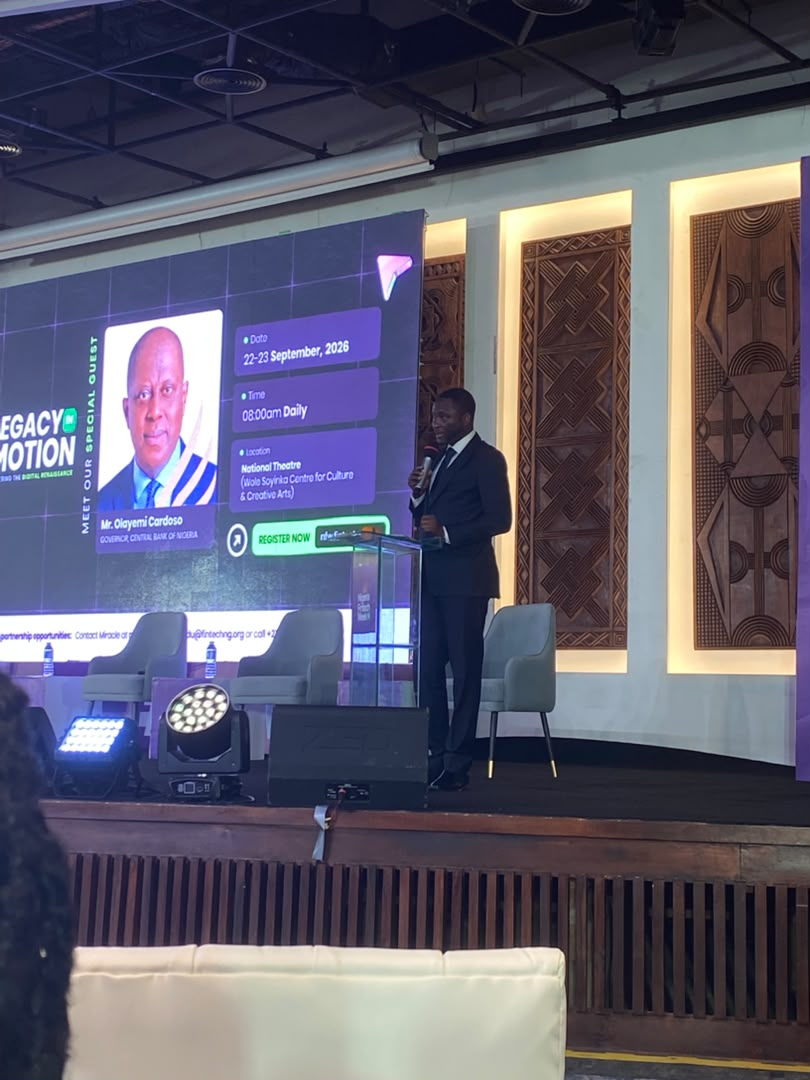
De Centrale Bank van Nigeria (CBN) wil vier grote "remmen" wegnemen die volgens de bank de fintechsector van het land vertragen, nu nieuwe financiële producten steeds verder reiken dan het traditionele bankwezen en toezichthouders moeite hebben de innovatie bij te benen.
Abiodun Okunola, die namens CBN-gouverneur Olayemi Cardoso sprak bij de opening van de Nigeria Fintech Week 2026, noemde fragmentatie, vertrouwen, uitsluiting en angst voor innovatie als de belangrijkste uitdagingen voor het digitale financiële systeem van Nigeria. Het evenement wordt gehouden in het Wole Soyinka Centre for Culture and Creative Arts, voorheen het National Theatre, en vindt plaats op 22 en 23 september onder het motto "Legacy in Motion: Powering the Digital Renaissance." Elke rem对应t aan een fase in de manier waarop financiële producten Nigeriërs daadwerkelijk bereiken: hoe snel ze worden goedgekeurd, of klanten ze vertrouwen, wie ze kunnen gebruiken en hoe volledig nieuwe categorieën worden gereguleerd.
Zijn opmerkingen komen op moment dat de Nigeriaanse fintech zich verder ontwikkelt dan basale betalingen naar kunstmatige intelligentie, open finance, embedded finance, digitale assets en grensoverschrijdende betalingen — allemaal belangrijke sporen op dit jaarlijke evenement.
"Stilstaan is geen stabiliteit; stilstaan is achterop raken," aldus Okunola tegen het publiek. "De uitdaging is niet óf verandering komt, maar of we de moed, het inzicht en de coördinatie hebben om die te sturen."
De eerste rem: gefragmenteerde regelgeving
Okunola kwam herhaaldelijk terug op een ongemakkelijke waarheid: geld beweegt sneller dan regelboeken. Financiële innovatie komt zelden in een vorm aan waarin toezichthouders al een lafje voor hebben.
Een fintech kan beginnen met betalingen en zich vervolgens uitbreiden naar verzekeringen, pensioenen en kredietvering. Plotseling heeft het niet met één toezichthouder te maken, maar met meerdere, elk met eigen formulieren, doorlooptijden en definitie van "compliance." Producten die maanden zouden moeten duren, kunnen veel langer blijven liggen — niet omdat iemand bezwaar maakt, maar omdat er geen enkel bureau is dat ze door kan laten.
"Dit is waar de CBN ook een koerswijziging heeft gemaakt," zei Okunola, wijzend op de nieuw opgerichte afdeling Innovation Management van de bank, die hij zelf leidt. De opdracht van deze afdeling is om toezichthouders met elkaar te laten praten, zodat bedrijven die over die grenzen heen bouwen niet zelf de gesprekken hoeven te begeleiden.
Een fintech die naast haar kernactiviteit ook verzekeringen aanbiedt, heeft bijvoorbeeld een vergunning van de CBN nodig en nog een van NAICOM of PenCom — respectievelijk de Nationale Verzekeringscommissie en de Nationale Pensioencommissie, die toezicht houden op verzekeringen en pensioenen.
"Hoe spreken we snel met elkaar," vroeg hij, "zodat de vergunningen die je allemaal nodig hebt, de waarde die je wilt leveren niet vertragen?"
Het eigen fintechrapport van de CBN uit 2026 suggereert dat de sector dezelfde vraag stelt. Fragmentatie, langdurige goedkeuringen, dubbelzinnige regels en oplopende compliancekosten komen allemaal terug in zorgen van marktdeelnemers. Het rapport stelt een Single Regulatory Window voor om compliance bij meerdere instanties op één plek af te handelen.
De tweede rem: vertrouwen in de technologie
Een financiële app kan er strak uitzien en in seconden geld verplaatsen, maar dat helpt allemaal niet als mensen hun geld of persoonlijke gegevens niet eraan toevertrouwen.
Okunola noemde vertrouwen de basis van elke digitale transactie. "Elke betaling begint misschien als een transactie, maar slaagt pas als deze eindigt in vertrouwen," zei hij.
Mensen moeten geloven dat hun geld aankomt, dat hun gegevens privé blijven, dat fraude wordt gestopt of hersteld, en dat klachten snel worden gehoord. Die taak wordt lastiger nu kunstmatige intelligentie zowel financiële dienstverlening als financiële criminaliteit hervormt. Okunola waarschuwde dat criminelen AI al gebruiken om slimmere oplichting te bouwen die zowel klanten als instellingen treft. Daarmee staat AI in de Nigeriaanse fintech aan beide kanten van de balans — als productgrens waar de sector nu op bouwt, en als fraudevector waar de afweer mee gelijke tred moet houden.
De les voor fintechs: snelheid alleen wint geen klanten. Systemen die het geld van mensen beheren, moeten ook veilig en betrouwbaar zijn.
De derde rem: uitsluiting
De Nigeriaanse fintechsector heeft jarenlang de toegang tot financiën verbreed via mobiele apps, agent banking en digitale betalingen. Toegang is volgens Okunola echter niet hetzelfde als inclusie. Zijn toetsgeval zijn mensen met een beperking — naar schatting ongeveer 40 miljoen Nigeriërs — voor wie de financiële infrastructuur van het land nooit is ontworpen.\nHij gaf een bot voorbeeld: een blinde klant loopt een bank binnen met miljoenen op zijn rekening, en het eerste wat hij tegenkomt is een slechte behandeling. "Ook al heeft die persoon 20 miljoen naira op zijn rekening, ze behandelen hem niet goed," zei hij.
Daarnaast zijn er klanten van wie de vingerafdrukken niet kunnen worden vastgelegd. "Mensen die door lepra zijn getroffen, hebben geen vingerafdrukken meer," zei Okunola, met het voorstel om over te schakelen op irissen of andere vormen van identiteitsverificatie. Zijn bredere punt: deze hiaten zijn niet alleen sociale problemen — het zijn markten. "Daar is veel geld te verdienen," zei hij.
De vierde rem: angst voor innovatie
De laatste rem is misschien het moeilijkst voor toezichthouders om toe te geven: angst zelf — de zorg dat technologie sneller beweegt dan de regels die zijn opgesteld om die te beheersen. Toezichthouders bewegen op een dun koord. Gaan ze te langzaam, dan bereiken nuttige producten nooit de mensen die ze nodig hebben. Gaan ze te snel, dan worden consumenten blootgesteld aan risico's die nog niemand volledig heeft doorgrond.
Het antwoord van Okunola is dat regulering en innovatie nooit rivalen bedoeld waren. "Innovatie en regulering mogen niet als tegenstrijdige krachten worden behandeld," zei hij.
Er is volgens hem nodig dat toezichthouders het tempo bijhouden en blijven leren van de sector die zij toezien. Dat is nu belangrijker dan ooit, want de producten die nu op de markt komen passen niet meer netjes in de oude categorieën.
De voorbeelden van Okunola lieten zien hoe ver fintech zich van het bankwezen heeft verwijderd. Bij embedded finance verkopen niet-financiële bedrijven financiële producten rechtstreeks aan klanten.
"Als je bij Air Peace een ticket probeert te boeken, zie je dat ze vragen: 'Wil je in kleine stukjes betalen?'" zei hij. Wakanow doet hetzelfde en laat klanten reizen in termijnen betalen.
"Denk er nu eens over na: ze bieden krediet aan. Voor ons zijn ze non-bank; ze zijn niet gelicenseerd om krediet aan te bieden. Hoe reguleren we dat?"
Die vraag vat het dilemma vast waarmee toezichthouders nu worden geconfronteerd: financiële producten blijven opduiken bij bedrijven die niemand een financiële instelling zou noemen. De inzet is praktisch: een termijnknop op een reissite is in de ogen van de toezichthouder een kredietproduct, wat de kernactiviteit van het bedrijf ook is. Dezelfde trend loopt door open banking, digitale assets, programmeerbaar geld en grensoverschrijdende betalingen, die allemaal op de agenda staan van de Nigeria Fintech Week 2026.
Klimaatfinanciering kan een andere markt openen. Okunola wees op de plannen van Nigeria voor een koolstofmarkt, waarbij boeren die bossen in stand houden koolstofkredieten kunnen verdienen die door bedrijven elders worden gekocht. "Dat betekent dat er behoefte zal zijn aan fintechoplossingen die die betalingen mogelijk maken," zei hij.
Interoperabil als volgende grens
Nigeria telt volgens de organisatoren van de Nigeria Fintech Week al meer dan 430 fintechbedrijven. De volgende uitdaging is, zo betoogde Okunola, om ze samen te laten werken. Hij noemde interoperabiliteit een strategische prioriteit en stelde dat platforms, instellingen en toezichthouders niet geïsoleerd kunnen blijven opereren.
"Wanneer systemen veilig met elkaar verbonden en communiceren, worden transacties betrouwbaarder, dalen de deelnamekosten, neemt de concurrentie toe en schaalt innovatie sneller," zei hij.
Dat, zo suggereerde hij, is wat "de remmen losmaken" betekent. De CBN vraagt niet dat regulering verdwijnt — alleen dat zinloze wrijving verdwijnt.
"Onze taak is niet om discipline te verwijderen of waarborgen los te laten; het is om onnodige wrijving te vervangen door intelligente vangrails, zodat innovatie zich kan bewegen met de snelheid van kansen en tegelijk verankerd blijft in het publieke belang," aldus Okunola.
Twee maatstaven zullen laten zien of die omslag in de praktijk standhoudt: of de Single Regulatory Window uit het fintechrapport van de CBN van 2026 van voorstel tot werkend systeem komt, en hoeveel interbestuurlijke coördinatie de afdeling Innovation Management kan omzetten in snellere goedkeuringen.
De betalingen, bedrijven en infrastructuur zijn er al. Wat er daarna gebeurt, hangt ervan af of toezichthouders het systeem gemakkelijker maken om te navigeren zonder het minder veilig te maken.

