Canadese Grote Zes banken bouwen aan getokeniseerde deposito-rails in de strijd om on-chain geld
Belangrijkste punten
- •De Canadese Grote Zes banken bouwen gezamenlijk aan Canadese dollar-getokeniseerde deposito's om te onderzoeken of gereguleerde commerciële bankdeposito's een uitsluitende afhankelijkheid van cryptocurrencies voor blockchainafwikkeling kunnen vervangen.
- •OSFI verklaarde op 10 september dat getokeniseerde deposito's juridisch niet verschillen van conventionele deposito's, waardoor banken binnen het bestaande regelgevingskader kunnen opereren in plaats van te wachten op nieuwe wetgeving.
- •Getokeniseerde deposito's zijn gewone bankverplichtingen die worden weergegeven en overgedragen op distributed-ledgertechnologie, met programmeerbaarheid, snellere betalingen en exploitatie rond de klok binnen de gereguleerde bankruimte.
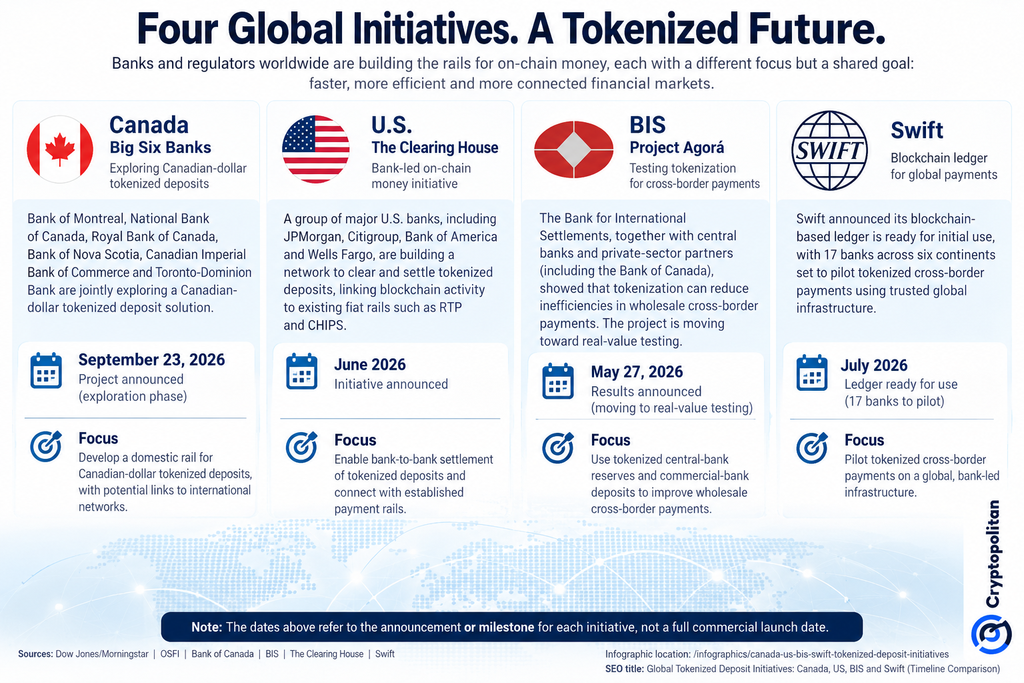
- •Het Canadese project weerspiegelt parallelle initiatieven, waaronder BIS Project Agorá, een door banken geleid Amerikaans netwerk voor getokeniseerde deposito's dat door The Clearing House wordt beheerd, en een SWIFT blockchain-ledger-proef met 17 banken.
- •Het initiatief blijft verkennend in plaats van een lancering, waarbij het Citi Institute schat dat getokeniseerde activa tegen 2030 kunnen oplopen tot 5,5 biljoen dollar in het basisscenario.
De zes grootste banken van Canada bouwen gezamenlijk aan Canadese dollar-getokeniseerde deposito's, als onderdeel van een bredere wereldwijde inspanning om te bepalen welke vorm van geld zal worden gebruikt voor de afwikkeling van getokeniseerde betalingen, effecten en reële activa.
Bank of Montreal, National Bank of Canada, Royal Bank of Canada, Bank of Nova Scotia, Canadian Imperial Bank of Commerce en Toronto-Dominion Bundelen in het project hun krachten. De belangrijkste Canadese banken onderzoeken of gereguleerde commerciële bankdeposito's een uitsluitende afhankelijkheid van cryptocurrencies voor blockchainafwikkeling kunnen vervangen.
Een bankdeposito, weergegeven op een blockchain
Zoals Dow Jones Newswires meldde, is het initiatief een eerste stap richting de modernisering van de Canadese binnenlandse betalingssystemen.
Getokeniseerde deposito's zijn in wezen gewone bankdeposito's, met één verschil: ze worden weergegeven en overgedragen via distributed-ledgertechnologie (DLT) in plaats van traditionele rails, en ze vormen geen aparte activaklasse. Volgens het IMF worden deze deposito's geregistreerd als bankverplichtingen die worden aangehouden, geregistreerd en verhandeld op blockchain- of andere DLT-infrastructuur.
Hun waarde ligt in programmeerbaarheid zonder de gereguleerde bankwereld te verlaten. Banken kunnen de efficiëntie en snelheid van betalingen verhogen, rond de klok opereren en instructies in overdrachten insluiten als complexe code. De eerste stap is het mogelijk maken van deposito-overdrachten tussen Canadese financiële instellingen, met koppelingen naar andere digitale-activa-netwerken mogelijk in een later stadium.
Waarom de uitspraak van OSFI het project een basis geeft
Het project profiteert van regelgevende duidelijkheid. In een verklaring van 10 september zei het Office of the Superintendent of Financial Institutions (OSFI de federale toezichthouder die toezicht houdt op de Canadese banken, dat getokeniseerde deposito's juridisch niet verschillen van conventionele deposito's, waarbij de technologieneutrale benadering van de kwestie werd herhaald.
"De onderliggende technologie van een financieel product of dienst bepaalt niet de juridische aard ervan." — OSFI
Het onderscheid heeft aanzienlijke gevolgen. Omdat OSFI toezicht houdt op de Grote Zes, kunnen banken blijven opereren binnen het bestaande regelgevingskader voor financiële instellingen in plaats van te wachten tot wetgevers een nieuw juridisch regime voor getokeniseerde deposito's creëren. OSFI blijft niettemin verwachten dat gereguleerde entiteiten voldoen aan de toepasselijke regelgevingsvereisten met betrekking tot technologie-, cyber- en derdenrisico's.
Canada heeft al enkele van de basisinfrastructuur getest. Project Samara, een experiment van de Bank of Canada, omvatte TD, RBC en Export Development Canada bij de implementatie van DLT en een groothandelseen centrale-bankdigitale munt in een getokeniseerde obligatietransactie. Het project concludeerde dat atomische afwikkeling in principe kan werken, waarbij uitdagingen werden geïdentificeerd met betrekking tot complexiteit, governance, liquiditeit, operaties en juridische afstemming.
Dezelfde inzet, gespeeld over vier initiatieven
Canada staat niet alleen in deze aanpak. In mei meldde de Bank for International Settlements (BIS), de in Bazel gevestigde instelling die de centrale banken van de wereld bedient, dat Project Agorá had aangetoond dat tokenisatie de efficiëntie van groothandels-grensoverschrijdende betalingen kon verbeteren door getokeniseerde centrale-bankreserves te combineren met deposito's bij commerciële banken. Het project gaat de fase van real-world testen van het concept in, en de Bank of Canada maakt er deel van uit.
In juni introduceerden grote banken in de Verenigde Staten een door banken geleid initiatief. The Clearing House zal het programma exploiteren, waardoor getokeniseerde deposito's kunnen worden vereffend en afgewikkeld terwijl blockchain wordt gekoppeld aan bestaande systemen die het exploiteert, zoals het RTP real-time betalingsnetwerk en het CHIPS clearing-systeem.
"Dit initiatief brengt de innovatie van digitale financiën samen met het vertrouwen, de schaal en de afwikkelingszekerheid van gevestigde bankbetalingsinfrastructuur." — Mark Monaco, Bank of America
Cryptopolitan meldde dat JPMorgan, Citigroup, Bank of America en Wells Fargo tot de instellingen behoren die het Amerikaanse netwerk ondersteunen.
In juli verklaarde IFT, het berichtennetwerk dat banken wereldwijd verbindt, dat zijn blockchain-ledger gereed was voor een echte proef, met 17 banken uit zes continenten die bereid zijn getokeniseerde grensoverschrijdende betalingen te testen.
De vier initiatieven wijzen in dezelfde richting: gereguleerd bankgeld vecht om centraal te blijven in de financiële markt nu de afwikkeling on-chain verplaatst.
Depositotegen stablecoins, en de ontbrekende afwikkelingslaag
Diepere strijd is tussen verschillende vormen van digitaal geld. Getokeniseerde deposito's blijven verplichtingen van commerciële banken, terwijl stablecoins afzonderlijke digitale verplichtingen zijn gedekt door reserveactiva. De vraag is niet simpelweg welke technologie sneller is, maar welke vorm van geld instellingen uiteindelijk vertrouwen als de afwikkelingslaag voor getokeniseerde financiën.
De kans is groot maar nog vroeg. Het Citi Institute schat dat getokeniseerde activa tegen 2030 kunnen oplopen tot 5,5 biljoen dollar in het basisscenario. Binance Research schatte de waarde van reële activa on-chain op circa 34,18 miljard dollar per 15 september, met slechts ongeveer 0,01% van adresseerbare activa getokeniseerd en circa 12% van gevolgd getokeniseerd kapitaal actief gebruikt in leningen, liquiditeit of onderpand.
Vooralsnog verkennen de Canadese Grote Zes, zonder te lanceren. De volgende vragen zijn welke technologie zij kiezen, of meer instellingen toetreden, en hoe het Canadese binnenlandse systeem uiteindelijk verbinding maakt met de Amerikaanse, BIS- en SWIFT-initiatieven die al richting live gebruik bewegen.

