“Unless you no get babe”: Nigerianen debatteren over sparen met een salaris van ₦100.000
Belangrijkste punten
- •De meeste geïnterviewde jonge Nigerianen zeiden dat sparen met een maandsalaris van ₦100.000 bijna onmogelijk is, omdat vervoer, voedsel, huur en familiale ondersteuning het inkomen opgebruiken.
- •Respondente Toba gaf maandelijkse vervoerskosten van ₦60.000 tot ₦70.000 aan, wat betekent dat tot 70% van een salaris van ₦100.000 alleen al naar woon-werkverkeer kan gaan.
- •Sommige respondenten zeiden dat sparen mogelijk blijft met discipline of automatische opnames, waaronder budgetteren alsof je ₦80.000 verdient in plaats van ₦100.000.
- •PiggyVest's Savings Report 2025 onder 26.000 Nigerianen toonde aan dat 68% van één inkomstenbron afhankelijk is, terwijl ongeveer 30% onder ₦100.000 verdient en 28% geen inkomen heeft.
- •Slechts 40% van de enquêterespondenten spaart elke maand terwijl 53% niets spaart, en meer dan de helft begint elke maand onzeker of het inkomen de basislevensonderhoud zal dekken.
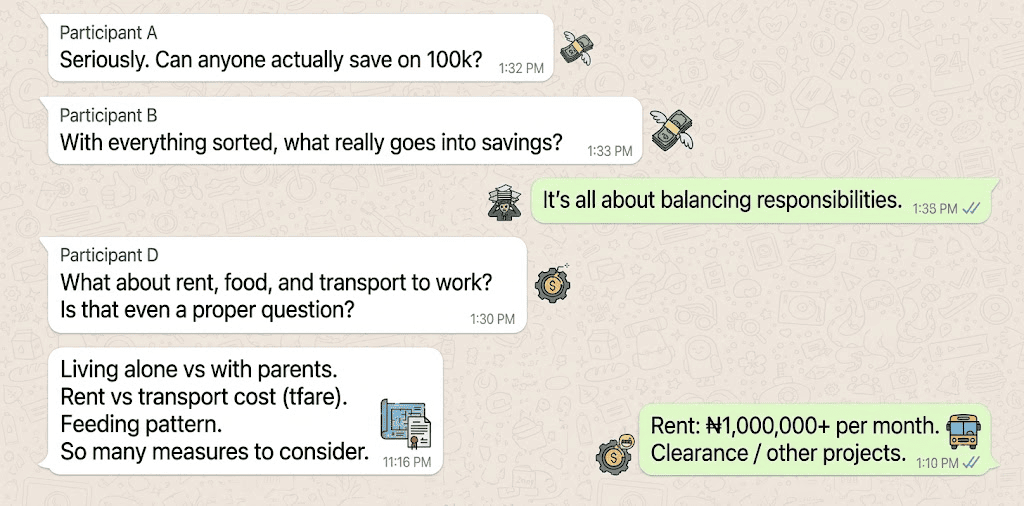
Voor veel werknemers in Nigeria voelt de betaaldag minder als een feest en meer als een aftellen naar financiële stress. Een maandsalaris van ₦100.000 lijkt op het eerste gezicht goed te doen, maar zodra uitgaven zoals vervoer, voedsel, internet, huur, ondersteuning van familie en de af en toe onverwachte kosten worden meegerekend, is het geld snel verdwenen. Die realiteit heeft een bredere discussie onder jonge Nigerianen aangewakkerd over wat het eigenlijk kost om van zo'n inkomen te sparen. De vraag reikt verder dan één salarisstrook: het raakt aan hoe jonge earners stijgende kosten opvangen, uitgebreide families ondersteunen en zich voorbereiden op noodgevallen — druk die volgens enquêtedata breed gedeeld wordt.
Bolatito, die ₦100.000 per maand verdient, vindt sparen bijna onmogelijk. “I can’t save out of my salary,” zei ze, over de last van voortdurende rekeningen en dagelijkse kosten. Ze is zeker niet de enige: haar ervaring voedde een bredere discussie onder jonge Nigerianen over de realiteit van geld opzij zetten met dat salaris.
Een andere respondent, Toba, bracht de frustratie dwarser onder woorden. “Guyyyy. Save what? Yourself?” zei ze — een reactie die de sfeer vangt van velen die het idee belachelijk vinden, nu overleven op zich al een strijd is.
Faysal, een andere geïnterviewde, zei de uitdaging te herkennen. Voor zijn huidige baan verdiende hij ook ₦100.000 per maand en gaf hij zo'n ₦25.000 alleen al aan vervoer uit. “It was tiring, honestly,” gaf hij toe. Voor werknemers die dagelijks reizen kan vervoer een enorm deel van het salaris opslokken, weinig overlatend voor voedsel, huur of andere essentiële rekeningen — een realiteit die een flinke uitdaging vormt voor veel werkende Nigerianen die de eindjes aan elkaar proberen te knopen.
Waar gaat het salaris van ₦100.000 eigenlijk heen?
Of een werknemer kan sparen, hangt sterk af van persoonlijke omstandigheden. Waar iemand woont speelt een grote rol, net als of iemand alleen woont of ruimte deelt met familie. Ook de uitgavenpatronen voor vervoer en voedsel en het aantal mensen dat van het inkomen afhankelijk is, zijn belangrijke factoren.
Joshua, een andere deelnemer aan de discussie, benadrukte die details. “Whether you live alone or with your parents, how much you spend on transportation, and what your eating habits are, there are many things to consider,” legde hij uit. Toch bleef hij ervan overtuigd dat sparen niet realistisch is. “Honestly, I don’t believe anyone can really save on 100,000 naira. It just doesn’t seem possible,” zei hij.
Voor iemand die alleen woont en huur betaalt, kan de financiële druk nog groter zijn. Maandelijkse uitgaven tellen snel op: gemiddelde earners geven veel uit aan vervoer, voedsel, huur, elektriciteit, data en black tax, en onverwachte kosten kunnen op elk moment opduiken. En dan is er ook nog het “girlfriend budget”. Al deze eisen in balans houden maakt sparen extra moeilijk.
“Unless you no get babe”
Een van de lichtere opmerkingen in de discussie ging over hoeveel moeilijker sparen wordt voor mensen in een relatie. Eén deelnemer grapte dat het alleen mogelijk is “unless you don’t have a girlfriend.”
Het punt is simpel: een salaris dekt zelden alleen degene die het verdient. Er zijn dates te plannen, cadeaus te kopen, uitstapjes te beleven en in sommige gevallen overboekingen of een toelage voor een partner. Wanneer het al een strijd is om in eigen behoeften te voorzien, kan de toevoeging van de uitgaven van een ander de resterende spaarruimte flink aantasten.
Niet elke relatie werkt zo, maar de grap benadrukt een grotere waarheid: veel Nigerianen dragen financiële verantwoordelijkheden die ver buiten hun eigen uitgaven reiken. Voor sommigen betekent dat geld sturen naar ouders of broers en zussen. Voor anderen houdt het in het ondersteunen van een partner, bijdragen aan huishoudelijke rekeningen ofjspringen bij noodgevallen.
Volgens het PiggyVest Savings Report for 2025, een enquête onder 26.000 Nigerianen, dealt meer dan drie op de vijf Nigerianse earners regelmatig of af en toe met wat vaak “black tax” wordt genoemd — het praktijk van het financieel ondersteunen van familie en verwanten. Voor earners in die positie concurreert sparen met verplichtingen die bestaan voordat het salaris binnenkomt, wat mede verklaart waarom het debat net zo zeer om omstandigheden draait als om wilskracht.
Sommigen sparen toch, en de cijfers ondersteunen de worsteling
Niet iedereen vindt sparen onmogelijk met een salaris van ₦100.000. Faysal, die vroeger dat bedrag verdiende, zei een klein bedrag opzij te hebben kunnen zetten, met de nadruk op dat de juiste instelling en discipline een echt verschil kunnen maken.
Boluwatife gaf een praktische tip: automatiseer sparen in plaats van te wachten tot het eind van de maand om te sparen wat er over is. “You just have to find a way to think of it as if you’re earning ₦80,000 instead,” legde hij uit, met het advies automatische opnames in te stellen zodat het proces niet elke maand van handmatige inspanning afhangt. Hij voegde toe dat hoeveel iemand kan sparen uiteindelijk afhangt van individuele omstandigheden. “If I start earning, no matter how much it is, I’m going to save,” zei hij vol vertrouwen.
Een andere respondent was het ermee eens dat sparen mogelijk is, maar alleen onder bepaalde voorwaarden — bijvoorbeeld als iemand bij ouders woont, gratis lunch op het werk krijgt en minimale financiële verplichtingen heeft.
Toba's eigen cijfers laten zien hoe krap de rekensom kan zijn. Ze zei dat haar vervoerskosten in een goede maand ₦60.000 kunnen overstijgen en in een moeilijke maand kunnen oplopen tot ₦70.000. Met een salaris van ₦100.000 zou dat slechts ₦30.000 tot ₦40.000 overlaten voor al het andere — wat betekent dat wel 70% van het loon naar woon-werkverkeer kan gaan voordat voedsel, huur of familiale ondersteuning zelfs maar in beeld komen.
De uitdaging beperkt zich niet tot mensen die ₦100.000 verdienen. Volgens het PiggyVest 2025 Savings Report verdient zo'n 30% van de 26.000 respondenten minder dan ₦100.000, terwijl 28% geen inkomen heeft — wat betekent dat bijna drie van elke vijf mensen onder die drempel verdienen of helemaal geen inkomsten hebben. Het rapport toonde ook aan dat 68% van de Nigerianen afhankelijk is van één inkomstenbron.
Nog opvallender: slechts 40% van de respondenten gaf aan elke maand te, terwijl 53% toegaf helemaal niets te sparen. Stijgende kosten van levensonderhoud werden genoemd als belangrijke reden voor het gebrek aan noodspaargeld. Voor de meeste mensen waren voedsel en boodschappen de grootste kostenpost, gevolgd door kleding, persoonlijke verzorging, nutsvoorzieningen, vervoer en huisvesting. Meer dan de helft van de ondervraagden zei elke maand te beginnen zonder te weten of hun inkomen hun basislevensonderhoud zal dekken.
Die context helpt verklaren waarom het debat over sparen met ₦100.000 niet simpelweg een kwestie van discipline is. Het gaat ook om marges: met de meeste respondenten afhankelijk van één inkomen en meer dan de helft onzeker of het loon de basis dekt, is de spaarruimte vaak al op vóórdat de maand begint.

