Apollo-econoom Torsten Slok zegt dat het AI-haussistische scenario een 'kernachtige economische zwakte' heeft nu aandelen- en obligatietrades ontsporen
Belangrijkste punten
- •Torsten Slok betoogde dat de marginale kosten van het produceren van compute hoger zijn dan de marginale voordelen die het gebruikers oplevert, wat twijfels werpt op beweringen van onbeperkte vraag naar datacenters.
- •Hij stelde vast dat 80% van de top 1% van de AI-uitgevers wordt ondersteund door durfkapitaal, wat erop wijst dat startups hun compute-rekeningen betalen met durfkapitaal in plaats van met organische inkomsten.
- •Volgens Slok stijgen winstmarges en omzet per werknemer bij de Magnificent Seven, terwijl de rest van de S&P 500 geen door AI aangedreven financiële verbetering heeft gezien.
- •Meta's vijfjarige credit default swaps verbreidden met 7,6 basispunten tot een record van 114,79 basispunten, terwijl de aandelen van CoreWeave deze maand met meer dan 30% daalden en de swaps van het bedrijf 1.145 basispunten bereikten.
- •Mark Habib van S&P Global waarschuwde dat onderling verbonden financieringsstructuren tussen hyperscalers en datacenterprojecten betekenen dat er mogelijk meer aan AI gerelateerde schulden bestaan dan huidige openbaarmakingen laten zien.
Apollo-hoofdeconoom Torsten Slok heeft de afgelopen week een ware veldtocht gevoerd en een reeks waarschuwingen geuit over de AI-hausse, precies op het moment dat Wall Street zich terugtrok uit de sector.
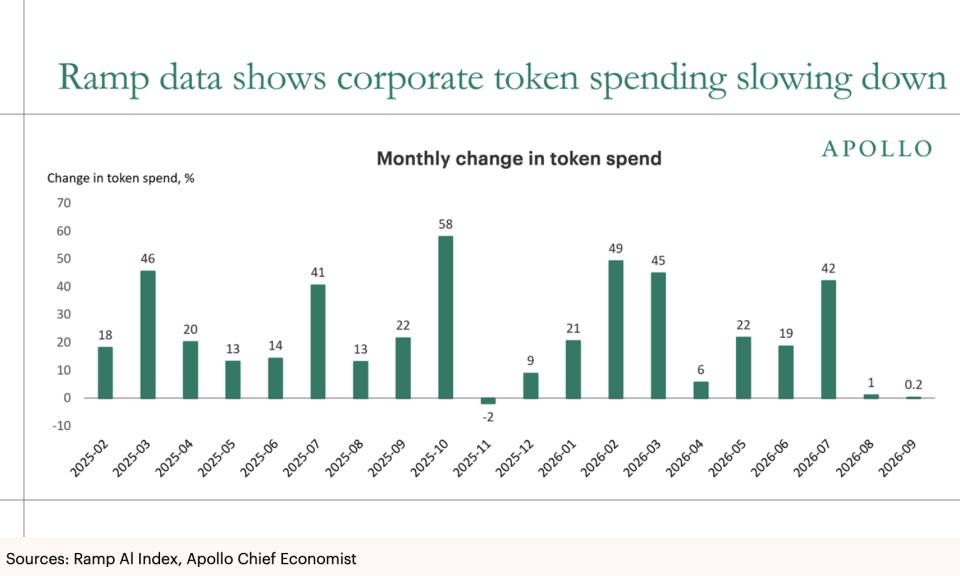
Op dinsdag wees Slok op de recente vertraging in de groei van token-uitgaven—de gebruiksafhankelijke kosten voor het draaien van AI-modellen—en betoogde hij in een notitie over afremmende token-uitgaven dat de vraagcurve naar compute vlak is en zeer gevoelig voor prijswijzigingen. De meeste bedrijven die in de technologie investeren, voegde hij eraan toe, hebben nog steeds geen aanzienlijke productiviteitsrendementen gezien, waardoor AI er meer uitziet als een kostenpost dan als een groeimotor.
"De kernachtige economische zwakte in het AI-hausscenario is dat de marginale kosten van het produceren van compute hoger zijn dan de marginale voordelen die het gebruikers oplevert, wat twijfels werpt op de beweringen van onbeperkte vraag naar datacenters," legde hij uit. "Hoeveel compute en hoeveel datacenters er nodig zijn, hangt af van de rendementen die bedrijven met die compute kunnen genereren. Tot nu toe laat de AI-opbrengst voor bedrijven langzaam op zich wachten, wat wijst op een toenemende terughoudendheid om voor AI-diensten te betalen."
De belangrijkste bepalende factor in modellen voor datacenterbouw is, betoogde hij, niet de fysieke capaciteit of de beschikbaarheid van stroom, maar de werkelijke prijs die gebruikers bereid zijn te betalen voor compute. Bedrijven betalen alleen een hoge prijs als dit leidt tot hogere omzetgroei, grotere winsten of aanzienlijke besparingen—en Slok schreef dat er weinig aanwijzingen zijn dat dit op grote schaal bestaat. "Misschien komt dat in de toekomst. Misschien ook niet," waarschuwde hij.
Op donderdag sloeg hij alarm over de "circulariteit" in token-uitgaven in een vervolgnootitie. AI-bedrijven staan al onder vuur voor financieringsdealen waarin zij geld verschaffen of schulden garanderen voor andere bedrijven die ook tot hun grootste klanten behoren, wat twijfels oproept over hoe duurzaam hun groei is. Slok suggereerde dat een vergelijkbare dynamiek bestaat tussen AI-startups en de durfkapitaalfondsen die in hen investeren, waarbij hij opmerkte dat 80% van de top 1% van de AI-uitgevers wordt ondersteund door durfkapitaal. Naar zijn mening betekent dit dat startups hun compute-rekeningen betalen met durfkapitaal in plaats van met organische inkomsten.
Op zaterdag verklaarde hij dat AI buiten de grote hyperscalers "nul financiële opbrengst" heeft opgeleverd voor Amerikaanse bedrijven, schrijvend dat winstmarges en omzet per werknemer stijgen bij de zogenaamde Magnificent Seven—de mega-cap techaandelen die de S&P 500 domineren—terwijl de rest van de S&P 500 een dergelijke verbetering niet heeft gezien. In lijn met zijn eerdere notities zei Slok dat het Amerikaanse bedrijfsleven in het algemeen de nieuwste AI-modellen niet nodig heeft—en er ook niet voor wil betalen. Zelfs als AI goedkoper wordt en steeds meer een commodity wordt, kunnen reguliere bedrijven moeite hebben om de technologie in te zetten om financiële resultaten te verbeteren.
"AI is misschien een geweldige rekenmachine, maar in het bedrijfsleven is intelligentie vooral oordeelsvorming," schreef hij. "Oordelen hangen af van context, en het antwoord verschilt naargelang welke mens of welk model je vraagt. Misschien wel het belangrijkste: AI begrijpt geen verantwoordelijkheid, vertrouwen, cultuur, ongeschreven regels, ethische afwegingen of billijkheid—dit alles beïnvloedt reputatierisico's en uiteindelijk omzetgroei en winstmarges."
Zijn reeks notities kwam uit terwijl aan AI gerelateerde aandelen tuimelden—met name chipaandelen—en handelaren twijfelden aan hoe lang de kapitaaluitgaven-razernij nog kan voortduren. Een handvol hyperscalers is van plan dit jaar naar schatting 800 miljard dollar uit te geven, met een capex volgend jaar die naar verwachting boven de 1 biljoen dollar uitkomt.
Al dat kapitaal aantrekken zal echter mogelijk niet gemakkelijk zijn. Meta heeft al veel schulden uitgegeven en kondigde deze week de uitgifte van een nieuwe aandelenklasse aan, mede om CEO Mark Zuckerberg te helpen betalen voor een mogelijke vermogensbelasting Californië. Nu de socialemediagigant dit jaar van plan is 135 tot 145 miljard dollar uit te geven, bereikte de kosten van het verzekeren van Meta's schulden tegen default donderdag een record: vijfjarige credit default swaps verbreidden met 7,6 basispunten tot een recordhoogte van 114,79 basispunten. Omdat deze swaps werken als een verzekering op bedrijfsobligaties, weerspiegelt een stijgende prijs voor die bescherming dat markten een hogere kans op default toekennen.
Ook kleinere AI-bedrijven zoals "neoclouds"—gespecialiseerde aanbieders die GPU-rekencapaciteit verhuren aan AI-ontwikkelaars—komen onder druk te staan. De aandelen van CoreWeave zijn deze maand met meer dan 30% gecrasht, en de vijfjarige credit default swaps van het bedrijf zijn gestegen naar 1.145 basispunten, ongeveer tien keer het niveau van Meta.
De zorgen eindigen daar niet. Mark Habib, hoofd digitale infrastructuur bij S&P Global, wees op "onderling verbonden financieringsstructuren" tussen hyperscalers en datacenterprojecten of kleinere AI-bedrijven.
"Het is veilig om aan te nemen dat er meer (schulden) zijn die we niet zien," zei hij tijdens een rondetafelgesprek in Londen, volgens Reuters. "Als het niet wordt gerapporteerd, dan maakt het geen deel uit van de openbaarmaking door de hyperscalers. En als we de transacties waarbij deze verplichting kan ontstaan niet beoordelen, dan is het een feit dat we mogelijk geen zicht hebben."
Dit verhaal verscheen oorspronkelijk op Fortune.com.

