Airtels virtual card met Mastercard gaat Safaricoms greep op Keniaanse online betalingen uitdagen
Belangrijkste punten
- •Airtel Mobile Commerce N.V., de fintech-tak van Airtel Africa, bereidt een Virtual Card Number met ondersteuning van Mastercard voor Kenia voor die Airtel Money-portemonnees verbindt met internationale verkopers zoals Amazon en Netflix, zonder dat een bankrekening nodig is.
- •De nieuwe kaart zal concurreren met Safaricoms M-PESA GlobalPay, een virtuele Visa-kaart uit 2022 die kan putten uit de Fuliza-overdraft, terwijl Airtels prepaidproduct vereist dat klanten vooraf geld laden.
- •Data van de Communications Authority of Kenya toont aan dat M-PESA's marktaandeel in mobiel geld daalde naar 88,8% in juni 2026, van bijna 95% in 2023, terwijl het aandeel van Airtel Money steeg naar 11,1%.
- •Safaricoms wereldwijde betalingsactiviteiten genereerden KES 4,76 miljard ($37,2 miljoen) in het boekjaar dat eindigde in maart 2026, een stijging van 22,3% jaar op jaar, wat het omzetpotentieel van internationale online uitgaven onderstreept.
- •Airtel heeft sinds 2025 meer dan 875.000 virtuele kaarten uitgegeven in Oeganda, Zambia en Tanzania en van plan de dienst uit te breiden naar Kenia, de Democratische Republiek Congo en Gabon, hoewel het Keniaanse tarievenoverzicht en de lanceringstijd nog niet bekend zijn.
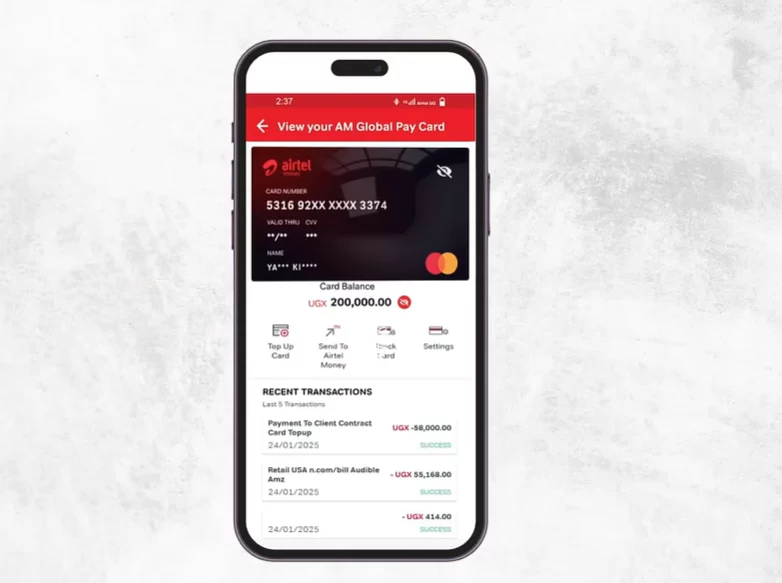
Airtel Mobile Commerce N.V., de in Nederland gevestigde fintech-tak van Airtel Africa, staat op het punt een virtuele betaalkaart in Kenia te lanceren, waarmee een nieuw front wordt geopend in de concurrentiestrijd met Safaricom rond internationale online uitgaven.
Het product, een Virtual Card Number (VCN) ontwikkeld in samenwerking met Mastercard, wordt geïntegreerd met Airtel Money-portemonnees en stelt klanten in staat om diensten te betalen op mondiale platforms zoals Amazon en Netflix zonder een traditionele bankrekening. In tegenstelling tot een fysieke kaart bestaat een VCN alleen uit kaartgegevens voor online gebruik, waardoor een mobiele portemonnee kan transacteren met verkopers en abonnementsplatforms die via kaartnetwerken afrekenen.
De lancering positioneert Airtel Money Global Pay in directe concurrentie met M-PESA GlobalPay, de virtuele Visa-kaart die Safaricom in 2022 introduceerde, en koppelt de rivaliteit rond mobiel geld aan de langlopende concurrentie tussen Mastercard en Visa, de twee grootste kaartnetwerken. Airtel betreedt een markt waarin Safaricom een gevestigde voorsprong heeft, gebouwd op een M-PESA-dienst die sinds 2007 in Kenia actief is, maar de strijd gaat verder dan de betalingsnetwerken achter de kaarten. Het gaat ook om hoe klanten transacties financieren, online uitgaven beheren en toegang krijgen tot krediet wanneer hun portemonneesaldo laag is.
De M-PESA GlobalPay-kaart kan putten uit Fuliza, een overdraftfaciliteit die in aanmerking komende klanten online betalingen laat afronden wanneer hun M-PESA-saldo ontoereikend is. De prepaidkaart van Airtel Money mist deze functie; klanten moeten deze eerst opwaarderen voordat ze een aankoop kunnen doen.
Data van de Communications Authority of Kenya toont aan dat M-PESA's marktaandeel in mobiel geld in juni 2026 zakte naar 88,8%, van bijna 95% in 2023. Het aandeel van Airtel Money steeg in dezelfde periode naar 11,1%. Deze cijfers wijzen op een geleidelijke verschuiving in de concurrentieverhoudingen, al blijft de voorsprong van Safaricom aanzienlijk.
Globale handel biedt een nieuwe inkomstenstroom
Het groeiende gebruik van digitale diensten in Kenia geeft beide operators een reden om te concurreren om internationale betalingen. Streamingabonnementen, softwarediensten en buitenlandse e-commerceplatforms stellen aanbieders van mobiel geld in staat uitgaven te bereiken die anders via bankkaarten zouden l.
Netflix, dat in 2016 Afrika binnenkwam, is een voorbeeld van hoe internationale digitale diensten deel zijn geworden van het dagelijkse bestedingspatroon. Virtuele kaarten laten klanten zonder bankrekening deze verkopers betalen via mobiel geld, waardoor het bereik van portemonnees verder reikt dan binnenlandse overschrijvingen en betalingen aan verkopers.
Voor operators die onder druk staan op binnenlandse betalingskosten bieden grensoverschrijdende transacties ook een manier om inkomsten te genereren uit internationale handel. Valutaconversie en verkopersbetalingen kunnen inkomsten opleveren bovenop de kernactiviteit van het verplaatsen van geld tussen lokale rekeningen.
Safaricoms wereldwijde betalingsactiviteiten, waaronder grensoverschrijdende overboekingen, virtuele kaarten en app store-facturering, genereerden KES 4,76 miljard ($37,2 miljoen) in het boekjaar dat eindigde in maart 2026, een stijging van 22,3% ten opzichte van het voorgaande jaar. M-PESA genereerde KES 182,7 miljard (323,1 miljard) aan transactiewaarde verspreid over 46,4 miljard transacties.
Deze cijfers laten zien waarom zelfs een relatief klein deel van M-PESA's bedrijf ertoe doet. Wereldwijde betalingen kunnen bijdragen aan omzetgroei zonder dat Safaricom een vergelijkbaar aandeel moet veroveren op de Keniaanse binnenlandse markt voor mobiel geld. Voor Airtel ligt de kans in het veroveren van een deel van die uitgaven naarmate meer klanten zijn portemonnee gebruiken voor online aankopen.
In 14 Afrikaanse markten genereerde Airtels mobiel-geldactiviteit $1,3 miljard aan omzet, een stijging vanaf $747 miljoen. Het bedrijf heeft sinds 2025 meer dan 875.000 virtuele kaarten uitgegeven in Oeganda, Zambia en Tanzania en van plan de dienst te introduceren in Kenia, de Democratische Republiek Congo en Gabon.
Krediet en beveiliging onderscheiden de kaarten
De twee producten hanteren verschillende benaderingen voor het financieren van online betalingen. M-PESA GlobalPay is gekoppeld aan de M-PESA-portemonnee van de klant. Airtels VCN-model vereist daarentegen dat klanten geld van hun hoofdportemonnee van Airtel Money naar de virtuele kaart overboeken voordat ze een aankoop doen.
Deze opzet stelt Airtel-klanten in staat geld af te zonderen voor online aankopen, waarbij de rest van hun portemonneesaldo gescheiden blijft van kaarttransacties. Het geeft hen ook meer controle over abonnementsbetalingen en hun online uitgaven.
Klanten moeten hun accountgegevens blijven beschermen en transacties in de gaten houden. De mate van bescherming hangt ook af van de mogelijkheden om de kaart te bevriezen of te beheren, ongeautoriseerde betalingen te betwisten en verdere afschrijvingen te voorkomen.
Safaricoms oorspronkelijke ontwerp van de virtuele Visa-kaart gebruikte een card verification value (CVV) die klanten genereerden via de M-PESA-app na invoer van hun pincode. Elke code was 30 minuten geldig en kon slechts één keer worden gebruikt, waardoor het venster waarin deze kon worden misbruikt bij lekkage beperkt was.
Safaricom kondigde in 2026 de overdraftoptie voor GlobalPay aan, waardoor in aanmerking komende klanten online betalingen kunnen afronden wanneer hun portemonneesaldo ontoereikend is. Deze functie kan voorkomen dat abonnementsbetalingen mislukken, maar het betekent ook dat automatische afschrijvingen een beroep kunnen doen op krediet, waardoor klanten een overdraft moeten aflossen.
Airtels prepaidmodel biedt geen vergelijkbare overdraftfaciliteit, dus klanten moeten over voende middelen op de virtuele kaart beschikken om een aankoop te voltooien. Dat kan minder handig zijn, maar het voorkomt ook dat de kaart bestedingen uitbreidt via een vergelijkbare kredietlijn.
Een uitdager heeft nog steeds een schaalprobleem
Safaricoms grote klantenbestand geeft GlobalPay een gevestigd publiek, terwijl bekendheid met M-PESA klanten kan weerhouden van het wisselen van betaalmethode. Airtels kaart kan aantrekkelijk zijn voor klanten die al Airtel Money gebruiken en een directe route naar internationale verkopers willen. De regionale uitrol geeft het bedrijf ook ervaring om op voort te bouwen bij de entree in de Keniaanse markt.
Klanten zullen valutakosten, transactielimieten, acceptatiegraden, het afhandelen van geschillen en het gemak van het beheren van kaartgegevens moeten vergelijken. Airtels prijzen zullen bijzonder belangrijk zijn, omdat een goedkopere kaart prijssensitieve gebruikers kan aantrekken, terwijl onduidelijke kosten de aantrekkingskracht van het prepaidontwerp kunnen verminderen.
Airtel heeft nog niet alle details bekendgemaakt die Keniaanse klanten nodig hebben om de dienst te beoordelen, waaronder de valutakosten. Safaricoms GlobalPay hanteert een valutatoeslag, waardoor de totale kosten van een aankoop een relevant vergelijkingspunt zijn. Publiceert Airtel zijn volledige tarievenoverzicht en bevestigt het de lanceringstijd, dan rust de vergelijking tussen de twee kaarten op functies in plaats van op de totale kosten.
De lancering zal Safaricoms voorsprong in mobiel geld niet uitwissen. Toch geeft het Airtel een nieuwe manier om te concurreren om klantbestedingen, dit keer bij de online kassa in plaats van via binnenlandse overschrijvingen.

