Filipijnse CRE-leiders zien AI strategieën vormgeven ondanks uitvoeringskloof
Belangrijkste punten
- •Ongeveer 73% van de ondervraagde organisaties verwacht dat het personeelsbestand groeit, terwijl 35% enige vermindering van banen door automatisering verwacht.
- •Ongeveer 55% van de organisaties verwacht dat AI-adoptie snelle bijscholing en nieuwe combinaties van vaardigheden voor werknemers vereist.
- •Een gebrek aan expertise, problemen met samenwerking tussen functies en een zich ontwikkelende nationale AI-strategie worden genoemd als belangrijke obstakels voor waardecreatie uit AI.
- •Organisaties geven prioriteit aan geavanceerde en betrouwbare technologische infrastructuur, aanpasbare werkplekken en voorzieningen voor welzijn om productiviteit en de werknemerservaring te verbeteren.
- •JLL adviseert organisaties te plannen voor meerdere personeelsmodellen, interne capaciteiten te ontwikkelen en de samenwerking tussen vastgoed-, HR-, IT-, Finance- en Operations-teams te versterken.
Door Janlo de los Reyes
Ongeveer vier op de vijf leiders op het gebied van bedrijfs- en corporate real estate (CRE) in de Filipijnen zijn van mening dat kunstmatige intelligentie (AI) hun vastgoedstrategieën de komende drie tot vijf jaar grotendeels zal vormgeven. Slechts 18% is echter verder gekomen dan monitoring en implementatie en heeft AI volledig in de bedrijfsvoering geïntegreerd en de organisatie voorbereid op AI-gerelateerde veranderingen.
Dit is een van de belangrijkste bevindingen uit JLL’s 2026 Future of Work Survey, waarin wordt onderzocht hoe organisaties omgaan met AI-transformatie, productiviteitsvereisten, risicobeheer en portefeuillestrategie. De wereldwijde enquête, die van januari tot april van dit jaar werd uitgevoerd, verzamelde reacties van 100 leiders en leidinggevenden op het gebied van corporate real estate in de Filipijnen. De respondenten vertegenwoordigden organisaties met tussen ten minste 500 en meer dan 10.000 werknemers, verspreid over 20 sectoren.
De uitvoeringsbarrière rond AI
Hoewel 79% van de leiders erkent dat AI gevolgen zal hebben voor hun portefeuilles, bevinden veel organisaties zich nog in de planningsfase. Deze kloof weerspiegelt de complexiteit van het beoordelen van de impact van AI op organisaties tijdens de vroege stadia van adoptie.
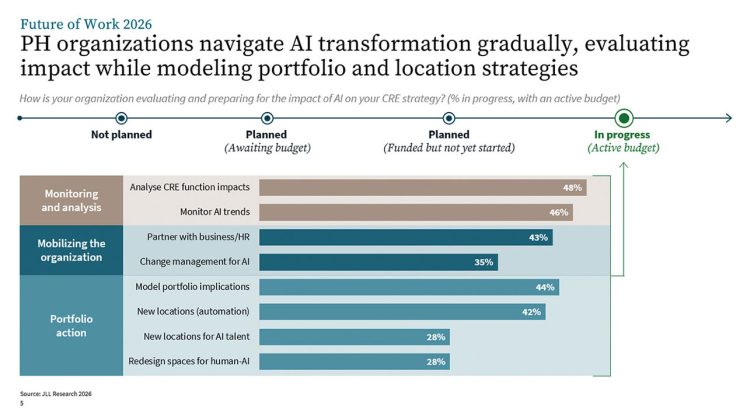
Van de organisaties die momenteel AI-transformatie doorvoeren, analyseert 48% nog steeds de impact op CRE-functies en monitort 46% AI-trends. Ongeveer 44% modelleert de gevolgen van AI voor hun portefeuilles, terwijl 42% de gevolgen voor nieuwe locaties modelleert. Nog eens 43% werkt samen met bedrijfs- en Human Resources-teams (HR) om hun organisaties in beweging te krijgen.
Ongeveer 73% van de organisaties verwacht dat het personeelsbestand van hun onderneming zal groeien. Banken en andere financiële dienstverleners stonden bovenaan de sectoren met deze verwachting, gevolgd door zakelijke en professionele dienstverlening en de gezondheidszorg. Daarentegen verwachten bedrijven in de bouw en engineering, evenals productiebedrijven, een krimp van het personeelsbestand.
Tegelijkertijd erkent 65% van de organisaties dat AI menselijke functies zal veranderen, terwijl 35% enige afname van functies als gevolg van automatisering verwacht. Banken en andere financiële dienstverleners, de gezondheidszorg, de productiesector en zakelijke en professionele dienstverlening waren de toonaangevende sectoren als het gaat om de verwachting dat functies zullen veranderen. De bouw en engineering, evenals banken en andere financiële dienstverleners, voerden de groep aan die functievermindering door automatisering verwacht.
De bevindingen plaatsen het debat over de vraag of AI banen zal verminderen of nieuwe banen zal creëren in context. Het onderzoek erkent het mogelijke verlies van arbeidsplaatsen, maar wijst ook op het ontstaan van banen en het opnieuw ontwerpen van functies als gevolgen van AI-adoptie. Een kleiner personeelsbestand kan leiden tot het verdwijnen van banen en een geringere behoefte aan kantoorruimte. Omgekeerd kan groei van het personeelsbestand in sectoren zoals banken en andere financiële dienstverlening, de gezondheidszorg, de productie en zakelijke en professionele dienstverlening leiden tot extra vraag naar kantoorruimte, met per saldo een positieve kantooropname.
Schaarste aan talent is eveneens naar voren gekomen als een mogelijk aandachtspunt. Ongeveer 55% van de organisaties denkt dat AI snelle bijscholing van werknemers en nieuwe combinaties van vaardigheden vereist. Sectoren die dit naar verwachting het meest zullen ervaren zijn banken en andere financiële dienstverleners, bouw en engineering, datacenters, gezondheidszorg en zakelijke en professionele dienstverlening. Tegelijkertijd is 45% het ermee eens dat AI-ondersteuning de toegang tot talent kan verbeteren doordat werknemers taken met een hogere toegevoegde waarde kunnen uitvoeren. Technologie- en digitale bedrijven vormen de kopgroep binnen deze groep.
Capaciteitsgebrek weegt zwaarder dan budgetbeperkingen
Budgetbeperkingen staan buiten de top vijf van belemmeringen voor AI-adoptie en waardecreatie in de komende jaren. Dit kan verklaren waarom veel organisaties in de monitoring- en analysefase blijven. Zelfs wanneer er budgetten beschikbaar zijn, noemen organisaties een gebrek aan expertise om veranderingen aan te sturen, problemen met samenwerking tussen teams en de nog in ontwikkeling zijnde nationale strategie rond AI als de belangrijkste obstakels voor waardecreatie.
De belangrijkste toekomstige investeringsprioriteiten om de productiviteit van individuele werknemers te maximaliseren zijn onder meer kritieke infrastructuur, met name geavanceerde technologie en AI-ondersteuning, evenals betrouwbare technologische infrastructuur. Aanpasbare individuele werkplekken en activity-based werkplekken stonden respectievelijk op de derde en vierde plaats onder de productiviteitsverhogende factoren. Voor onderscheidende ervaring richten organisaties zich op voorzieningen voor welzijn en diensten voor werk-privébeheer.
Deze bevindingen onderstrepen de rol van vastgoed bij het creëren van waarde. Sinds de pandemie hechten organisaties meer belang aan het vermogen van kantoren om de productiviteit van werknemers te ondersteunen.
Betaalbaarheid bepaalt de uitvoering van de portefeuille
Op gebouwniveau omvatten de opkomende prioriteiten van organisaties een strategische positionering voor de lange termijn, door AI aangestuurde gebouwen en aandacht voor de kwaliteit en voorzieningen van gebouwen.
Dit sluit aan bij de in de markt waargenomen flight-to-quality-beweging, waarbij gebruikers betere ruimtes zoeken in nieuwe gebouwen van premiumkwaliteit en gecertificeerde gebouwen. Naast kostenoverwegingen wordt deze verschuiving beïnvloed door de behoefte—vooral bij multinationale ondernemingen (MNC’s)—om aan te sluiten bij doelstellingen op het gebied van milieu, maatschappij en goed bestuur (ESG), de groeiende vraag naar technologisch ondersteunde kantoren en de wens naar een prestigieus adres dat kan helpen talent aan te trekken.
Aan de aanbodzijde versterken deze trends de argumenten voor verbetering van vastgoedactiva, vooral gezien de omvang van de verouderde voorraad alleen al in het stedelijke gebied. Nu het landschap snel verandert, moeten gebouweigenaren relevant blijven om veroudering te voorkomen.
Op het niveau van de werkplek is het kantoor relevanter geworden. De vraag is niet langer alleen hoeveel ruimte een organisatie nodig heeft, maar ook welk type omgeving zij voor haar werknemers voor ogen heeft. Kantoren zijn, net als andere vastgoedcategorieën, ervaringsgericht geworden. Respondenten noemden een verscheidenheid aan samenwerkingsruimtes, dienstverlening op hospitality-niveau, gepersonaliseerde gebruikerservaringen en innovatieve en experimentele benaderingen als opkomende prioriteiten.
De AI-transformatie beïnvloedt de Total Cost of Occupancy, waardoor een kloof ontstaat tussen ambities en betaalbaarheid. Hoewel organisaties slimme gebouwtechnologie willen invoeren, blijven door AI aangestuurde automatisering van het personeelsbestand en vereisten op het gebied van technologische infrastructuur belangrijke aandachtspunten. Inflatoire druk, stijgende operationele kosten en uitgaven voor energie en nutsvoorzieningen vormen eveneens belangrijke kostenbronnen. Deze druk kan de budgetten verminderen die beschikbaar zijn voor andere investeringen gericht op strategische positionering en transformatie op lange termijn.
Een strategisch actiekader
De bevindingen van JLL wijzen op drie actiegebieden.
Ten eerste moeten organisaties zich voorbereiden op meerdere toekomstscenario’s voor het personeelsbestand. Gezien de verscheidenheid aan werkregelingen kunnen organisaties verschillende modellen plannen, waaronder volledig op afstand, hybride en volledige terugkeer naar kantoor. Naar verwachting blijft kantoorruimte een cruciale rol spelen. Het is daarom belangrijk te investeren in werkplekken die productiviteit en welzijn in balans brengen. Organisaties kunnen ook flexibiliteit behouden door verschillende huurtermijnen en hub-and-spoke-voetafdrukken te hanteren, met traditionele kantoorruimte of flexspaces.
Ten tweede moeten organisaties capaciteitsgebreken aanpakken en tegelijkertijd keuzemogelijkheden behouden. Dit houdt in dat zij interne capaciteiten opbouwen en samenwerken met AI-experts wanneer interne expertise ontbreekt.
Tot slot moeten organisaties mechanismen creëren om ontwikkelingen te signaleren en besluitvaardigheid te vergroten. Dit vereist sterkere samenwerking tussen CRE-, HR-, informatietechnologie- (IT), Finance- en Operations-teams. Ook moet prioriteit worden gegeven aan het regelmatig volgen van ruimtegebruik, AI-adoptie en voorkeuren van werknemers, naast duidelijke regels voor het moment waarop middelen moeten worden geïnvesteerd of aangepast.
Uiteindelijk zullen de organisaties die vooroplopen in CRE-transformatie de organisaties zijn die adaptieve capaciteiten voor de toekomst opbouwen.
Janlo De Los Reyes is hoofd research en advisory van JLL Philippines.

