AI-datacenters 2026: elektriciteitsverbruik bijna verdubbeld tegen 2030 nu capex $900 miljard nadert
Belangrijkste punten
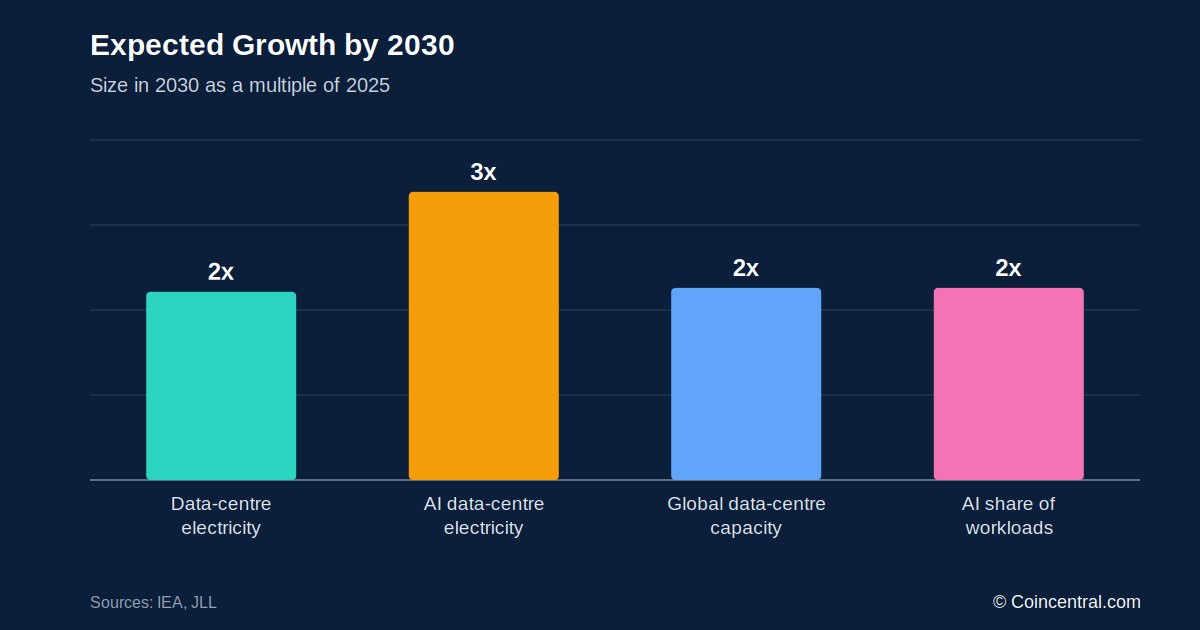
- •Het Internationaal Energieagentschap schat dat wereldwijde datacenters in 2025 ongeveer 485 TWh verbruikten en projecteert dat de vraag tegen 2030 rond 950 TWh komt — bijna een verdubbeling in vijf jaar.
- •Het elektriciteitsverbruik van AI-gerichte datacenters wordt tussen 2025 en 2030 naar verwachting verdrievoudigd, met versnelde servers die jaarlijks ongeveer 30% groeien tegenover circa 9% voor conventionele servers.
- •JLL projecteert bijna 100 GW aan nieuwe datacenter-capaciteit wereldwijd tussen 2026 en 2030 tegen investeringskosten van ongeveer $3 biljoen, en Noord-Amerika had medio 2026 66 GW in aanbouw waarvan circa 95% al aan huurders was toegezegd.
- •TrendForce verwacht in 2026 wereldwijd ongeveer 2,8 miljoen geleverde AI-servers, terwijl de gecombineerde kapitaaluitgaven van negen grote cloudaanbieders in 2026 naar verwachting $886,7 miljard overschrijden — een stijging van ongeveer 90% op jaarbasis.
- •De stroomvoorziening wordt de belangrijkste flessenhals voor AI-uitbreiding, waardoor bedrijven zoals Google en Microsoft inzetten op eigen stroomarrangementen, variërend van kerncentrales en hernieuwbare energie tot projecten zoals American Electric Powers brandstocelfaciliteit van $4 miljard in Wyoming.
Kunstmatige intelligentie heeft een van de grootste infrastructuurprogramma's in de geschiedenis van de technologie in gang gezet. Workloads die vroeger op kleine clusters draaiden, vragen nu om duizenden chips, datacenters op industriële schaal en netverbindingen van honderden megawatts. Het Internationaal Energieagentschap (IEA) schat dat wereldwijde datacenters in 2025 ongeveer 485 terawattuur (TWh) aan elektriciteit verbruikten en verwacht dat dat cijfer tegen 2030 uitkomt op circa 950 TWh. Het is ook de reden waarom AI-aankondigingen steeds meer op energienieuws lijken, met stroomcontracten en netwerkbeperkingen die nu de krantenkoppen delen met chiplanceringen.
Dit overzicht bundelt de belangrijkste cijfers over elektriciteitsverbruik, bouw, chips, uitgaven en stroomvoorziening. Alle cijfers komen uit de bronnen die aan het einde van het artikel worden genoemd.
Hoeveel elektriciteit verbruiken datacenters?
Het IEA schat dat wereldwijde datacenters in 2025 ongeveer 485 TWh verbruikten, gelijk aan grofweg 1,5% tot 2% van het wereldwijde elektriciteitsverbruik en meer dan het jaarverbruik van vele grote economieën.
Volgens de centrale prognose van het agentschap loopt de vraag op tot circa 950 TWh in 2030, oftewel ongeveer 3% van de wereldwijde elektriciteitsvraag — bijna een verdubbeling in vijf jaar. De groei stopt daar niet: in het basisscenario van het IEA loopt het verbruik op tot ruim 1.200 TWh in 2035. Gemeten als de opwekking die nodig is om datacenters te voeden, inclusief systeemverliezen, kan het cijfer uitkomen op 1.300 TWh — bijna driemaal het niveau van 2025.
De prognoses brengen aanzienlijke onzekerheid met zich mee. Kleine veranderingen in AI-efficiëntie, modelvraag of chiptechnologie worden vermenigvuldigd tot grote verschillen wanneer ze worden toegepast op miljoenen servers.
AI is de belangrijkste groeimotor
Niet elke datacenter-megawatt dient AI. Traditionele faciliteiten hosten websites, cloudopslag, databases, streaming, bedrijfssoftware, sociale netwerken, zoekfuncties en financiële systemen.
AI is de snelst groeiende workload. Het IEA verwacht dat het elektriciteitsverbruik van versnelde servers — de hardware die vooral voor AI wordt gebruikt — tot 2030 met ongeveer 30% per jaar groeit, tegen slechts circa 9% per jaar voor conventionele servers. Versnelde servers kunnen bijna de helft van de netto toename van de wereldwijde datacenter-elektriciteitsvraag in die periode voor hun rekening nemen, waarbij koeling en ondersteunende apparatuur nog eens een groot aandeel toevoegen. Al met al wordt verwacht dat het elektriciteitsverbruik van AI-gerichte datacenters tussen 2025 en 2030 zal verdrievoudigen.
AI kan in 2030 de helft van de datacenter-workloads uitmaken
JLL schat dat AI in 2025 goed was voor ongeveer 25% van de datacenter-workloads, een aandeel dat tegen 2030 kan oplopen tot 50%.
Ook de aard van de vraag verschuift. De eerste fase van de hausse werd gedomineerd door het trainen van grote modellen; in toenemende mate wordt stroom en rekenkracht gebruikt voor inferentie — het draaien van AI-modellen voor eindgebruikers. Elke chatbot-prompt, AI-zoekresultaat, gegenereerde video en software-agent vereist inferentie-rekenkracht. Nu honderden miljoenen mensen en bedrijven dagelijks AI gebruiken, kan inferentie uiteindelijk meer totale rekenkracht vereisen dan training.
De stroomvraag van Amerikaanse datacenters kan verviervoudigen
De Verenigde Staten staan in het centrum van de bouwhausse. Amerikaanse datacenters verbruikten in 2024 ongeveer 177 tot 192 TWh aan elektriciteit, en sommige actuele prognoses suggereren dat het cijfer tegen 2030 kan oplopen tot 793 TWh — meer dan viermaal het niveau van 2024 in zes jaar.
Het IEA verwacht dat datacenters bijna de helft van de groei van de Amerikaanse elektriciteitsvraag tot 2030 voor hun rekening nemen. Tegen het einde van het decennium kunnen Amerikaanse datacenters meer elektriciteit gebruiken dan de gecombineerde productie van aluminium, staal, cement, chemicaliën en andere energie-intensieve goederen in het land.
Bijna 100 GW aan nieuwe capaciteit, voor een bedrag van $3 biljoen
Elektriciteitsvraag vertaalt zich direct in bouw. JLL verwacht tussen 2026 en 2030 bijna 100 gigawatt (GW) aan nieuwe datacenter-capaciteit wereldwijd, wat de mondiale capaciteit ongeveer zou verdubbelen. De realisatie ervan kan circa $3 biljoen aan investeringen vergen, waarbij de mondiale datacentermarkt tot 2030 met ongeveer 14% per jaar groeit.
Ter vergelijking: één enkele AI-campus van 1 GW kan de output van een grote conventionele centrale nodig hebben.
Noord-Amerika heeft 66 GW in aanbouw
Noord-Amerika voert de hausse aan. JLL meldde medio 2026 ongeveer 66 GW aan capaciteit in aanbouw, waarvan circa 95% al was toegezegd aan huurders — de belangrijkste reden waarom de leegstand ondanks recordbouw rond 1% blijft.
De Noord-Amerikaanse absorptie bereikte in de eerste helft van 2026 25 GW, tweemaal het niveau van een jaar eerder en vijfmaal het niveau van twee jaar eerder. Hyperscalers waren goed voor ongeveer 59% van de huurdersvraag, neocloud-aanbieders voor 11% en puur AI-bedrijven voor 7%.
Atlanta haalt Northern Virginia in bij bouw
CBRE, gericht op de grote Noord-Amerikaanse wholesale-markten, meldde in de eerste helft van 2026 7,48 GW in aanbouw in de primaire markten, een stijging van 24,8% ten opzichte van een jaar eerder.
Atlanta haalde Northern Virginia in bij capaciteit in aanbouw, met 2,88 GW tegenover 2,42 GW. Northern Virginia blijft echter de grootste bestaande markt, met ongeveer 4,50 GW aan operationele capaciteit en een leegstand van 0,2%. Ongeveer 80% van de capaciteit in aanbouw in de primaire markten was al voorverhuurd.
Europa breidt uit voorbij traditionele knooppunten
Europa groeit ook snel. De traditionele FLAP-D-markten — Frankfurt, Londen, Amsterdam, Parijs en Dublin — hadden begin 2026 ongeveer 3,8 GW aan actieve capaciteit, met nog eens 1,4 GW in aanbouw en circa 2 GW gepland.
Netbeperkingen stuwen grote AI-projecten naar regio's met meer beschikbare stroom, en de groei verspreidt zich naar Scandinavië, Spanje, Portugal, Italië en Oost-Europa in plaats van beperkt te blijven tot de historische knooppunten.
AI-servers, GPU's en custom chips
TrendForce schat dat de wereldwijde leveringen van AI-servers in 2026 ongeveer 2,8 miljoen stuks zullen bereiken, een groei van 30% tot 31% ten opzichte van een jaar eerder. AI-servers kunnen meer dan 74% van de totale waarde van de serverbranche genereren; ze zijn veel duurder dan standaardmachines en kunnen meerdere high-end chips, geavanceerde netwerktechniek, high-bandwidth-geheugen en vloeistofkoeling bevatten.
Van de AI-serverleveringen in 2026 wordt verwacht dat GPU's 69,7% uitmaken. Servers op custom chips — application-specific integrated circuits, of ASICs — worden verwacht op 27,8% en kunnen tegen 2030 richting 40% gaan. Voorbeelden zijn Google TPUs, Amazon Trainium, Microsoft Maia en Meta MTIA. Microsoft zei in oktober 2026 dat het in 2027 meer dan een miljoen Maia 300-chips kan inzetten; een Maia 300-rack bevat 96 chips en verbruikt ongeveer 167 kilowatt. Reuters meldde dat Microsofts chipPush deels gericht is op kostenbesparing — één motivatie achter de verschuiving van de sector naar custom silicium.
Nvidia Blackwell en de verschuiving naar inferentie
Nvidia blijft de belangrijkste leverancier van high-end AI-chips. TrendForce verwacht dat Blackwell-producten in 2026 ongeveer 71% van Nvidias high-end GPU-leveringen zullen uitmaken, tegen circa 61% eerder.
Van de vijf grootste Noord-Amerikaanse cloudbedrijven wordt verwacht dat zij in 2026 goed zijn voor meer dan 60% van de wereldwijde vraag naar Nvidias GB- en VR-serie AI-systemen. TrendForce schat dat hun AI-trainingsrekenkracht met meer dan 56% op jaarbasis kan groeien, terwijl de inferentie-rekenkracht met ongeveer 122% kan stijgen — een kloof die het groeiende belang van inferentie onderstreept.
China zet miljoenen AI-accelerators in
China is een van de weinige markten met recente schattingen op unit-niveau van accelerators. IDC-gegevens gemeld door Reuters tonen aan dat er in de eerste helft van 2026 meer dan 2 miljoen AI-accelerators in China werden geleverd, met ongeveer 678.000 stuks van Nvidia en circa 572.000 van Huawei.
Nvidias aandeel in de Chinese markt voor datacenter-AI-accelerators daalde tot ongeveer 34%, terwijl Huawei circa 28% bereikte. De verschuiving naar binnenlandse chips weerspiegelt Amerikaanse exportbeperkingen die de Chinese toegang tot Nvidias krachtigste producten beperken.
Cloud-capex nadert $900 miljard
TrendForce schat dat de gecombineerde kapitaaluitgaven in 2026 van Amazon, Microsoft, Alphabet, Meta, Oracle, ByteDance, Alibaba, Tencent en Baidu $886,7 miljard zullen overschrijden, een stijging van ongeveer 90% ten opzichte van een jaar eerder. De vijf Noord-Amerikaanse hyperscalers zijn goed voor bijna 90% van het totaal. Ook de Stanford AI Index 2026 laat zien dat de capex van hyperscalers zich sinds de lancering van ChatGPT meer dan heeft verdubbeld.
In de bredere sector kan de uitgaven aan AI-infrastructuur in 2026 ongeveer $811 miljard bereiken. Van Amazon, Microsoft, Alphabet en Meta wordt samen verwacht dat zij circa $630 miljard aan AI-infrastructuur uitgeven.
Bedrijfsbudgetten worden tegenwoordig gemeten in honderden miljarden dollars. Amazon heeft circa $200 miljard aan kapitaaluitgaven voor 2026 aangekondigd, waarvan een groot deel naar AI-infrastructuur gaat. Alphabet verhoogde zijn capex-prognose voor 2026 naar $195 miljard tot $205 miljard, en van Microsoft wordt verwacht dat het in kalenderjaar 2026 meer dan $175 miljard uitgeeft.
Stroom kan de grootste beperking worden
AI-bedrijven maakten zich eerst zorgen over het verkrijgen van genoeg GPU's; in toenemende mate is de beperkende factor elektriciteit. Een nieuwe AI-campus kan meer dan 1 GW aan vermogen nodig hebben — de vraag van honderdduizenden huishoudens — en netverbindingen kunnen jaren duren om te verkrijgen. Andere knelpunten zijn transformatoren, gasturbines, transmissielijnen, koelapparatuur, grond, vergunningen, water en geschoolde bouwvakkers.
Bedrijven bouwen of financieren daarom hun eigen stroom. In oktober 2026 kondigde American Electric Power een brandstofcelproject van $4 miljard en 702 MW aan om de Google-activiteiten in Wyoming te voorzien van stroom.
Omdat het IEA meerdere scenario's publiceert in plaats van één enkele prognose, is de snelheid waarmee deze knelpunten verdwijnen een van de variabelen die bepaalt welke van de projecties het dichtst bij de werkelijkheid komt.
Waar komt de stroom voor AI-datacenters vandaan?
Het IEA schat de huidige elektriciteitsvoorziening van datacenters op ongeveer 30% kolen, 27% hernieuwbare energie, 26% aardgas en 15% kernenergie. Van hernieuwbare energie wordt verwacht dat het bijna de helft van de extra datacentervraag tot 2030 dekt. Ook van aardgas wordt een grote rol verwacht, omdat het een stabiele output kan leveren wanneer hernieuwbare opwekking schommelt, en kernenergie kan richting 2030 en daarna belangrijker worden.
Daarom hebben Microsoft, Google, Amazon en anderen contracten gesloten over kerncentrales, reactoren van een nieuwe generatie, hernieuwbare energie en gas.
De grootste onzekerheid is efficiëntie
Het voorspellen van het elektriciteitsverbruik van AI is lastig. Nieuwe chips verbeteren de prestaties per watt, en modellen worden efficiënter via methoden als kwantisatie, distillatie en mixture-of-experts-architecturen. Maar goedkopere AI nodigt uit tot veel intensiever gebruik — een dynamiek die bekendstaat als het rebound-effect. Neem een model dat tien keer goedkoper wordt om te draaien: als het gebruik met 50 keer toeneemt, stijgt het totale elektriciteitsverbruik nog steeds vijfvoudig. Daarom gebruikt het IEA meerdere scenario's in plaats van één exact cijfer voor 2030.
De conclusie
Wereldwijde datacenters verbruikten in 2025 ongeveer 485 TWh aan elektriciteit en het IEA verwacht dat het verbruik tegen 2030 rond 950 TWh komt, met AI-gerichte faciliteiten die veel sneller groeien dan conventionele rekenkracht. Tussen 2026 en 2030 kunnen bijna 100 GW aan nieuwe capaciteit wereldwijd nodig zijn, tegen kosten van ongeveer $3 biljoen. Noord-Amerika heeft al ongeveer 66 GW in aanbouw, waarvan circa 95% is toegezegd.
De hardware groeit in een vergelijkbaar tempo: de leveringen van AI-servers worden in 2026 verwacht op ongeveer 2,8 miljoen stuks, custom chips winnen marktaandeel van GPU's en de negen grootste cloudaanbieders worden in 2026 naar verwachting meer dan $886 miljard uitgeven.
De centrale vraag is wellicht niet langer of bedrijven capabelere modellen kunnen bouwen. Het is of elektriciteit, chips, datacenters, transformatoren, koelsystemen en financiering de pas kunnen volgen. Om dat antwoord te volgen, houdt men de hier gebundelde reeksen in de gaten: IEA-scenario-updates, bouw- en absorptiecijfers van JLL en CBRE, leverings- en capex-schattingen van TrendForce en budgetkondigingen van hyperscalers.
Bronnen
- Internationaal Energieagentschap: Key Questions on Energy and AI, 2026
- Internationaal Energieagentschap: Energy Demand From AI
- Internationaal Energieagentschap: Energy Supply for AI
- JLL: 2026 Global Data Center Market Outlook
- JLL: North America Data Center Report, Midyear 2026
- CBRE: North America Data Center Trends H1 2026
- JLL: EMEA Data Centre Mid-Year 2026
- TrendForce: Global AI Server Shipments 2026
- TrendForce: AI Server Shipments and CSP Capex, August 2026
- TrendForce: Nvidia Blackwell GPU Shipments
- Stanford University: 2026 AI Index Report, Economy Chapter
- Reuters: Microsoft plans huge deployment of its own AI chips
- Reuters: US AI boom faces electric shock
- Reuters: Data centers' flexible power usage could save grid billions
- Bron: CoinCentral — AI Data Centre Statistics 2026

