Econbrowser-analyse: wat een omkeer van de AI-boom zou betekenen voor het Amerikaanse bbp en de consumptie
Belangrijkste punten
- •In bbp-boekhoudkundige termen wordt een groot deel van de uitgavengolf aan AI-capaciteit gecompenseerd door invoer van computers, randapparatuur en semiconductoren, die van de binnenlandse productie wordt afgetrokken.
- •Als de keynesiaanse multipliers voor investeringen en invoer ongeveer gelijk zijn, zou het einde van de AI-investeringsboom vrijwel neutraal zijn voor het gemeten bbp.
- •Verminderde verwachtingen over AI-rendementen, hetzij door financieringsbeperkingen hetzij door beleidsverschuivingen, kunnen assetprijzen en huishoudensvermogen verlagen en de consumptie vertragen, die goed is voor ongeveer twee derde van het Amerikaanse bbp.
- •Onderzoekers Bigot en Espic van de Banque de France schatten dat ongeveer de helft van de 2% consumptiegroei in de VS in 2025 toe te schrijven was aan stijgend aandelenvermogen, gebaseerd op een marginale consumptieneiging van ongeveer 0,027 per dollar.
- •In een ijkscenario zonder herstel van de beurs in het vierde kwartaal stelt de analyse dat de daaruit voortvloeiende consumptievertraging de bbp-groei niet negatief zou maken, onder gelijkblijvende omstandigheden, hoewel een wanordelijke marktcorrectie de onzekerheid kan vergroten en de totale vraag kan drukken.
Een analyse gepubliceerd op Econbrowser, de al lang bestaande economische weblog die wordt beheerd door de academische economen Menzie Chinn en James Hamilton, op 6 november 2026, overweegt wat er zou gebeuren als de investeringsboom in AI-capaciteit afvlakt terwijl assetwaarderingen leeglopen, waarbij de mechanische bbp-rekening wordt afgewogen tegen de economie van assetprijzen en huishoudensvermogen.
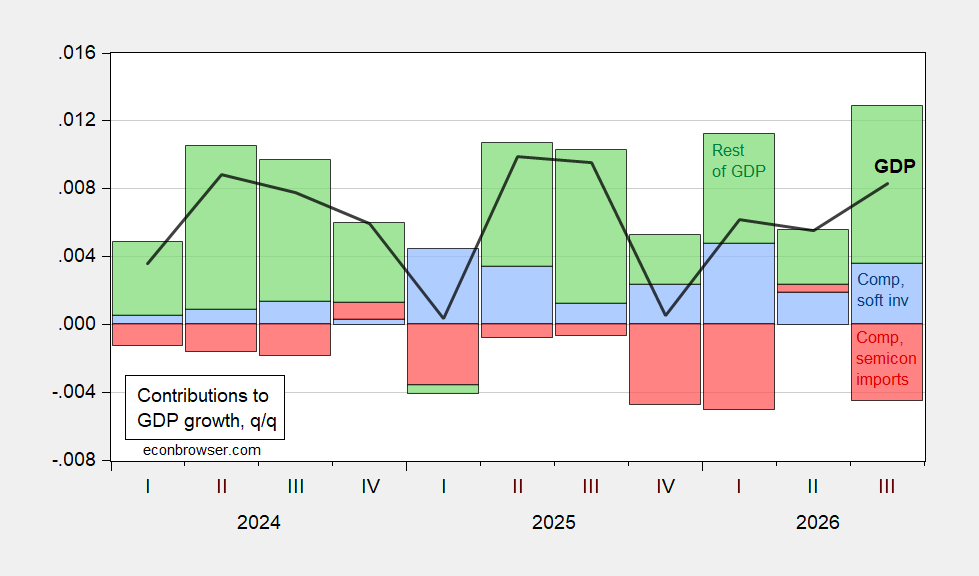
Allereerst, zoals breed is besproken, wordt de investeringsgolf — in bbp-termen — voor een groot deel gecompenseerd door invoer, die in de nationale rekeningen als aftrekpost wordt opgenomen, wat betekent dat uitgaven aan in het buitenland geproduceerde apparatuur niet rechtstreeks bijdragen aan de gemeten binnenlandse productie. In boekhoudkundige zin wordt dit getoond in Figuur 1.
Figuur 1: bbp-groei op kwartaalbasis (zwarte lijn), bijdragen aan de kwartaalgroei van het bbp door investeringen in computers en software (blauwe balk), door invoer van computers, randapparatuur en semiconductoren (rode balk), en de rest van het bbp (groene balk), allemaal niet geannualiseerd. Bron: Bureau of Economic Analysis (BEA), berekeningen van de auteur.
Hoewel de bouw van datacenters niet is opgenomen in het onderdeel kapitaaluitgaven, merkt de analyse op dat het meerekenen daarvan tot en met 2025 — de omvang van de beschikbare gegevens — het algemene beeld niet zou veranderen.
Het beoordelen van het effect op de economie als geheel vereist in elk geval het meewegen van keynesiaanse multipliers — de hoeveelheid extra productie die per uitgegeven dollar wordt gegenereerd — zowel bij investeringen als bij invoer. Als de multipliers voor beide categorieën ongeveer gelijk zijn, zou het einde van de boom vrijwel een nulsom zijn, althans in bbp-termen.
De economie is echter ingewikkelder. De investeringsgolf wordt aangedreven door grote verwachtingen over het rendement van AI. Als die verwachtingen worden bijgesteld — hetzij door een botsing tussen uitgavenplannen en financieringsmogelijkheden, hetzij door veranderingen in de waargenomen beleidsomgeving — zouden assetprijzen dalen, waardoor de consumptie lager uitkomt dan anders het geval zou zijn geweest.
Zonder zich te wagen aan voorspellingen over AI-gerelateerde assetprijzen, hanteert de analyse als ijkpunt een scenario waarin de beurskapitalisatie in het vierde kwartaal geen herstel laat zien. Het nettowaardevermogen van huishoudens zou dan dalen, wat — onder gelijkblijvende omstandigheden — een vertraging van de consumptiegroei impliceert.
Figuur 2: Consumptie, in miljarden geketen 2017-dollars, SAAR (blauw, linkerschaal in logaritme); nettowaarde van huishoudens in biljoenen dollars (vet donkerrood, rechterschaal in logaritme); impliciete nettowaarde onder de aanname dat het niet-aandelenvermogen constant blijft; een toename van de beurskapitalisatie met 3,4 biljoen dollar (rode lijn, rechterschaal in logaritme); een daling van 3 biljoen dollar (rood +). Bron: BEA, Federal Reserve Flow of Funds (vet rood), berekeningen van de auteur.
Hoeveel de consumptie vertraagt, hangt af van het vermogenseffect — een kanaal dat ertoe doet voor de bredere economie omdat huishoudelijke bestedingen goed zijn voor ongeveer twee derde van het Amerikaanse bbp. Bigot en Espic (2026), in onderzoek gepubliceerd door de Banque de France, schatten dat ongeveer de helft van de 2% consumptiegroei geregistreerd in 2025 toe te schrijven was aan een toename van het aandelenvermogen, gebaseerd op een marginale consumptie-uit het-vermogen-neiging van ongeveer 0,027 — 2,7 cent per dollar aan aandelenvermogen.
Met een consumptiegroei van 2,5% in het jaar tot en met het derde kwartaal zou het doorwerkingseffect de bbp-groei niet negatief maken, onder gelijkblijvende omstandigheden — een uitkomst die iets weerspiegelt als een soort consensus, zoals ook geëchoosd in recent commentaar over de vraag of een knelpunt in AI-uitgaven een recessie kan veroorzaken. Voor lezers die het debat volgen, zijn de nabije ijkpunten de kwartaalcijfers van de BEA over bbp en consumptie en de Flow of Funds-schattingen van de Federal Reserve over het nettowaardevermogen van huishoudens — dezelfde reeksen die ten grondslag liggen aan het ijkscenario — die zullen laten zien hoe aandelenwaarderingen, vermogen en bestedingen zich feitelijk bewegen in het vierde kwartaal.
Dat gezegd hebbende, waarschuwt de analyse dat een wanordelijke aanpassing op de financiële markten als reactie op een herkalibratie van AI waarschijnlijk gepaard zal gaan met verhoogde onzekerheid, wat op zichzelf de totale vraag drukt. Zoals de auteur het formuleert: "Wie weet."

