Afrikaanse startups halen $2,10 miljard op in acht maanden naarmate mega-deals het kapitaal concentreren
Belangrijkste punten
- •Afrikaanse startups haalden van januari tot augustus 2026 $2,10 miljard op in 275 deals, een stijging van 1,4% ten opzichte van dezelfde periode in 2025.
- •Nigeria trok het meeste kapitaal met $528,6 miljoen, gevolgd door Benin ($327,1 miljoen), Egypte ($322,0 miljoen), Zuid-Afrika ($248,2 miljoen) en Kenia ($216,6 miljoen).
- •De financiering in augustus 2026 bedroeg $438 miljoen, gedreven door Moove's Series C van $250 miljoen onder leiding van Mubadala, Woven Capital en Ion Pacific, en Jumia's eigen-vermogenronde van $50 miljoen van IFC en Axian.
- •Meer dan 90% van het eigen vermogen in augustus concentreerde zich in de twee grootste deals, terwijl vroeg-stadium startups steeds afhankelijker werden van overheidssubsidies en Web3-ecosysteemcheques onder de $150.000.
- •Ontwikkelingsfinancieringsinstellingen en strategische corporates zoals IFC, AfDB, MultiChoice, Canal+ en SC Ventures spelen nu een grotere rol in Afrikaanse groeifinanciering naast traditionele durfkapitaalfondsen.
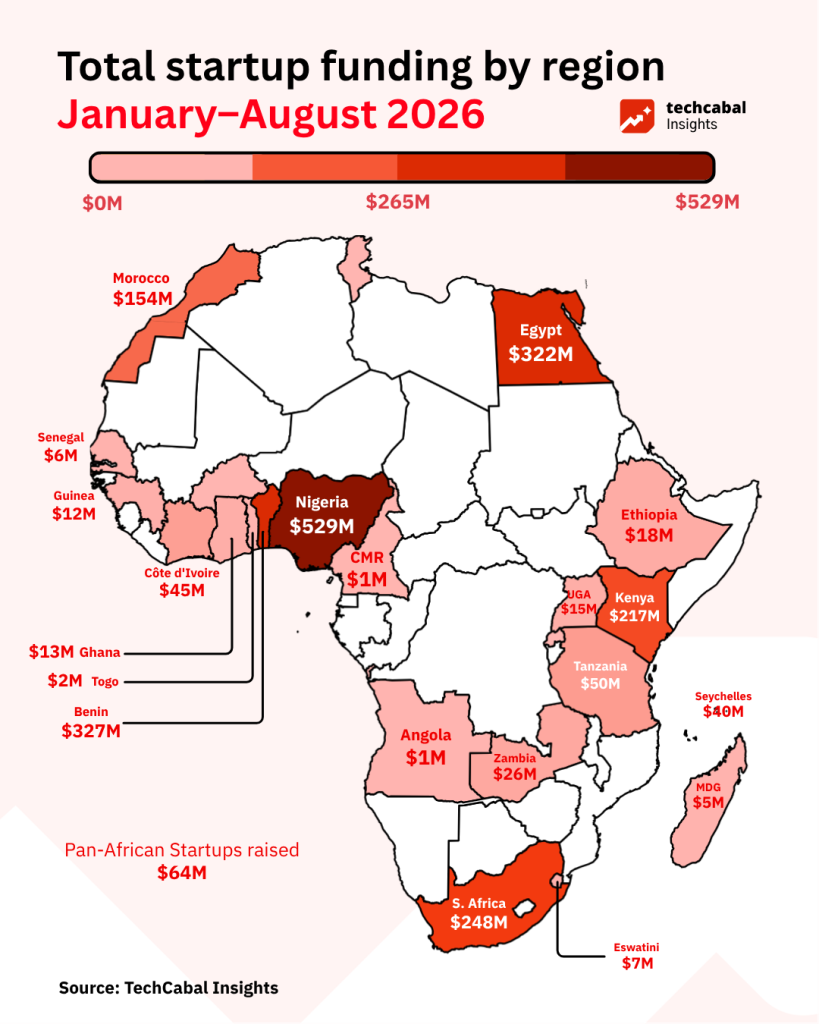
Afrikaanse startups haalden tussen januari en augustus 2026 $2,10 miljard op in 275 gevolgde financieringsdeal s, net boven de $2,07 miljard die in dezelfde acht maanden van 2025 werd opgehaald. Van de 275 transacties maakten 255 deals hun bedragen bekend, terwijl 20 startups hun financieringsbedragen privé hielden.
Jaar-op-jaar bleef de totale financiering in 2026 vrijwel vlak, met een lichte stijging van 1,4% ten opzichte van 2025. Dit plateau volgt op een scherpe krimp van de Afrikaanse durfkapitaalfinanciering na de piek van 2021–2022, toen de jaarlijkse totalen boven de $3 miljard lagen. Het ecosysteem heeft zich daarmee gestabiliseerd op een aanzienlijk lager niveau in plaats van zich hersteld. De maandelijkse activiteit fluctueerde echter sterk, gedreven door grote pieken in februari ($361,7 miljoen), juni ($334,7 miljoen) en augustus ($438,0 miljoen) — stijgingen van respectievelijk 209%, 56% en 368% ten opzichte van hun maandelijkse basislijnen van 2025.
Topmarkten en mega-deals
Nigeria staat in 2026 tot nu toe bovenaan wat kapitaalaantrek betreft, met $528,6 miljoen. Benin staat tweede met $327,1 miljoen, grotendeels aangedreven door Spiro's ronde van $215 miljoen aan schuld- en eigen vermogen in juni. Egypte ($322,0 miljoen), Zuid-Afrika ($248,2 miljoen) en Kenia ($216,6 miljoen) completeren de belangrijkste primaire markten — dezelfde groep van vier landen (de "Big Four" plus de opmars van Benin) die historisch het leeuwendeel van het durfkapitaal op het continent aantrok.
De kapitaalverdeling blijft geconcentreerd in een handvol markten, omdat investeerders de voorkeur geven aan gevestigde startups in omvangrijke, vermogensintensieve sectoren zoals mobiliteit, e-commerce en schone energie, die bewezen unit-economieën en grote klantenbestanden bieden. Mega-deals van deze platforms — zoals Moove's Series C van $250 miljoen en Jumia's investering van $50 miljoen van IFC en Axian — vertegenwoordigden in augustus 57% van al het opgehaalde kapitaal in Nigeria, Egypte en regionale platforms. De samenstelling van deze cheques weerspiegelt ook waar het kapitaal vandaan komt: ontwikkelingsfinancieringsinstellingen (IFC, AfDB) en strategische corporates (MultiChoice, Canal+, SC Ventures van Standard Chartered) spelen nu een prominente rol naast traditionele durfkapitaalfondsen — een verschuiving die aansluit bij de wereldwijde terugval van durfkapitaal sinds 2022, waardoor DFI- en corporaat kapitaal een grotere rol kregen in Afrikaanse groeirondes.
Augustus 2026: Moove, e-commerce en crypto leiden een surge van $438 miljoen
Augustus 2026 registreerde $438,01 miljoen aan totale financiering, gedreven door grote groeirondes en strategische schuldfaciliteiten.
- Moove haalde een Series C van $250 miljoen op onder leiding van Mubadala uit Abu Dhabi, Woven Capital en Ion Pacific om zijn mobility-fintech activiteiten uit te breiden.
- Jumia haalde $50 miljoen aan eigen vermogen op met steun van de International Finance Corporation (IFC) en Axian.
- Yellow Card rondde een financieringsronde van $40 miljoen af met steun van SC Ventures (Standard Chartered), Sony Innovation Fund, Polychain Capital en Blockchain Capital.
- Moment haalde een Series A van $22 miljoen op van AlphaCode Venture Partners, General Catalyst, MultiChoice en Canal+.
- Terra Industries haalde $18 miljoen op om zijn seed-ronde van $52 miljoen af te ronden, met steun van 8VC en Silent Ventures.
- Biovac verkreeg een lening van $15 miljoen van de African Development Bank (AfDB) voor vaccinproductie.
- Swvl haalde $14,5 miljoen op in post-IPO eigen vermogen onder leiding van Coefficient LP en Sofico Holdings.
- Naran haalde $10 miljoen op in schuld en eigen vermogen van Landel.
- Jem haalde $8,4 miljoen op in Series A-financiering onder leiding van Quona Capital.
- ThriveAgric haalde een schuldfaciliteit van $3,93 miljoen op.
Niet-openbaar gemaakte augustusrondes
Verschillende startups haalden in augustus kapitaal op zonder hun chequebedragen openbaar te maken. Daartoe behoren Yellow (Series C onder leiding van Convergence Partners), Flowt (pre-seed met steun van Delta40, Impacc en Argidius Foundation), Mathesis Analytics (met steun van Sewa Capital), Dawa Mkononi (met steun van Africa Health Ventures) en Powered by People (met steun van BESTSELLER Foundation en Susa Ventures).
Het gender-lens fonds Five35 Ventures plaatste daarnaast eigen-vermogencheques in een reeks portfoliostartups, waaronder Fincart, BuuPass, Daleela, Pricepally en Malaica.
De druk op vroeg-stadium financiering: subsidies en niet-eigen vermogen stappen in
Hoewel het topcijfer van augustus naar $438 miljoen sprong, verbreedde de structurele kloof in het ecosysteem zich verder. Meer dan 90% van al het in augustus ingezette eigen vermogen concentreerde zich in slechts twee mega-deals — Moove's Series C van $250 miljoen en Jumia's ronde van $50 miljoen — terwijl vroeg-stadium startups steeds meer steunden op kleine overheidssubsidies en Web3-ecosysteemcheques onder de $150.000 om te overleven. Deze barbell-structuur — mega-rondes aan de ene kant, subsidies onder de $150.000 aan de andere, met een uitdunnende middensegment — kenmerkt het Afrikaanse durfkapitaal sinds de neergang van 2022, en de cijfers van 2026 laten zien dat dit patroon zich voortzet in plaats van omkeert.
Vroeg-stadium startups worden geconfronteerd met een aanzienlijk hogere lat dan in eerdere jaren. Investeerders dekken geen zuiver potentieel of gebruikersgroei meer; zij eisen duidelijk bewijs van unit-economieën, klantretentie, kapitaalefficiëntie en een aantoonbaar pad naar omzet. Voor oprichters in het vroeg stadium betekent deze verschuiving het verlengen van hun runway via lagere burn rates, het nastreven van niet-verwaterende schulden of subsidies, en het voorrang geven aan vroege omzetgeneratie boven agressieve schaalvergroting om te voorkomen dat het geld opraakt voordat ze investeerbaar zijn.
Naarmate traditioneel durfkapitaal uitdunt op het niveau van $50.000 tot $500.000, stappen alternatieve kapitaalmodellen naar voren:
- Overheidssubsidies en fellowship-programma's: Alleen al in augustus financierden regionale overheidsprogramma's, zoals de regering van de staat Edo in Nigeria, 11 vroeg-stadium ondernemingen, waaronder Safebox Energy, IVIE en Zummey Technologies. Tegelijkertijd kende de CcHUB en Mastercard Foundation EdTech Fellowship aan elk van 12 Afrikaanse edtech-startups subsidies van $100.000 toe, waaronder TrainDTrainer, Talktu en Efiwe.
- Web3-ecosysteemsubsidies: Ecosysteemfondsen zoals de Stellar Community Fund steunden in augustus meerdere vroeg-stadium Afrikaanse bouwers, waaronder Seevcash ($149.000), Remi ($135.000) en Yolat ($110.000).
- Acceleratoren en schulden: Programma's zoals Cascador's ScaleUp Accelerator ondersteunen groeibedrijven via het $5 miljoen tellende Catalytic Fund, dat schulden en garanties in lokale valuta biedt om oprichters door de durfkapitaalwinter te helpen zonder zware verwatering van eigen vermogen.
Het bouwen van veerkrachtige, omzet genererende bedrijven — in plaats van bedrijven die uitsluitend zijn opgebouwd om de volgende VC-ronde op te halen — is de bepalende strategie geworden voor Afrikaanse tech-oprichters in het tweede halfjaar van 2026. Of de resterende maanden van 2026 het momentum van de pieken in augustus en februari kunnen volhouden — of dat die maanden mega-dealuitschieters blijken in een verder vlak jaar — zal het belangrijkste signaal zijn voor hoe het ecosysteem 2027 ingaat.
