Vooruitzichten voor Amerikaanse schuld somberder naarmate Treasury-rendementen stijgen naar hoogste niveaus in twee decennia
Belangrijkste punten
- •Het rendement op 10-jaars Treasury-obligaties schoot vrijdag op naar 5,23%, het hoogste niveau sinds 2007, terwijl het rendement op 30-jaars obligaties 5,49% bereikte, een niveau dat voor het laatst in 2004 werd gezien.
- •De huidige rendementen overtreffen al de prognoses van februari van het CBO, waarin werd uitgegaan van een 10-jaarsrente van slechts 4,1% dit jaar.
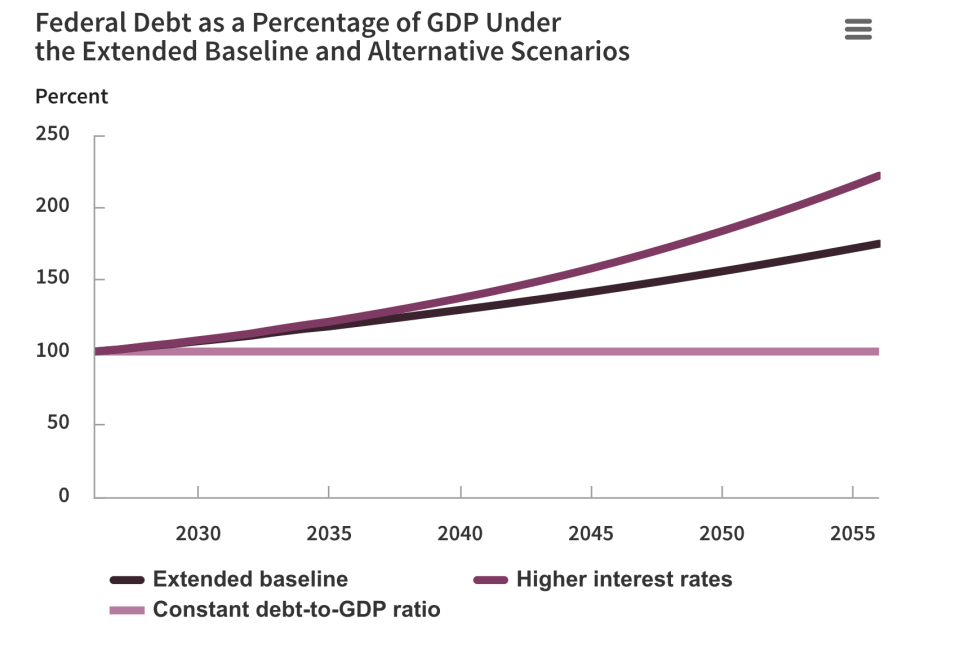
- •Op verzoek van senator Jeff Merkley onderzocht het CBO een hypothetisch scenario met rentes die 1 procentpunt boven het basisscenario liggen, waarin de publieke schuld tegen 2056 zou uitkomen op 222% van het bbp, tegen 101% vandaag.
- •In dat scenario zou het totaaltekort tegen 2056 oplopen tot 14% van het bbp, met jaarlijkse rentelasten die al $1 biljoen bedragen en een begrotingstekort dat dit jaar op koers is voor $2 biljoen.
- •Het CBO zei dat de economische groei in het scenario met hogere rentes 0,1 procentpunt onder het basisscenario zou liggen, en dat macro-economische effecten de rente en schuld nog hoger zouden drukken dan die cijfers.
De snel stijgende rendementen op Amerikaanse staatsobligaties zorgen voor onrust op Capitol Hill, nu hun steile klim van de afgelopen maanden de sombere vooruitzichten voor de Amerikaanse schuld verder verdonkeremanen.
Het rendement op 10-jaars Treasury-obligaties schoot vrijdag op naar 5,23%, het hoogste niveau sinds 2007 en meer dan een volledig procentpunt boven het peil van vlak voordat de Irak-oorlog begon. Het rendement op 30-jaars obligaties bereikte ondertussen 5,49%, een niveau dat voor het laatst in 2004 werd gezien.
Diverse krachten sturen de beweging aan: olieprijzen die zijn gestegen door het conflict in het Midden-Oosten, AI-hyperscalers die jaarlijks honderden miljarden dollars uitgeven, een oververhitte economie en een staatsschuld die nu $40 biljoen bedraagt. De rendementen zijn al voorbij de langetermijnvooruitzichten van het Congressional Budget Office (CBO), de onafhankelijke budgetanalist van het Congres, geschoten. In zijn meest recente prognoses, uitgebracht in februari, voorspelde het CBO een 10-jaarsrente van 4,1% dit jaar, 4,2% in 2027, 4,3% van 2028 tot 2031 en 4,4% van 2032 tot 2036. Die projecties ogen vandaag romantisch, en de kloof tussen hen en de marktpilot is een doorlopende maatstaf geworden voor de snelheid waarmee de financieringskosten van de overheid de officiële prognoses ontstijgen.
Naast dat zij de toon zetten voor andere financieringskosten, van hypotheken en autoleningen tot bedrijfsschulden, bepalen de renden hoeveel het Treasury Department aan rente over de staatsschuld moet betalen — een bedrag dat kan versnellen naarmate de rente stijgt. De jaarlijkse rentelasten bedragen al $1 biljoen en het begrotingstekort is dit jaar op koers om $2 biljoen te bereiken, zonder enig teken van politieke wil om ze in te dammen.
De plotselinge piek in rendementen bracht senator Jeff Merkley, de belangrijkste Democtaat in de Senaatsbegrotingscommissie, ertoe het CBO om verse cijfers te vragen. In een brief als antwoord aan de senator onderzocht CBO-directeur Phillip Swagel een scenario — een hypothetische oefening rather dan een prognose — waarin de rente stijgt tot 1 procentpunt boven het basisscenario.
Voordat macro-economische effecten werden meegenomen, schatte het CBO dat het primair tekort — dat netto rente-uitgaven uitsluit — tegen 2056 0,4 procentpunt groter zou zijn dan onder het basisscenario. Het totaaltekort zou echter 4,9 procentpunt groter zijn, wat aangeeft hoeveel extra last de rentelasten zullen worden. Het totaaltekort zou oplopen tot 14% van het bbp, tegen de verwachte 5,8% dit begrotingsjaar en het gemiddelde van 3,8% van 1976 tot 2025.
De publieke schuld zou in het scenario waarin de rente met 1 punt stijgt tegen 2056 exploderen naar 222% van het bbp. Dat is een stijging ten opzichte van 101% van het bbp vandaag, en 47 procentpunt hoger dan de huidige basisprognose van het CBO voor 2056.
Naarmate de schuld stijgt, zo zei het CBO, zal de Amerikaanse economie vertragen en de geheleens niet kunnen bijbenen met het tempo van leningen, doordat kapitaal wordt gekanaliseerd naar Treasury-obligaties in plaats van naar productievere toepassingen. De bbp-groei zal 0,1 procentpunt onder het basisscenario liggen, wat de hoop dempt dat de Verenigde Staten zich uit de schuld kan groeien. minister van Financiën Scott Bessent heeft gezegd dat dat mogelijk is als de groei 3% bereikt.
Het CBO suggereerde ook dat de cijfers onder dit scenario nog slechter zouden uitvallen na accounting voor effecten op de bredere economie. "De resulterende toename van de schuld als percentage van het bbp verhoogt de rente op Treasury-effecten nog verder", voegde Swagel eraan toe. "Zo duwen macro-economische effecten de rente boven de oorspronkelijke verhoging die in het scenario was ingebouwd."
Ter vergelijking presenteerde het CBO nog een zij het fantastisch scenario waarin de schuld-bbp-ratio op de een of andere manier op het huidige niveau van 101% blijft. In deze utopie van begrotingszorgvuldigheid en zuinigheid zou het primair tekort tegen 2056 2 procentpunt kleiner zijn dan het basisscenario van het CBO, het totaekort 5,6 procentpunt kleiner en de publieke schuld 74 procentpunt kleiner. En hoewel de bbp-groei slechts 0,05 procentpunt hoger zou zijn dan het basisscenario van het CBO, houdt dat geen rekening met extra macro-economische spillover-effecten.
"De toegenomen bbp-groei stimuleert meer investeringen, wat de hoeveelheid kapitaal die aan werknemers beschikbaar is vergroot", schreef Swagel. "Die grotere kapitaalvoorraad verhoogt het marginale product van arbeid, wat meer arbeid stimuleert, wat resulteert in verdere bbp-groei."
Dit verhaal verscheen oorspronkelijk op Fortune.com.

