Amerikaanse Treasury-rendementen nabij 24-jaarlijkse top nu Pimco 6% mogelijk acht
Belangrijkste punten
- •Het rendement op tienjarige staatsobligaties handelde rond 5,29%, het hoogste niveau sinds april 2002, en Pimco's Dan Ivascyn zei dat een rendement van 6%, voor het laatst gezien in 2000, haalbaar is.
- •Ivascyn wees op hogere olieprijzen, aanhoudende inflatie en de toegenomen Amerikaanse staatsschuld als drijvende krachten, en waarschuwde dat leveraged hedgefondsen die verliezende posities afwikkelen de verkoopgolf kunnen versnellen.
- •Russell Investments schreef meer dan 70% van de rendementsstijging sinds eind februari toe aan hogere reële rentes en een verbredende reële termijnpremie.
- •Freddie Mac meldde dat de hypotheekrente voor dertig jaar op 8 oktober steeg naar 7,40%, tegen 7,28% een week eerder en 6,30% in 2025.
- •De veiling van $22 miljard aan dertigjarige staatsobligaties op 8 oktober werd afgerond tegen een rendement van 5,618% met een bid-to-cover-ratio van 2,54, al betekent sterke vraag niet dat hoge financieringskosten geen druk zetten op aandelen, bedrijfskredieten en cryptocurrencies.
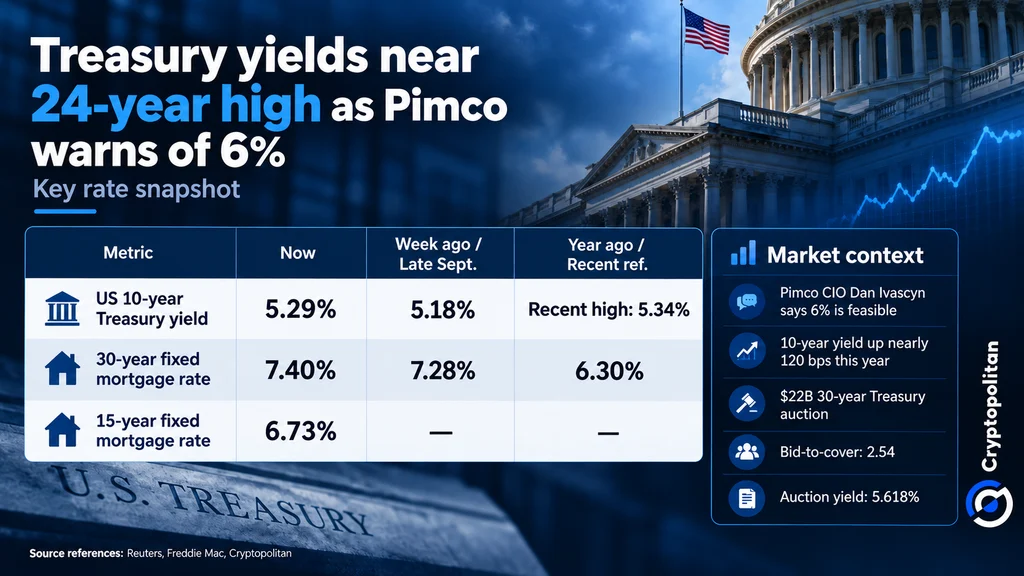
Het rendement op tienjarige Amerikaanse staatsobligaties schommelde vrijdag rond 5,29%, net onder de recente top van 5,34%, volgens gegevens van de Federal Reserve. De benchmarkrente handelde voor het laatst op deze niveaus in april 2002, toen het rendement op 2 april uitkwam op 5,36%.
Dan Ivascyn, chief investment officer bij obligatiebeheerder Pimco, zei dat een rendement van 6% mogelijk is — een niveau dat de benchmark sinds 2000 niet heeft bereikt, zoals Reuters opmerkte — een vooruitzicht dat zorgen wekt over hoge financieringskosten voor aandelen en bedrijfskredieten over de hele wereld.
Waarom Pimco 6% "haalbaar" noemt
Ivascyn noemde een nieuwe scherpe stijging van de rendementen "haalbaar", terwijl hij waarschuwde dat leveraged hedgefondsen de verkoopgolf kunnen versnellen wanneer zij verliezende posities afwikkelen. Zoals Reuters meldde, draait zijn betoog om hogere olieprijzen, aanhoudende inflatie en de toegenomen schuld van de Verenigde Staten.
Het rendement op tienjarige obligaties is dit jaar met circa 120 basispunten (1,2 procentpunt) gestegen, waarbij de periode juli tot en met september de grootste kwartaalstijging van deze eeuw markeerde. Ivascyn waarschuwde dat een stijging boven 5,5% "aanzienlijke zwakte in risicomarkten, zowel krediet als aandelen" zou kunnen veroorzaken. Ook cryptocurrencies kunnen moeilijkheden ondervinden, gezien de neiging van beleggers te roteren naar staatsobligaties met hogere rendementen.
Meer dan 70% van de beweging komt door reële rentes
De Federal Reserve is niet alleen verantwoordelijk voor de stijgende rendementen: in tegenstelling tot de kortlopende rentes die de Fed direct vaststelt, wordt het rendement op tienjarige obligaties bepaald door marktwerking. Volgens Russell Investments wordt meer dan 70% van de stijginginds eind februari toegeschreven aan hogere reële rentes — rendementen gecorrigeerd voor inflatie — en de verbreding van de reële termijnpremie, de extra vergoeding die beleggers eisen voor het aanhouden van langere looptijden.
In een in september gepubliceerde evaluatie meldde de Bank for International Settlements dat beleggers risicovollere activa blijven kopen, waaronder beleggingen in opkomende markten, ondanks stijgende rendementen. Het Internationaal Monetair Fonds waarschuwde echter dat plotselinge verschuivingen in het marktsentiment kunnen leiden tot kapitaalvlucht uit verzwakte economieën.
De onderliggende marktmechanismen geven waarschuwingssignalen
Verschillende marktmechanismen kunnen de obligatieverkoop verergeren. Een analyse van Reuters toonde aan dat beleggers die langetermijnobligaties van AI-bedrijven hebben gekocht nu Treasury-futures verkopen om zich in te dekken tegen stijgende rentes. Goldman Sachs voorspelt dat hyperscalers volgend jaar voor $420 miljard aan schuld zullen aantrekken, wat de druk verder kan vergroten.
Beleggers worden ook steeds terughoudender in het aanhouden van langetermijnstaatsobligaties. Het verschil tussen de rendementen op tienjarige en dertigjarige staatsobligaties is gestegen tot circa 37 basispunten, wat aangeeft dat beleggers vinden dat ze meer compensatie nodig hebben voor de risico's van dergelijke langetermijnbeleggingen.
De hypotheekmarkt kan de situatie verergeren. Stijgende rentes betekenen dat huiseigenaren minder geneigd zijn te herfinancieren, waardoor de looptijd van hypotheekgedekte waardepapieren langer wordt. Beleggers reageren door Treasury-futures te verkopen om hun risico af te dekken, wat de druk op de obligatiekoersen vergroot — en, omdat rendementen omgekeerd evenredig met koersen bewegen, de rendementen verder opjaagt.
Zorgen zijn ook zichtbaar in de optiemarkten. De prijs van bescherming tegen een rentestijging van 200 basispunten is gestegen naar het hoogste niveau sinds maart 2023. Nu meerdere krachten de markt tegelijk onder druk zetten, kan zelfs een kleine marktbeweging een kettingreactie veroorzaken.
Huishoudens merken het al aan een tarief van 7,40%
Hogere hypotheekrentes maken woningbezit voor Amerikanen nog moeilijker. Freddie Mac meldde dat de rente voor dertigjaars hypotheekvaste leningen op 8 oktober steeg naar 7,40%, tegen 7,28% een week eerder, terwijl het tarief in 2025 nog op 6,30% stond. Het tarief voor vijftien jaar steeg ondertussen naar 6,73%.
De stijging bevestigt de trend die Cryptopolitan in september meldde, toen stijgende Treasury-rendementen de hypotheekrentes opdreven.
Wat sterke vraag wél niet kan oplossen
Beleggers verschenen op 8 oktober nog massaal bij de veiling van $22 miljard aan dertigjarige staatsobligaties, zo meldde Reuters. Het toegekende rendement van de veiling was 5,618%, met een bid-to-cover-ratio van 2,54 — ongeveer $2,54 aan orders per dollar aan aangeboden obligaties, een gangbare maatstaf voor veilingvraag.
Toch betekent ruime belangstelling voor obligaties niet dat lenen goedkoop zal zijn, omdat kopers hogere rendementen eisen. Als de rendementen rond 6% blijven hangen, zou de druk niet alleen op staatsobligaties vallen, ondanks hun sterke vraag, maar ook op aandelen, bedrijfskredieten en cryptocurrencies.

