Yocoはカード決済端末から始まった——4人の創業者が20万の小規模事業者を支えるプラットフォームを築くまで
重要ポイント
- •Yocoは2013年頃に4人の友人によって設立され、2015年10月に、大企業向けのプロセスを経ずに小規模事業者がカード決済を受け入れられるカードリーダーで正式にスタートした。
- •2015年に現地のベンチャーキャピタルに拒否された後、最初の56万ドルのラウンドは主にエンジェル投資家からのもので、Mercantile Bankがアクワイアリング銀行パートナーとなることに合意した。
- •COVID-19のロックダウン中、Yocoの取引量は約90%減少し、同社は取引データを公開ダッシュボードとして提供し、オンライン決済製品を立ち上げた。
- •2020年、Yocoはカード端末を超えてPOSソフトウェア、オンライン決済その他のビジネス・金融サービスへ拡大し、加盟店に商売管理のための単一プラットフォームを提供した。
- •Yocoは2021年の8,300万ドルのシリーズCを含む累計1億ドル超の資金調達を実施し、現在は南アフリカの数百万のSMMEからなる市場の中で20万の小規模事業者にサービスを提供している。
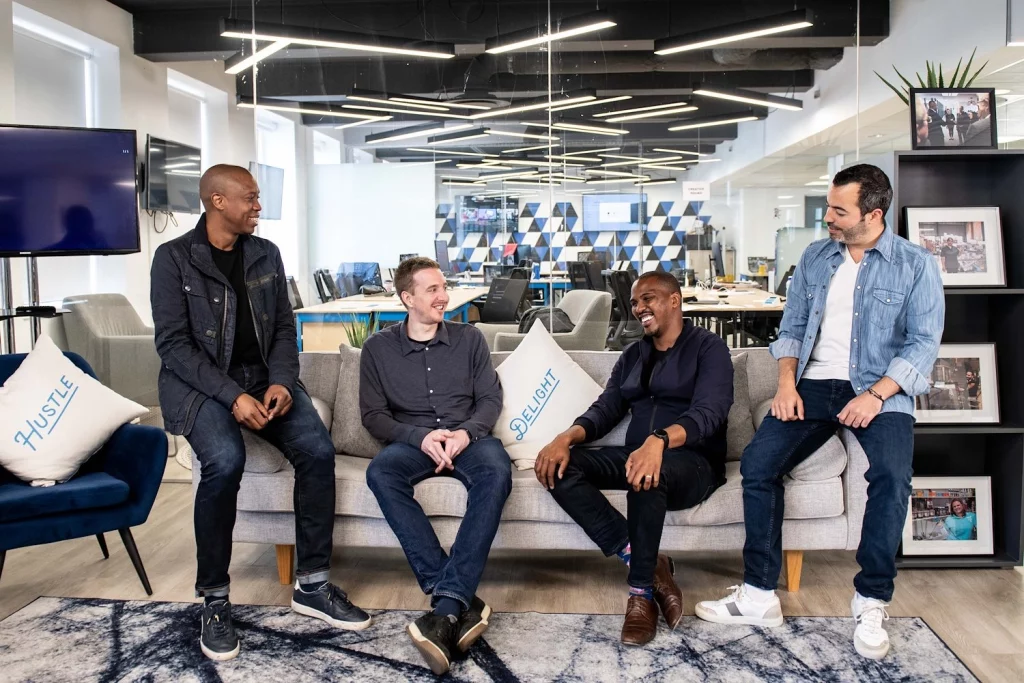
Carl Wazen、Katlego Maphai、Lungisa Matshoba、Bradley Wattrusの4人が2013年頃に共同で会社を立ち上げようと決めたとき、洗練された事業計画も、決済企業を築くという壮大なビジョンも持っていなかった。彼らにあったのは、無視できない問題だけだった。
「私たちは皆、人生のその段階で、もっと意味のあることに取り組みたいと思っていた」と、Yocoの最高ビジネス責任者兼共同創業者のWazenはTechCabalの取材に回想した。
4人の創業者の道は、仕事と長年の友情を通じて交わった。WazenとMaphaiは通信コンサルティング企業Delta Partnersで働いていた際に出会った。MaphaiとMatshobaは幼少期や大学時代からの知り合いで、Wattrusはナイジェリアで、グローバルのベンチャービルディング企業であるRocket InternetでMaphaiと一緒に働いていた。
彼らが取り組むと決めた問題は、すでに南アフリカ経済の中で見えていた。同国はカード決済へと移行しつつあり、2010年から2014年にかけてカード決済取引は10億2000万件から19億6000万件へとほぼ倍増し、流通カードの枚数も5,800万枚から9,000万枚に増加した。しかし小規模事業者は取り残されていた。多くにとって、カードの受け入れは、大手企業向けに設計された銀行手続き、書類、手数料、ハードウェアとの格闘を意味していた。
創業者たちは、より大規模で確立された企業のニーズを中心に構築された銀行システムを経由せずに、小規模事業者がカード決済を受け入れられるより簡単な方法があるはずだと確信していた。そのシンプルなアイデアがYocoとなった。同社500社以上の加盟店が参加した1年間のベータテストを経て、2015年10月に正式に公開された。小型のカード決済端末から始まった同社は、以来、20万の小規模事業者にサービスを提供するテクノロジープラットフォームへと成長した。
そこに至るには、創業者たちは決済の実績のない4人を信頼するよう銀行を説得し、まだ存在しない事業への投資を投資家に呼びかけ、加盟店のニーズの変化に合わせて会社を繰り返し再構築する必要があった。
「丸1年間、常に資金繰りは残り90日という状態でした」とWazenはTechCabalに語った。「そして常に、それが私の唯一の仕事でした。資金調達に終始し、飛行機に乗って投資家を探し回っていました」
4人の創業者は全員、それぞれ異なる役割で今もYocoに残っている。Matshobaはプロダクトとテクノロジーを統括し、Wattrusは最高財務責任者として財務を、Wazenは最高ビジネス責任者として事業側を担当している。2025年にCEOを退任したMaphaiは、戦略アドバイザーとして関わり続けている。
「私たちにとって、小規模事業者のオーナーが、より確立された企業と比べて成長を制限される这样的不利益を抱えるのはおかしいと感じていました」とMatshobaは会社の設立について語った。
問題は明白に見えた。しかし解決はそうではなかった。
Yocoの最初の製品は、店のカウンターに置ける小型のカード決済端末で、小規模事業者が顧客の財布にあるカードをそのまま受け入れられるようにするものだった。しかし、そのシンプルなデバイスの裏には、銀行との提携、リスク、信頼というはるかに複雑な課題が潜んでいた。
創業者たちは、別の銀行を設立して南アフリカの発達した銀行セクターと競争するつもりはなかった。代わりに、小型のカードリーダーとソフトウェアを使って、伝統的な決済システムがほぼ無視してきた事業者にカード決済を届けたいと考えていた。当時、カードの受け入れを希望する小規模事業者は、銀行と取引し、長い申請手続きを経て、カード受け入れを非現実的にするハードウェアと手数料を負担しなければならなかった。Yocoはその負担を取り除いた。加盟店は素早く登録し、小型デバイスを入手し、はるかに大きな企業向けに作られたプロセスを経ることなくカードの受け入れを開始できた。
Yocoがこれらすべてを提供するには、最大の問題を解決しなければならなかった。このスタートアップは、カード決済端末を南アフリカの決済システムに接続して取引処理を開始することはできなかった。アクワイアリング銀行——加盟店がカード決済を受け入れられるようにする機関——が必要で、カードネットワークに接続し、加盟店に代わって取引を処理する必要があった。Yocoには、カードネットワークへの経路を提供し、さらに重要なことに、新しい加盟店層の獲得と管理をこのスタートアップに任せるという信頼を持つ銀行が必要だった。
商業銀行にとって、これは難しい提案だった。Yocoには取引実績も顧客も決済での実績もなかった。銀行は、4人の若い創業者が実現可能な製品を作れるかどうかだけでなく、正当な店を識別し、リスクを管理し、加盟店を支援し、決済システムのルールの中で運営できるかどうかも評価しなければならなかった。
「最初の1年間はずっと、銀行にパートナーとして引き受けてもらうよう説得するのに費やしました」とWazenは言う。
彼はこの仕組みを、小さな通信会社が大きな会社のインフラとライセンスを利用して自社の顧客に専門サービスを提供するMVNO(仮想移動体通信事業者)に例えた。多くの点で、銀行はYocoを単一の加盟店として受け入れながら、その関係の下でより大きな事業者グループを集約することを許していた、とWazenは言う。
「私たちは本質的に、非常に詳細な紙上の事業を構築していて、それが信頼できる事業計画であると銀行を説得しなければなりませんでした」と彼は語った。計画は、加盟店獲得、リスク管理、運営、カスタマーサポートを網羅していた。
資金調達の問題も同様に困難だった。Yocoは製品が市場に出る前、意味のある実績ができる前に資金を調達しようとしており、現地のベンチャーキャピタルは懐疑的だった。2015年、Maphaiによれば、現地のVCは取引実績もライセンスもないことを理由にこの会社を拒否した。
最初の56万ドルのラウンドは主にエンジェル投資家からのもので、Wazenは中東でのプロフェッショナルネットワークを活用した。初期の支援者には、フィンテック投資家のRobby Hilkowitzや、初期の資金提供者兼アドバイザーとして参加したGreg Kiddが含まれていた。
機関投資家の資金は別の問題だった。Wazenが言うように、同社は「鶏と卵の状況」に陥っていた。銀行提携を確保するには資金調達能力を示す必要があり、一方で銀行はYocoが十分な資金調達基盤を持つことの保証を求めていた。
膠着状態を打ち破ったのはMercantile Bankだった。この小規模な南アフリカの商業銀行はYocoの申請を承認し、スタートアップとの提携に合意。同銀行のアクワイアリングインフラを通じて決済システムへのアクセスを提供した。
その後、銀行が提携を承認した後、すでにタームシートを発行していた機関投資家が撤退した。Wazenは理由を明らかにしなかった。このタイミングにより、Yocoは運営に必要な銀行関係は手にしたものの、次の段階に資金を提供するはずだった投資家を失うことになった。
「エンジェル投資家に何が起きたか伝えるべきか、銀行に伝えるべきか、考えていました」とWazenは語った。
創業者たちは前進を続けた。銀行はすでに彼らに賭けており、エンジェル投資家はコミットメントを増やすことを選んだ。「エンジェル投資家は全員残りました。さらに倍の額を出資して、全額を引き受けることまで決めたのです」とWazenは言う。
これによりYocoは、機関投資家のリードなしに、製品の構築と最初の加盟店のオンボーディングを開始するのに十分な資本を得た。創業者たちは、販売、オンボーディング、カスタマーサポートを自ら-handで行い、Wazenが「スケールしないこと」と呼ぶ作業取り組んだ。
「みんなでオンボーディングをやり、みんなで営業をしていました」と彼は語る。「チームができてからも、顧客体験には非常に_HANDS-ONに向き合い続けました。それが私たちのすべてだったからです」
Wazenによれば、製品は加盟店が正式な研修を必要としないほどシンプルに設計されており、口コミによってケープタウンでYocoの最初の加盟店基盤が築かれ、その後他の都市へ拡大した。
モデルが機能し始めたとき
創業者たちが、Yocoはスケールできる何かを見つけたかもしれないと気づいた瞬間がいくつかあった。
その一つが2016年で、Yocoは年初の約500加盟店から年末までに5,000加盟店へと成長した。「あれは10倍成長の年でした」とMatshobaは言う。
デジタルマーケティング、インバウンド営業、セルフサービスのオンボーディングが反復可能なエンジンとして機能するにつれ、成長はより体系的になった。創業者たちがそのループを攻略したと確信すると、より野心的な目標を設定した。2016年7月、Yocoは1か月で400の新規加盟店の獲得を目標にした——従来の最高記録150の約3倍だ——そして目標を達成した。11月までには月800件超のペースになっていた。
2019年、同社はYoco Goを発表した。これは、より多くの小規模事業者がカード決済を利用できるようにする、より小型で安価なカード決済端末だった。反応は即座に現れた。Matshobaによれば、Yocoは1か月で15,000の加盟店を獲得し、まだ届いていなかった事業者層にどれほどの需要が残っていたかを示した。
COVID-19:90%の落ち込みとデータへの転換
小規模事業者にサービスを提供する決済企業にとって、COVID-19は単なるもう一つの困難な時期以上のものだった。南アフリカがロックダウンに入ると、全国の事業者は業務を縮小または停止し、売上と取引量は急落した。Yocoはプラットフォーム上の事業者を通じてこの衝撃を受け、ロックダウンのピーク時には取引量が約90%減少した。
「取引数が落ち込み、かなり衝撃を受けました」とWazenは語る。
Yocoは最終的に、収集していたデータの中に機会を見出した。事業者、政府、投資家、メディアがロックダウンの経済的影響を理解するのに苦労する中、同社は取引がどれほど落ち込んだかを示す数字を公開し、州別・業種別の回復を追跡するライブダッシュボードを構築した。このデータは、顧客に何が起きているかをYocoが理解する助けになると同時に、公共のリソースともなった。
対象となる市場は大きかった。2020年までに、南アフリカには約260万の正式な中小零細企業(SMME)が存在し、小規模事業開発省は零細・非公式事業者の数を約330万と推計していた。推計は小規模事業者の定義によって異なったが、いずれもYocoが長年築いてきた市場の規模を示していた。ほぼ10年かけて積み上げたYocoの20万の加盟店は、依然としてその層の一部にとどまっており、創業者たちが対象としてきた市場の大半はプラットフォームの外残されている。
Matshobaは、この危機は会社の対応力以上に深い何かを試したのだと語る。当時の世界の主流な見方では、対面商売は恒久的にオンラインショッピングに取って代わられるかもしれないとされていた。それを受け入れることは、Yocoが長年サービスを提供してきた市場そのものを疑うことを意味した。
「私たちは、街こそがあらゆる事業、特に小規模事業のインキュベーターであると根本的に信じています」とMatshobaは言う。「すべてがデジタルになれば、大企業の世界に入り込んでしまうことになります」
同社は、この混乱の中で加盟店を支援するために迅速に動き、オンライン決済製品を立ち上げ、事業者が対面とデジタルの商売の間で移行する中で適応していった。
「あの時期、顧客が常に適切な製品を持ち、私たちの支援を受けられるよう、非常に顧客配慮の高い決断を数多く下さなければなりませんでした」とMatshobaは語った。
決済を超えた存在へ
Yocoは、小規模事業者がカード決済を受け入れやすくするというシンプルな提案から始まった。そして決済が、次の機会を生み出した。
加盟店の取引がデジタル化されると、売上、顧客、事業パフォーマンスに関する情報が他のサービスを支えられるようになった。POSソフトウェア、ビジネスツール、金融サービスは、その元となる決済関係を軸に展開できた。
「初期に想像していなかったのは、決済製品をローンチしてからどれほど早く、残りの部分への顧客の引きが感じられたかということです」とMatshobaは言う。
加盟店はより少ないシステムと、より少ない複雑さを求めていた。決済、POS、店内体験の残りについて、別々のプロバイダーを望んではいなかった。カードの受け入れは事業運営の一部であり、売上、注文、製品、日々の運営を管理するツールも必要だった。
2020年、Yocoはカード端末からPOSソフトウェア、オンライン決済、その他のビジネス・金融サービスへと拡大し、決済関係をより広範なツール群へと変えた。狙いは、複数のシステムをつなぎ合わせる代わりに、小規模事業者がより多くの商売を一か所で管理できるようにすることだった。
「顧客が何を最も必要としているかから、常に目を離してはいけません」とWazenは語る。
10年以上のサバイバル
Yocoが2013年に参入した南アフリカのスタートアップエコシステムは、今日運営しているものよりはるかに小さく未成熟だった。この10年で同国はアフリカ有数のスタートアップ資金調達市場となり、南アフリカは大陸の「ビッグフォー」市場の一つとして、ベンチャー投資の大部分を一貫して引きつけている。Africa: The Big Dealによれば、2025年に南アフリカのスタートアップは前年比51%増の6億ドルを調達した。2015年に現地のベンチャーキャピタルに拒否され、以来1億ドル超を調達してきたYoco自身の資金調達の歴史も、この大きな変化と歩調を合わせてきた。
Yoco自身は初期の頃から累計1億ドル超の資金を調達しており、その中には2021年の8,300万ドルのシリーズCラウンドが含まれる。同社は端末を超えて、小規模事業者向けのより広範なプラットフォームへと拡大してきた。
同社はこれまでに、資金調達ブームとその調整、COVID-19、インフラ制約、消費者行動の変化、持続可能な事業を構築する高まる圧力を乗り越えてきた。Wazenはその理由を一つには求めず、決断、状況、そしていくらかの運の組み合わせに帰している。
その一つの決断が、資本の調達方法だった。Yocoは意味のある実績ができる前に大規模な機関投資家の資金を受け入れなかった。これにより創業者たちは、より多くの所有権と支配権を維持できた。
「初期段階で正しい方法で資本を確保できたと思います」とWazenは語る。
その支配権により、創業者たちは、戦略を指示するのではなく助言できる取締役会と投資家基盤を持ち、長期的な意思決定を行う余地を得た。彼はまた、4人の創業者という構造にも言及する。一人の創業者がプレッシャーを受けているとき、他のメンバーが更多を担えた。
「一人が苦しいとき、別の誰かが負担を支えることができました」と彼は言う。
Matshobaは、あまり目立たない点を指摘する。スケールを目指す中で、個々の顧客の問題を取るに足らないものとして退けなかったことだ。
「今日、一人の加盟店に影響する問題は、10日後には数千の事業者に影響しかねません」と彼は言う。
Yocoは問題が体系的になる前に修正することを学び、会社の成長に伴っても個々の顧客への注意を維持し続けた。
Wazenは現在の時期を、もう一つの創業期に近いものと表現する。10年かけて築いた会社は、当時うまくいったことがこれからも機能し続けるとは考えられない。
「私たちは多くのものを構築してきましたが、その多くは10年前に作られたものです」と彼は語る。「スケールしてはうまく機能してきましたが、より良い方法、より知的な方法が必ずあるはずです」
10年前のシステムをどれほど早く再構築できるか、そして加盟店が求め続けるソフトウェアと金融サービスをどこまで拡張できるか——それが今、Yocoの第二の十年を形作っている。

