円介入、FRBの意見分裂、中東紛争の拡大が市場を形作る
重要ポイント
- •米国財務省と日本銀行が協調して円市場に介入し、通貨を3.1%高騰させ、兆ドル規模の円建てキャリートレードポジションの潜在的混乱への懸念が高まった。
- •3人のFOMC委員が利上げに賛成して反対票を投じ、9月の利上げ確率は約75%に上昇した。
- •第2四半期GDP速報の成長率は予想の2.1%に対し1.5%に減速した一方、PCE価格指数は5.1%に加速し、経済成長の停滞と持続的なインフレが並存するスタグフレーションの可能性を示唆している。
- •中東紛争は米国、イスラエル、イラン、複数の湾岸諸国を巻き込むまでに拡大し、ホルムズ海峡とバブ・エル・マンデブ海峡が同時に機能不全に陥り、世界の石油供給のほぼ半分が脅威にさらされている。
- •世界的な債券利回りの上昇が続いており、米国債30年物利回りは5.28%に達し、2004年以来の高水準となっている。これは1970年代以来最悪の債券市場の下落を構成している。
円介入、FRBの意見分裂、中東紛争の拡大が市場を形作る
デビッド・チャップマン
過去1週間は広範な市場動きの面では比較的静かでしたが、特定の領域では取引レンジが顕著でした。米国と日本銀行(BOJ)は日本円市場に協調介入し、通貨の急激な上昇を引き起こしました。これは日本以外の意味も持つ動きです。円は投資家が低金利で資金を調達し、他の場所でより高い利回りの投資を行うグローバルなキャリートレードの中心的存在だからです。連邦公開市場委員会(FOMC)は今週会合を開き、広く予想された通り政策金利を据え置きました。しかし、3人のFOMC委員が反対し、利上げに投票しました。市場は分割投票に否定的に反応し、売り込んだ後、週間では小幅な上昇で回復しました。
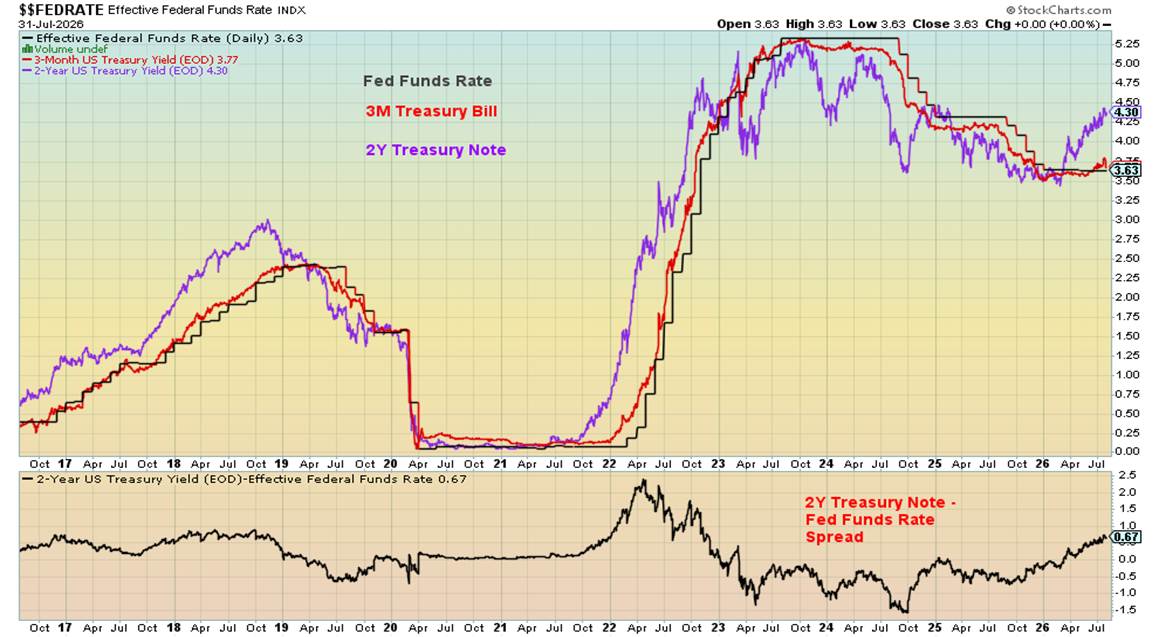
FRB理事のケビン・ワーシュはフォワードガイダンスを提供せず、会合後の発言でタカ派的な3人の反対者とは対照的にハト派的なトーンをときました。債券利回りは矛盾するシグナルの中で上昇しました。9月FOMC会合での利上げオッズは約75%に上昇しています。
株式市場の反発にもかかわらず、より広範な市場の状況は依然としてネガティブです。利回りが上昇する一方で米ドルが下落しました。これは通常の期待とは逆の組み合わせであり、高い利回りは通常資本を引き付け、ドルを強化するものだからです。金と銀は週間でわずかに下落しましたが、プラチナ、パラジウム、銅はすべて上昇しました。原油価格は週末にかけて反発する前に下落しました。
- エンリッチト・キャピタル・コンサバティブ・グロース・ストラテジーとその投資に関する言及は、8.42年間で204%の成長(年率14.17%)を記念するもので、エンリッチト・インベスティング・インコーポレイテッドの社長兼CEO兼ポートフォリオマネージャーであるマーガレット・サミュエルにより提供されています。連絡先:416-203-3028またはmsamuel@enrichedinvesting.com。この情報は有価証券の売買の申込又は勧誘と解釈されるべきではありません。過去の実績は将来のリターンを保証するものではありません。
引用
「イラクは非常に豊かな国である。膨大な石油埋蔵量がある。彼らは自国の復興を大部分自ら資金調達できる。」
— リチャード・パール、米国の政治アドバイザー、ロナルド・レーガン政権下で国防総省国際安全保障政策担当次官補、ブッシュ政権ではドナルド・ラムズフェルドのアドバイザーも務めた。イラクが大量破壊兵器を保有していたという主張を支持。1941年生まれ
「石油は小麦よりも国際紛争の原因となりやすい。」
— シモーヌ・ヴェイユ、フランスの哲学者、神秘家、政治活動家。現代哲学に影響を与えた。1909–1943年
「今世紀の戦争は、過去のように石油を巡ってではなく、水を巡って戦われるだろう。」
— クライブ・カッスラー、米国の冒険小説家、水中探検家。ニューヨーク・タイムズのフィクション・ベストセラーリストに20回掲載。1931–2020年
連邦準備制度理事会(FRB)
概ね予想された通り、FRBはFOMC会合で政策金利を据え置きました。イギリスと日本も金利を据え置きました。しかし、FRBの採決は満場一致ではありませんでした。3人のFOMC委員が反対し、利上げを主張しました。イランと米国の間で敵対行為が再開し、それに伴う原油価格の上昇によりインフレが加速する可能性を考慮すると、9月のFOMCでの利上げは強い可能性があります。9月の利上げオッズは現在約75%です。
FRB理事のケビン・ワーシュがもはやフォワードガイダンスを提供していないため、FOMCの内部の考えを推し量ることは困難です。彼の会合後の演説はハト派的であり、タカ派的な3人の反対者とは対照的でした。ワーシュはトランプの低金利要求とFRBのデータ依存的な使命の間で板挟みになっているようです。米国の借入コストは2007年以来の最高水準に達しています。連邦政府の債務は現在39.7兆ドルに達しており、2008年の10.4兆ドルからほぼ4倍に増加しました。
米国の債務総額—連邦、州、市町村、企業、銀行、家計部門を含む—は2008年には50.5兆ドルでした。現在は113.6兆ドルとなり、2008年の数字の2倍以上です。連邦債務の急増は2008年の金融危機と2020年のパンデミックによって引き起こされました。これらの数字にはシャドーバンキングシステムの潜在的な債務は含まれていません。その部門は主にプライベートエクイティ、プライベートクレジット、ヘッジファンドが支配しています。シャドーバンキング部門は主に従来の規制枠組みの外で運営され、大幅なレバレッジを使用しており、将来の債務危機の震源地となる可能性があります。
ジェローム・パウエルのFRB理事としての任期は、彼がトランプの意向に従うことを拒否したため更新されませんでした。トランプはワーシュが低金利を望んでいると述べ、反対したFOMC委員たちが政治的に動いていると非難しました。FOMCで1票しか持たないワーシュは、政権と同僚の間に挟まれる可能性があります。直近の会合では、3人が利上げを求め、9人が据え置きに投票しました。
最新の第2四半期GDP速報はFRBの課題をさらに増やしました。成長率は1.5%となり、前回の2.1%および予想の2.1%を下回りました。第2四半期PCE(個人消費支出価格指数)速報は5.1%となり、前回の4.6%および予想の4.0%を上回りました。ただし、6月の前年比PCEは4.1%から3.7%に減速し、概ね予想と一致しました。ただし、その緩和は原油価格が下落した月と重なっており、一時的なものかもしれません。景気減速とインフレ上昇の組み合わせはスタグフレーションを示唆しています。スタグフレーションとは停滞した成長と持続的なインフレが共存する困難な状況であり、一方のリスクに対処しようとするともう一方のリスクを悪化させるため政策選択肢が制限される状態です。これがFRBとワーシュの道筋を複雑にしています。
市場の反応は混在しました。すでに圧力下にあった株式市場はさらに下落した後、翌日に反発しましたが、トレンドは下向きに転じているようです。債券利回りは上昇しました。通常は利回りの上昇にネガティブに反応する金が代わりに上昇しました。この乖離はポジティブなシグナルとなる可能性があります。米ドル指数は予想を下回る第2四半期GDPもあり、さらに下落しました。利回りの上昇に直面したドルの弱さは注目に値し、最終的には金にとって支援的です。
金
金価格は消費者物価指数(CPI)が上昇し、マネーサプライ(M1)が増加する時に歴史的に上昇します。この関係は1971年8月、ニクソン大統領が米ドルの金への兌換を終了し、ドルの基軸通貨としての地位を確立して以来、特に顕著になっています。金本位制は制約があったものの、インフレ、マネーサプライの増加、債務を抑制する役割を果たしていました。その放棄後、固定相場制は変動相場制となり、債務、マネーサプライ、インフレはすべて急増しました。金がそれに続いたのか、それとも先導したのかは不明です。
債務が依然として増加し、インフレが反発し、マネーサプライの成長が再開している中で、金価格のさらなる上昇はほぼ不可避と思われます。2026年1月にピークに達して以来、金は安定して下落しています。2026年2月28日のイラン/米国/イスラエル紛争の激化は金利を押し上げ、金を圧力にさらしました。同戦争の勃発以来、金は1,300ドル以上、24%下落しました。銀は61%下落し、金鉱株も大幅に下落しました。Gold Bugs Index(HUI)は36%下落、TSX Gold Index(TGD)は33%下落しました。同じ期間に、米国債2年物利回りは88ベーシスポイント(26%)上昇し、米国債10年物利回りは72ベーシスポイント(18%)上昇しました。
より最近では、債券利回りがさらに上昇しているにもかかわらず、金は4,000ドルを維持し、現在は上昇する利回りに対してポジティブに反応しています。これは通常の動きからの逸脱であり、差し迫った回復のシグナルとなる可能性があります。
Gold Miners Bullish Percent Indexは3月以降、売り過ぎ領域にとどまっています。過去10年間で、これは金鉱株の売り過ぎ状態として最低の読み取り値かつ最長の持続期間を示しています。以前の同等の安水準は2008年、2013年、2015年に発生しました。これらは金が急落し、鉱山会社はさらに急落した時期でした。2008年の安値後、金と金鉱株は記録的な水準まで上昇しました。2013年が最終的な安値ではないことが判明した一方で、2015年の安値は重要な循環的底として注目に値しました。
今週のチャート:VIX
CBOEボラティリティ指数(VIX)はS&P 500の30日間ボラティリティに対する市場の予想を測定します。30を超える値は一般的に高まる市場の恐怖と不確実性を示し、20を下回る値は相対的な安定を示唆します。VIXは1993年に導入され、米国株式市場のボラティリティの主要指標となりました。2003年にはゴールドマン・サックスの協力を得て手法が再設計されました。
分析上の目的では、40を超える読み取り値は極端な恐怖を示すものとして扱われ、15を下回る水準はコンプレセンシー(油断)を示唆します。1990年以降、極端な恐怖の事例が9回ありました。これらのエピソードは短命ですが劇的である傾向があります。対照的に、コンプレセンシーの期間は数ヶ月から数年にわたって持続する可能性があります。
1990年以降、4つの延長されたコンプレセンシー期間が発生しました:1992–1996年、2004–2007年、2012–2015年、2016–2020年、および2023–2024年。それぞれの期間の終了後、危機、急激な市場下落、極端な恐怖へのスパイクが続きました。
VIXスパイク 1990–2026年
| # | 恐怖イベント | 年 | DJIの下落 |
|---|---|---|---|
| 1 | ロシア債務不履行 / LTCM危機 | 1998 | 19.3%下落 |
| 2 | ドットコム崩壊 / 9.11 | 2001–2002 | 37.8%下落 |
| 3 | 金融危機 / 大不況 | 2008 | 53.8%下落 |
| 4 | EU / ギリシャ債務危機 | 2011 | 16.8%下落 |
| 5 | 中国市場崩壊、コモディティ下落、FRB利上げ懸念 | 2015/2016 | 14.5%下落 |
| 6 | イフレ懸念、過密ボラティリティ取引 | 2018 | 19.6%下落 |
| 7 | COVID-19パンデミック | 2020 | 37.1%下落 |
| 8 | 円キャリートレードの巻き戻し、弱い雇用成長 | 2024 | 7%下落 |
| 9 | 「解放の日」関税 | 2025 | 18.8%下落 |
注:2022年、DJIはインフレ懸念で22.4%下落しましたが、下落が断続的であったためVIXは40未満にとどまりました。2024年、DJIの下落は小幅であり、危機が発生しなかったためVIXは一時的にスパイクした後、同様の速さで後退しました。
VIXは上昇していますが、まだ極端な恐怖領域へスパイクしていません。CNN恐怖と強欲指数は控えめな恐怖レベルを示しています。グローバルなリスク選好は低下し、市場のボラティリティは増加していますが、市場はまだ危険水域ではありません。
市場とトレンド
| 指数/資産 | 12月31日/25年 終値 | 7月31日/26年 終値 | 週間 | 年初来 |
|---|---|---|---|---|
| S&P 500 | 6,845.50 | 7,489.72 | 1.1% | 9.4% |
| ダウ・ジョーンズ工業株価 | 48,063.29 | 52,485.03 | 1.0% | 9.2% |
| ダウ・ジョーンズ輸送株価 | 17,357.19 | 21,039.30 | (6.4)% | 21.2% |
| NASDAQ | 23,241.99 | 25,373.85 | 1.6% | 9.2% |
| S&P/TSX Composite | 31,712.76 | 35,226.14(新高値) | (0.4)% | 11.1% |
| S&P/TSX Venture (CDNX) | 987.74 | 867.13 | (0.2)% | (12.2)% |
| S&P 600(小型株) | 1,467.76 | 1,768.56 | 0.4% | 20.5% |
| ACWX MSCI World x US | 67.18 | 75.23 | 1.6% | 12.0% |
| Bitcoin | 87,576.98 | 62,921.23 | (2.0)% | (28.2)% |
| Gold Bugs Index (HUI) | 701.49 | 617.73 | (1.3)% | (11.9)% |
| TSX Gold Index (TGD) | 817.76 | 735.70 | (1.8)% | (10.0)% |
| 米国債10年物利回り | 4.17% | 4.74% | 1.1% | 13.7% |
| カナダ国債10年物 CGB利回り | 3.44% | 3.67% | 1.7% | 7.7% |
| 米国債2年/10年スプレッド | 0.69% | 0.46% | 31.4% | (33.3)% |
| カナダ国債2年/10年 CGBスプレッド | 0.85% | 0.75% | 7.1% | (11.8)% |
| 米ドル指数 | 98.26 | 99.95 | (1.5)% | 1.7% |
| カナダドル | 72.87 | 71.32 | 0.6% | (2.1)% |
| ユーロ | 117.48 | 115.29 | 1.4% | (1.9)% |
| スイスフラン | 126.21 | 123.72 | 1.2% | (2.0)% |
| 英ポンド | 134.78 | 134.76 | 1.2% | (0.1)% |
| 日本円 | 63.83 | 62.92 | 3.1% | (1.4)% |
| 金 | 4,311.97 | 4,047.01 | (0.2)% | (6.1)% |
| 銀 | 71.16 | 57.78 | (0.7)% | (17.8)% |
| プラチナ | 2,046.90 | 1,660.00 | 3.8% | (18.9)% |
| パラジウム | 1,619.50 | 1,280.00 | 2.9% | (21.0)% |
| 銅 | 5.64 | 6.50 | 3.3% | 15.3% |
| WTI原油 | 57.44 | 84.63 | (6.0)% | 47.3% |
| 天然ガス | 3.71 | 2.70 | (6.3)% | (27.2)% |
出典:www.stockcharts.com
株式
株式市場は悪化する背景にもかかわらず持ちこたえ続けています。NASDAQは一時調整領域に入った後に回復しました。半導体指数は直近の安値で29%下落し、ベアマーケット領域に入りました。NY FANG指数は直近の安値で12%下落しました。MAG7 ETF(MAGS)は安値で15%下落しましたが、年初来では7%下落にとどまっています。MAG7グループの中では、TSLAが30%超の下落で下落をリードし、次いでMSFTとMETAが続きました。
中東の緊張、原油価格の上昇、債券利回りの上昇という背景にもかかわらず、今週の株式市場は概して上昇しました。S&P 500は1.1%上昇、ダウ・ジョーンズ工業株価平均(DJI)は1.0%上昇、NASDAQは1.6%上昇しました。ダウ・ジョーンズ輸送株価平均(DJT)は燃料費の高騰により6.4%下落しました。S&P 400(中型株)は0.7%下落し、S&P 600(小型株)は0.4%上昇しました。S&P 500 Equal Weight Indexは新たな過去最高値を記録し、0.6%上昇しました。Bitcoinは2%下落しました。
カナダでは、TSXは過去最高値(かろうじて)に触れたものの、0.4%下落して終了しました。TSX Venture Exchange(CDNX)は0.2%下落しました。欧州では、ロンドンのFTSEが1.2%上昇、EuroNextが0.2%上昇、パリのCAC 40が1.6%上昇、ドイツのDAXが2.1%上昇しました。アジアでは、中国の上海総合指数(SSEC)が0.5%上昇、東京の日経ダウ(TKN)が0.4%下落、香港のハンセン指数(HSI)が3.7%急騰、インドのNifty 50が2.6%上昇しました。MSCI World ex USA Index ETFは1.6%上昇しました。
カナダでは、14のTSXサブセクターのうち8が下落し、ユーティリティーズ(TUT)が2.7%下落してリードしました。上昇した6つのうち、情報技術(TTK)が7.5%上昇してリードしました。インカムトラスト(TCM)は過去最高値に達した後、0.4%下落して終了しました。
S&P 500とNASDAQの両方のウェッジ三角形パターンが下にブレイクしましたが、その後インデックスは再び反発しました。フォロースルーの少ない弱いブレイクダウンでした。それでも、より大きなパターンはトップ形成を示唆しています。S&P 500が7,200を下にブレイクすると、もう一段の下落が始まる可能性があります。NASDAQはすでに下降トレンドにあります。NASDAQは弱く見え、24,400を下回るとさらなる下落が始まる可能性があります。
10銘柄のグループが市場を支配し続けており、インデックスレベルのパフォーマンスが広範な企業の健全性ではなく、ますます少数の大型株名を反映するようになっていることを意味します。これは、表面下で市場の幅が悪化する中で注視すべき集中リスクです:
- Nvidia (NVDA) — 半導体およびAIハードウェアのリーダー
- Apple (AAPL) — 消費者エレクトロニクスとデジタルサービスの巨人
- Microsoft (MSFT) — クラウドコンピューティングとエンタープライズソフトウェアのリーダー
- Amazon.com (AMZN) — EコマースとAWSクラウドインフラのプロバイダー
- Alphabet (GOOGL/GOOG) — 検索、デジタル広告、AIの親会社
- Broadcom (AVGO) — 半導体とネットワークインフラの企業
- Meta Platforms (META) — ソーシャルメディアとデジタル広告の企業
- Tesla (TSLA) — 電気自動車とクリーンエネルギーのメーカー
- Berkshire Hathaway (BRK.B) — 多角化持株コングロマリット
- Micron Technology (MU) or Oracle (ORCL) — メモリチップとエンタープライズデータインフラ
債券
パキスタン等による中東和平協議の再開への繰り返しの試みにもかかわらず、成功の可能性は低いままです。市場は和平協議に対してポジティブに反応し、原油価格と債券利回りが下落し、株と金が上昇します。その後、敵対行為が再開し、すべてが逆転します。
米国債10年物利回りは4.74%に上昇し、週間で5ベーシスポイント上昇しました。カナダ国債10年物(CGB)利回りは3.67%に上昇し、6ベーシスポイント上昇しました。2年/10年スプレッドも拡大しています。米国では46 bp、カナダでは75 bp上昇しました。2年/10年スプレッドの拡大は、短期的な金利圧力が最終的に景気弱体化に対応して緩和されるという市場の予想を反映し、歴史的に景気後退の接近をシグナルします。
進行中の中東紛争が利回り上昇の主な触媒です。際限のない米国政府の借入需要と、AIデータセンターへの巨額な資本需要が組み合わさり、持続的な高利回りの環境を作り出しており、これは住宅ローンやその他の金利感応性製品に波及しています。
米国債30年物利回りは5.28%に達し、2004年以来の最高水準です。利回りの上昇は米国に限ったことではありません。ドイツ連邦債、英国ギルト、日本JGBもすべて上昇しています。2020年の高値からの債券価格の下落(利回りは価格と逆方向に動く)は、1970年代以来最悪の債券市場を構成しています。過去の債券暴落は頻繁に信用市場の脆弱性を露呈し、ブローアップを引き起こしてきました。
金と銀
金は7月を0.7%高で終えました。銀は1.6%下落しました。Gold Bugs Index(HUI)は4.1%下落し、TSX Gold Index(TGD)は3.7%下落しました。週間では、金が0.2%下落、銀が0.7%下落、HUIが1.3%下落、TGDが1.8%下落しました。プラチナは3.8%上昇、パラジウムは2.9%上昇、銅は3.3%急上昇しました。銅は7月にも4.7%上昇しました。
米ドル指数は、通常ドルを支援する債券利回りの上昇にもかかわらず1.5%下落しました。USDXの下落に伴い、カナダドルは0.6%上昇、ユーロは1.4%上昇、スイスフランは1.2%上昇、英ポンドは1.2%上昇、日本円は大規模なBOJ介入を受けて3.1%急騰しました。米ドルに緩やかにペッグされている中国元でさえ0.3%上昇しました。米国財務省もBOJと並行して円介入に参加したとみられます。
円高と日本の金利上昇の組み合わせは、円キャリートレード—円を借りて他の場所でより高利回りの資産に投資する—に相当な圧力をかけます。キャリートレードの巻き戻しは、特に米国債市場にとって非常に破壊的となる可能性があります。兆ドル規模の円建てポジションの巻き戻しが必要となり、ドル建て資産の急速な売却を強いる可能性があるからです。
金は湾岸での敵対行為の再開と原油価格の急騰にもかかわらず、新たな安値をつけていません。4,000ドル水準が主要なサポートのようです。パターンは金が小さな逆三尊のボトム形成を試みている可能性を示唆していますが、これは価格が4,000ドルを上回っている場合にのみ成り立ちます。下にブレイクした場合、3,400ドルまたは3,600ドルへの急落が見込まれます。
銀も同様に逆三尊のボトムを形成しているようです。60ドルを上にブレイクアウトすればポジティブです。失敗して55ドルを下にブレイクした場合、50ドル付近までの下落が想定されます。70ドルをしっかりと上にブレイクアウトすれば、90ドルへの道が開かれます。
金と銀は通常、金利の上昇にネガティブに反応しますが、今週は原油価格の上昇による利回りの上昇と9月のFRB利上げの期待の高まりにもかかわらず、地合いを維持しました。8月/9月の季節的に金に有利な時期を迎える中、状況は改善しています。
金鉱株については、TGDのサポートは700、下は675までです。675を下回ると問題となります。850を上にブレイクすれば安値示唆、1,000を超えれば新たな上昇トレンドを確認します。
石油・ガス
トランプの停戦または取引の可能性を示唆する発言を受け、今週は原油価格が下落しました。週末にかけて、新たな紛争が浮上し戦争の拡大の兆しが見られる中、価格は再び上昇しました。
地政学的ランドスケープは複数の戦線にわたって悪化し続けています:
-
イエン/フーシ派:紅海からアデン湾へのルートであるバブ・エル・マンデブ海峡を通じてサウジアラビアの石油を封鎖。商船および石油タンカーへの攻撃が進行中。サウジアラビアはフーシ派に対抗する湾岸諸国連合の組織を試みている。
-
ホルムズ海峡:イランと米国の両国により封鎖されたままであり、再開の見込みはほとんどない。
-
ヨルダン:イランがヨルダンにある米国施設を攻撃し、被害と死傷者が出た。ヨルダンには米軍を駐留させる米軍基地がある。
-
イラク:サウジアラビアと米国がイラクのイラン系シーア派民兵に対する攻撃を実施。イラクは主権侵害であると非難。
-
エジプト:米国所有のガス貯蔵タンカーを含む2隻の船が、スエズ運河に近いダミエッタ港で火災を発生。ドローン攻撃が原因と報告されている。
-
カスピ海:ウクライナがカスピ海の船舶を攻撃し、ロシアのミサイル艇と、ロシアとイラン間で武器を輸送していたとされるイランの貨物船2隻を攻撃。この攻撃は戦争がヨーロッパに拡大する可能性を高めている。
-
ウクライナ/ロシア:ウクライナはロシアの石油精製所への攻撃を継続。稼働停止した精製能力は最終的に石油生産の閉鎖を強いる可能性がある。
-
中国/イラン:中国が約400基の防空ミサイルランチャーをイランに送っていると報じられている。
紛争は現在、米国、イスラエル、イラン、バーレーン、クウェート、サウジアラビア、UAE、カタール等の湾岸諸国、およびオマーン、ドバイ、イラク、イエンを巻き込んでいます。カスピ海でのウクライナの攻撃は、戦争がヨーロッパに拡大する可能性を高めています。ロシア/ウクライナ紛争にはウクライナを直接支援するNATOとEUが関与しており、一方で中国と北朝鮮がロシアを支援し、北朝鮮は兵力を送っています。イスラエルはガザとヨルダン川西岸のパレスチナ人、およびレバノンのヒズボラとの紛争にも関与しています。シリアもおそらく関与しているとみられます。
中東は世界の石油供給の約48%–51%と、世界の天然ガス供給の35%以上を有しています。ホルムズ海峡と紅海/バブ・エル・マンデブにおける現在の混乱がさらなる拡大の可能性とともに、石油、天然ガス、肥料、石油化学製品、プラスチック、ヘリウム、アルミニウム等のその他の商品、および海運・物流にネガティブな影響を及ぼします。世界で最も重要な2つの石油のチョークポイントが同時に機能不全に陥る中、グローバルなエネルギーサプライチェーンは数十年にわたり見られないレベルの混乱に直面しています。
WTI原油は週間で6%下落し、ブレント原油はほぼ10%下落しましたが、価格は週末に反発しました。ヘンリー・ハブの天然ガスは6.3%下落し、EUダッチ・ハブは6%下落しました。しかし、ARCA Oil & Gas Index(XOI)は1.5%上昇し、TSX Energy Index(TEN)は0.9%上昇しました。商品が下落する中で株価が上昇する乖離は、株式が商品に先行するポジティブなシグナルとなる可能性があります。
WTIは90ドル、特に105ドルを上にブレイクする必要があり、140–160ドルのターゲットを示唆します。天然ガスはダブルボトムを形成している可能性があり、3.40ドルを上にブレイクアウトすれば4–4.50ドルのターゲットが想定されます。米国の商業石油在庫は5年間の低水準付近で推移し続けており、補充が必要です。ホルムズ海峡が早期に開通する兆候はありません。
用語集
- デイリー(短期):スイングトレーダー向けのトレンド
- ウィークリー(中期的):長期トレンドフォロワー向けのトレンド
- マンスリー(長期的):長期セキュラートレンド
- 上昇/下降:トレンドの方向
- ニュートラル:指標は概ねニュートラル。トレンド転換が差し迫っている可能性
- 弱気:トレンドの方向は維持されているが弱まっている
- 天井圏:トレンドは上昇を維持しているが、市場が天井を形成していることを示唆するかなりの兆候がある
- 底値圏:トレンドは下降しているが、市場が底値を形成していることを示唆するかなりの兆候がある
免責事項
デビッド・チャップマンは登録されたアドバイザリーサービスではなく、免除市場ディーラー(EMD)でも免許を保有する金融アドバイザーでもありません。個別化された市場アドバイスを提供することはできません。デビッド・チャップマンは大手金融機関、銀行、投資ディーラーを含む金融業界で40年以上の経験があります。本ニュースレターの情報は情報提供および教育目的のみを意図しています。これは有価証券の売買の申込又は勧誘と解釈されるべきではありません。正確で完全な情報を提供するようあらゆる努力がなされていますが、内容の正確性、完全性、または適切性について保証するものではありません。有価証券の取引に伴うリスクは読者が負うものであり、本ニュースレターに提示された取引やアイデアに進む前に、免許を保有する専門の金融アドバイザーやポートフォリオマネージャーに相談することを推奨します。デビッド・チャップマンは本ニュースレターで言及された企業の株式を保有する場合があります。パフォーマンスは保証されておらず、価値は頻繁に変動し、過去のパフォーマンスは将来再現されるとは限りません。
出典:SilverSeek

