日銀の利上げ織り込み済みで円高の余地は縮小か
重要ポイント
- •市場は年末までに約45ベーシスポイントの日銀利上げを織り込んでおり、今後12カ月で政策金利は中立水準の2%に接近すると見込まれる。
- •日本の消費の弱さと政策ペースへの政府の影響力を踏まえ、9月の50ベーシスポイントの利上げとその後の連続利上げの可能性は低いとみられる。
- •約2兆米ドルを運用するGPIFが国内資産の保有を増やす観測が円を支えてきたが、正式発表は10月末まで出ない可能性がある。
- •155の水準がUSD/JPYの主要テクニカル・サポートであり、150〜152圏への即時移行よりも155近辺での調整が有力視される。
- •円のさらなる大幅上昇には、日銀のタカ派的なサプライズか国内投資フローの大きな変化が必要となる。
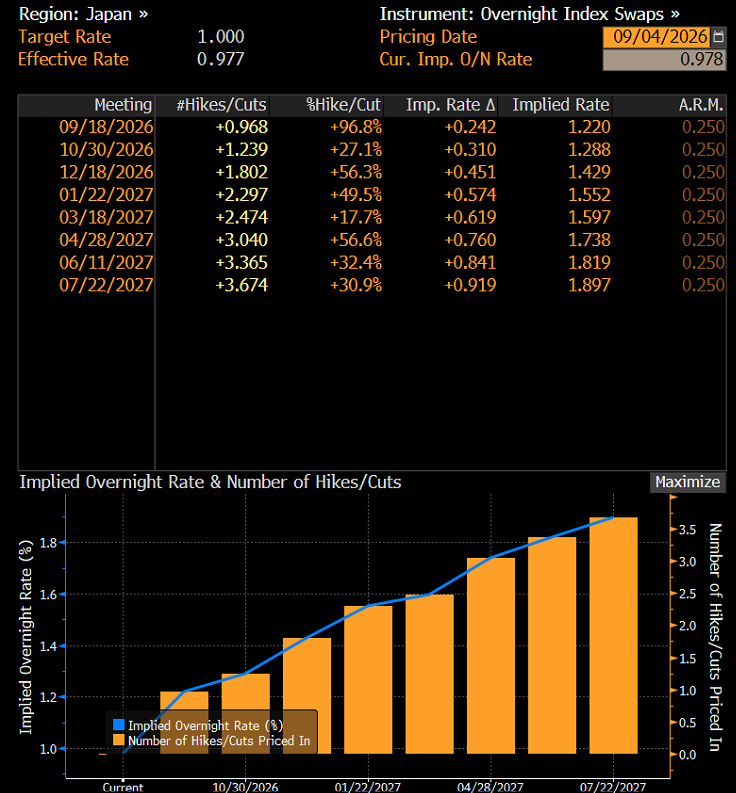
円はこの1週間も大きく変動したが、現在市場が日銀に期待している金融引き締めの規模を考えると、ポジティブな材料の大半はすでに通貨の評価に反映されているとみられる。市場は現在、年末までに約45ベーシスポイントの利上げを織り込んでおり、今後12カ月で政策金利は中立水準と広く見なされる2%に接近すると予想されている。9月の50ベーシスポイントの利上げに続き連続利上げが実施される可能性は低く、GPIFの資産配分の潜在的な変更も円を支えてきた。155圏はUSD/JPYの主要サポートとして機能する可能性がある。
日銀の積極的な引き締めはすでに織り込み済み
USD/JPYがさらに持続的に下落するには、日銀によるさらに積極的な引き締めサイクルへと期待がシフトする必要があるだろう。極端にタカ派的なシナリオは、9月に50ベーシスポイントの利上げを行い、10月と12月に追加の利上げを実施するものとなる。これにより政策金利は年末前に2%へ到達し、合計100ベーシスポイントの引き締めとなる。
こうしたシナリオは実現可能性が低いとみられる。日本の消費は依然として弱く、経済が借入コストの急上昇を吸収する力は限られている。政府も経済政策の方向性に対して大きな影響力を保持しており、日銀がより段階的なペースで進むことを促す可能性がある。したがって、9月の50ベーシスポイントの利上げに連続利上げが続く確率は低いままとなろう。
この漸進主義は日本以外にも影響を及ぼす。円は長らく低金利の通貨としてグローバルなキャリー取引の調達通貨として機能してきたため、日銀の正常化ペースに対する期待は、USD/JPYそのものにとどまらず、幅広いポジションに影響を与える。
GPIF観測が通貨を下支え
円はまた、日本の政府年金投資基金(GPIF)がポートフォリオにおける国内資産の割合を引き上げるのではないかという観測の恩恵も受けてきた。GPIFは約2兆米ドルを運用しており、日本証券へのシフトは国内資産への追加需要を生み出し、間接的に通貨を支える可能性がある。世界最大級の機関投資家のひとつである同基金は、現在、国内外の債券と株式にポートフォリオを分散しており、ベンチマーク・ウェイトの再調整は市場を動かすイベントとなり得る。
これらの期待はまだ確認されていない。正式な発表は10月末にならないと行われない可能性があり、市場は明確なシグナルを得るまで長い待機を強められる可能性がある。確認がなければ、GPIFをめぐる観測が円にもたらす支えは次第に限定的になっていく可能性がある。
USD/JPYは155.00近辺で安定する可能性
円高がさらに進む主な障害は、予想される日銀の利上げとGPIFの投資戦略の潜在的な変更の両方が、ほぼ織り込み済みである点だ。155の水準はUSD/JPYの重要なサポート圏であり続けている。短期的には、150〜152圏への即時の移行よりも、この水準近くでのもみ合いの方が起こりやすいとみられる。
投機的な投資家のポジショニングも、限定的な円高の余地を示唆している。円のショートポジションは2年前ほど大きくはない。したがって、弱気ポジションの解消は、過去の急激な円高局面で見られたような上昇を生み出す可能性は低い。
新たな触媒が必要
日銀が金融政策の正常化を続けていることから、円の中期的な見通しは依然として良好である。ただし、最近の円高の後、通貨が上昇を延長するには新たな触媒が必要となる可能性がある。
日銀がより積極的な利上げパスを示唆するか、GPIFが国内資産への配分引き上げを確認しない限り、USD/JPYは155近辺で調整期間に入る可能性がある。円がさらに大幅に強くなるには、日銀によるタカ派的なサプライズか、国内投資フローの大きな変化のいずれかが必要となる。
USD/JPYのテクニカル分析
7月下旬、USD/JPYは中期上昇チャネルを下抜けした。この動きは介入と日米の協調行動の影響によって引き起こされた。その後、ペアは160圏に向けて上向きの調整を見せたが、改めて売り圧力にさらされ155まで下落した。
155の水準は現在、主要なテクニカル・サポートであり、当面の間、買い手はこの水準を守ることに成功している。したがって、この圏から調整期間または再度の反発が展開する可能性がある。ただし、155を下抜ける可能性も排除できない。確認されれば、2026年1月末と2月に記録された安値が位置する152への道が開かれる可能性がある。
本記事の見解は著者個人のものであり、OANDA Business Information & Services, Inc.またはその関連会社、子会社、役員、取締役の見解を必ずしも反映するものではない。提供される出版物は情報提供および教育目的のみである。
