2024年の「消えた米景気後退」を受け、期間スプレッドの予測力を検証する新論文
重要ポイント
- •2020年以前のデータで推計した期間スプレッドモデルは、フルサンプルのモデルよりも景気後退結果のばらつきを多く説明した。
- •債務返済負担率を加えることで、モデルの説明分散は0.26から0.57に上昇し、報告されたモデル仕様では偽陽性が解消された。
- •債務返済負担率モデルは1990〜91年と2008〜09年の景気後退を捉えたが、2020年のパンデミック不況も2024年の景気後退も予測しなかった。
- •予想失業率を含めると、推計された2024年の景気後退確率は40%を下回ったが、この手法は2008〜09年の景気後退を見逃した。
- •本研究はカナダとドイツも検証しており、2020年の景気後退以降、イールドカーブの予測精度が低下したことを明らかにしている。
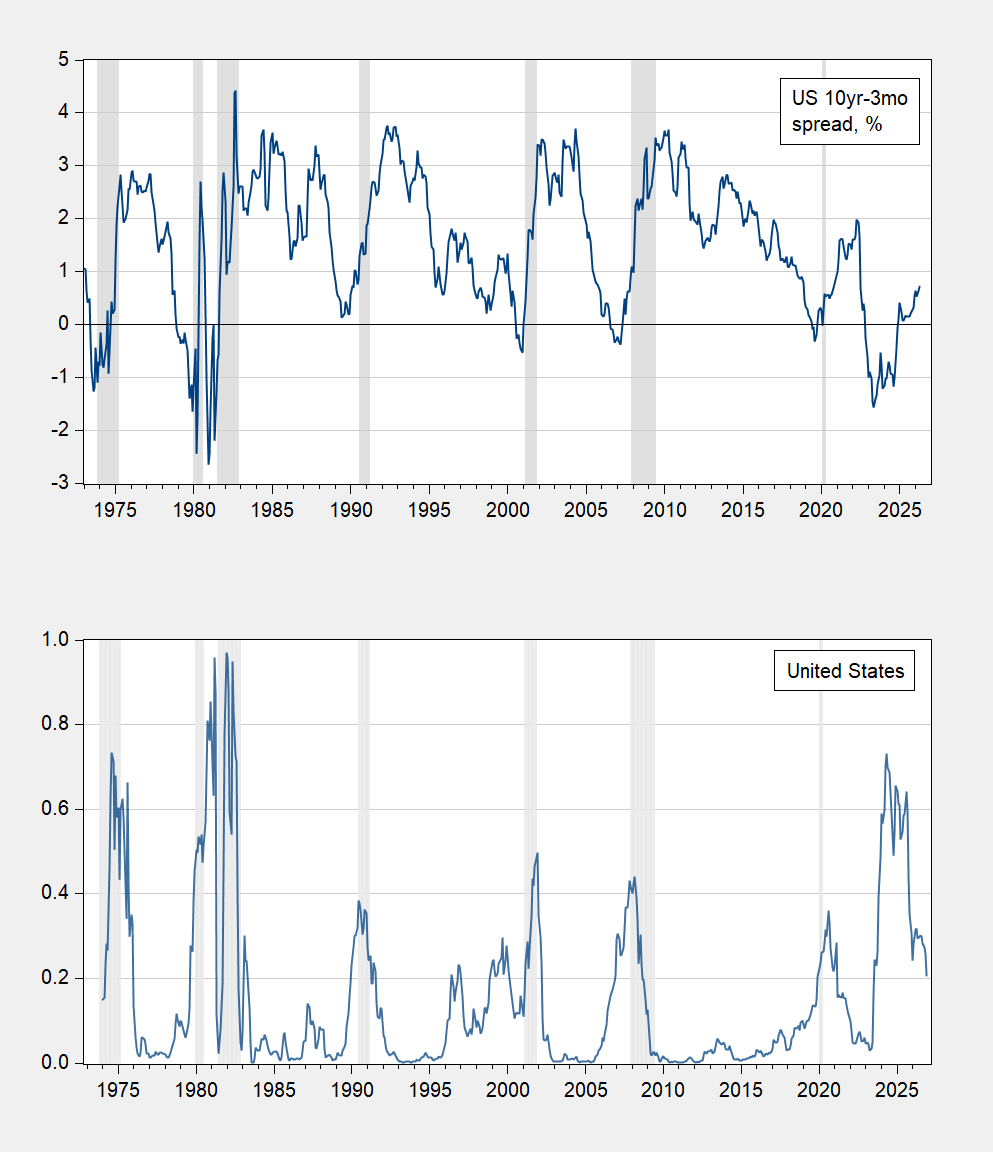
2024年、広く予想されていた米国の景気後退が現実にならなかったことで、エコノミストは米国で最も信頼できる景気後退予測指標とされてきた期間スプレッドを見直すことを余儀なくされた。期間スプレッドとは、長期国債と短期国債の利回り差のことであり、短期金利が長期金利を上回る逆転が歴史的に米国の景気後退に先行してきたことから、その名声を得ている。「Missing Recessions: Revisiting the Term Spread's Predictive Power」と題する新しい論文で、Menzie Chinn氏とLaurent Ferrara氏は、この指標の予測力を再評価し、誤ったシグナル(偽陽性)について説明している。
2024年に景気後退が現実にならなかったことで、期間スプレッドは米国で最も信頼できる景気後退予測指標として再評価を迫られている。本論文では、期間スプレッドの予測力を再検討し、米国を中心に、サンプルの特異性、同時性、 omitted variables(欠落変数)の観点から偽陽性シグナルを説明する。過去に期間スプレッドが有用な予測指標であった他の先進国も含めて分析する。2020年の景気後退以前は、米国、カナダ、ドイツにおいてイールドカーブは正確な景気後退予測指標であったが、その後は精度が低下したことを確認した。米国については、タームプレミアムを考慮しても予測はほとんど改善しない一方、将来の失業予想を考慮することで改善が見られる。より決定的なのは、Borioら(2020)と一致して、債務返済負担率を組み込むことで、2022年末に観測された大幅なイールドカーブ逆転の後も2024年に景気後退が生じなかったこと(米国とドイツの双方)が説明されることを発見した。
米国に注目すると、2022年の大幅かつ持続的な逆転を踏まえ、10年-3カ月や10年-2年スプレッドを含むほとんどの期間スプレッド指標は、2023〜24年の景気後退の可能性が高いことを示していた。2020年以前のデータに依拠した場合、推計された景気後退確率は著しく高い水準見えた。論文の図1は、上段に米国の10年-3カ月スプレッド(%)、下段に2019年12月までのデータで推計した回帰に基づく景気後退確率を示し、NBER定義の景気後退期間(ピークからボトム)はグレーで塗られている。NBER(全米経済研究所)は米国の景気後退を公式に判定する機関であり、この種のチャートでその景気後退期間の網掛けが標準的な参照とされる所以である。
筆者らは、2024年に期間スプレッドが外れたことについて、いくつかの可能性のある説明を列挙している。2020年以降、データ生成過程が変化した可能性がある。期間スプレッドの一部を構成するタームプレミアム――短期債をロールオーバーするのではなく長期債を保有するために投資家が要求する上乗せ利回り――の挙動が変化した可能性がある。また、予想失業率といったテイラールールの変数や、金融サイクルを捉える金融変数の欠落により、推計がバイアスを受けていた可能性もある。さらに、「偶然」景気後退が単に起きなかった可能性もある。確実性は決して100%ではないからだ。
これらの可能性を検証するため、筆者らはフルサンプルで期間スプレッドのモデルを推計するか、主要な変数を追加して分析を行っている。
Chinn and Ferrara(2026)の表2に報告された結果によれば、期間スプレッドを用いた場合の説明分散の割合は、フルサンプルよりも2020年以前のサンプルで高く、0.26に対して0.33となっている。独立に推計されたタームプレミアム(NY連銀のACM推計)を加えても、フルサンプルの結果はほとんど変わらない。失業率の予想変化(テイラールールが示唆するように、市場が景気減速や景気後退を織り込む場合、将来のフェデレルファンド金利が低下すると予想されることに基づく変数)を加えると、この変数の係数はかろうじて有意となるが、擬似R²はほぼ変わらない。
説明分散の割合を有意に引き上げた(0.57まで)のは、金融サイクルの代理変数である債務返済負担率(DSR)――借り手が債務返済に充てる所得の割合を測る指標――を組み込んだ場合のみである。DSRを組み込んだ式は、偽陽性を出さずに1990〜91年と2008〜09年の景気後退を捉えるという意味で最良のフィットを提供し、論文の図5では「&DSR」と印が付いた青緑色の線として示されている(NBER定義の景気後退期間はグレーで網掛け)。予測者にとっての実務的な含意は、イールドカーブの形状だけでは家計や企業の予算が債務返済によってどれほど圧迫されているかを捉えられないということであり、筆者らの結果は、この次元が景気後退予測モデルにおいてスプレッドと並んで含まれるべきだと示唆している。
DSRが景気後退予測を改善するという知見は、推計を2020年以前のデータに限定しても成立する。その場合、モデルは1990〜91年、2001年、2008〜09年の景気後退を予測するが、2020年のパンデミック不況や2024年の景気後退は予測しない。
筆者らはテイラールールを無用なものとして退けているわけではない。表2の第4列が示すように、失業率の予想変化を含め(3カ月金利の代わりにフェデレルファンド金利を用いることと併せて)、2024年の推計景気後退確率は40%の閾値を下回り(「&UE」と印が付いた青線)、それ以前の景気後退も捉える。ただし2008〜09年は例外である。その意味で、テイラールールを明示的に考慮しなかったことが、2024年の誤った景気後退予測の説明の一部となり得る。
カナダとドイツの経験も検証している本論文は、以前の研究を大幅に改訂したものである。論文の全文はこちらから読むことができる。

