発行体が破綻した場合、ステーブルコイン保有者は何を受け取れるのか
重要ポイント
- •準備資産による裏付けはトークンの価値を支えますが、特定の現金、米国債、その他の準備資産に対する保有者の所有権を、それだけで確立するものではありません。
- •直接償還には通常、発行体の適格性、アカウント認証、コンプライアンス審査、適用される規約の遵守が必要です。
- •取引所でトークンを保有する顧客は、出金停止やプラットフォームの破綻が起きた場合、まず取引所に対する契約上の請求権を行使する必要がある場合があります。
- •適格なユーザーが発行体による償還を利用できる状態でも、ステーブルコインは基準価値を下回って取引されることがあり、デペッグは正式な破産に先行する可能性があります。
- •MiCAは対象となる電子マネートークンを額面で発行することを求め、関連するホワイトペーパーで詳細が開示される発行体への請求権を保有者に与えています。
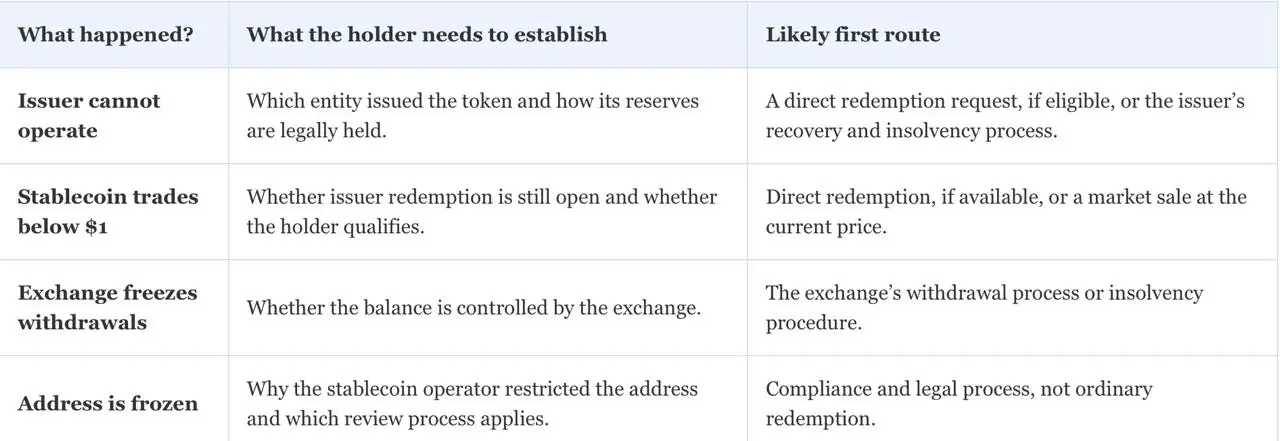
準備資産による裏付けは、通常、ステーブルコイン保有者に特定の準備資産の所有権を与えるものではなく、関連する権利も銀行預金の保護とは異なります。保有者が回収できるものは、トークンの保管場所、発行体による直接償還が利用できるかどうか、そして会社が債務を履行できなくなった場合に準備資産がどのように扱われるかによって決まります。
重要なポイント
- 準備資産による裏付けは、準備資産を直接所有することとは異なります。
- 直接償還には、保有者が発行体の適格要件を満たす必要がある場合が多くあります。
- 取引所のユーザーは、発行体に直接ではなく、取引所に対する請求権を持つ場合があります。
- デペッグは、発行体が正式に破綻する前に発生する可能性があります。
- EUの暗号資産市場規則(Markets in Crypto-Assets Regulation)は、一定の保有者に発行体に対する明確な請求権を与えています。
まず何が失敗したのかを特定する
「ステーブルコインが破綻した」という表現は、複数の異なる事象を指す可能性があります。発行会社が支払不能になることもあれば、準備資産の一部を保有する銀行やカストディアンが圧力にさらされることもあります。顧客がトークンを保管している取引所が出金を停止する場合もあります。また、発行体による償還が適格な顧客に引き続き提供されているにもかかわらず、トークンが基準通貨を下回って取引されることもあります。
回収の経路は、仕組みのどの部分が失敗したか、つまり発行体、取引所、準備資産のカストディアン、または市場価格のいずれに問題が生じたかによって変わります。
準備資産による裏付けが保有者に与えるもの、与えないもの
会社が自社のステーブルコインは1対1で裏付けられていると説明する場合、それは経済的な関係を示しています。準備資産が流通するトークンを支えることを意図しているという意味です。しかし、それは必ずしも各保有者がすべての準備資産の特定の持分を所有していることや、償還時に受け取る資産を選べることを意味しません。
発行体が破綻した場合、関連する法的文書によって、保有者が償還を請求できるのか、法定の保護を受けられるのか、または他の債権者とともに破産手続きに参加するのかが決まります。これらの文書は、準備資産が会社の他の財産から分離されているか、他の債権者がその資産に及ぶことができるかどうかも定めます。
準備資産の質と法的所有権は、異なる問題への答えです。現金、米国債、マネー・マーケット・ファンドの保有分は流動性が高い可能性がありますが、会社が破産した際に誰が優先的に支払われるかは、流動性だけでは決まりません。国際決済銀行(BIS)のステーブルコイン枠組みは、準備資産を迅速に換金でき、倒産隔離された構造で保有すべきだとしています。この枠組みはステーブルコインの設計を評価するための基準となりますが、既存のすべての発行体が同じ構造を採用していることを示すものではありません。(出典:BISのステーブルコイン枠組み)
償還権はトークンの保有方法によって異なる
認証済みの直接顧客、自己管理保管の保有者、取引所の顧客は、同じトークンを保有していても、ドルやユーロに換えるための実際の経路が異なる場合があります。
直接償還とは通常、発行体にトークンを返却し、発行体の規約に従って基準通貨を額面で受け取ることを意味します。例えばCircleのUSDC規約では、直接の1対1償還を、登録済みのCircle Mintアカウントやその他の条件に結び付けています。これには、規制当局、裁判所、法執行機関による措置で償還が制限されていないことなどが含まれます。
発行体のアカウントを持たない自己管理保管の保有者でも、流動性のある取引場所でトークンを売却したり、利用可能な場合には発行体のオンボーディングを完了したり、適格なサービス提供者を利用したりできる場合があります。その仲介者は手数料を請求したり、独自の上限を設けたり、市場が混乱している間に交換を停止したりする可能性があります。トークンを保有しているだけでは、認証済みの発行体顧客と同じ運用上のアクセスが自動的に得られるわけではありません。
取引所でステーブルコインを保有するユーザーの場合、最初の問題は発行体に関係しない可能性があります。取引所がウォレットを管理しており、顧客との契約上の相手方となっている場合があるためです。取引所が出金を停止したり破産したりした場合、顧客はトークンを管理したり直接償還を試みたりする前に、取引所の請求手続きを利用する必要があるかもしれません。
認証済みの発行体顧客: 現在の適格性、規約、コンプライアンス審査を条件として、直接償還を申請できる場合があります。
自己管理保管の保有者: トークンを管理しますが、法定通貨に換えるには適格な経路が必要になる場合があります。
取引所の顧客: 原資産であるトークンを管理できるようになる前に、取引所に対する請求権を持つ場合があります。
デペッグが意味すること、意味しないこと
デペッグとは、市場価格の事象です。ドル連動型ステーブルコインが$0.97で取引されている場合、市場はそのトークンへの即時アクセスを1ドル未満と評価しています。このディスカウントは、準備資産への懸念、一部ユーザーにとっての償還の遅延や利用不能、取引所の流動性不足、または売却の殺到を反映している可能性があります。
デペッグ時に実務上問題となるのは、適格な顧客が引き続き額面で償還できるか、そして発行体がその申請を処理しているかどうかです。CircleのUSDCリスク開示は、USDCが第三者のプラットフォーム上で1ドルを上回ったり下回ったりして取引される可能性を認めています。取引所価格が低いことだけで、準備資産が不足しているとは証明できません。
トレーダーが直接償還の利用可能性が続くと見込んでいるため、トークンが$1付近を維持することもあります。その期待が弱まれば、正式な破産手続きが始まる前に取引所価格が下落する可能性があります。デペッグ時に売却することは、その時点で市場で提示されている価格を受け入れることを意味します。額面で償還するには、アカウントの適格性、最低金額、銀行サービスへのアクセス、コンプライアンス審査、処理時間などが関係する発行体経由の手続きを利用する必要があります。
USDCとUSDT:マーケティング上の主張ではなく、保有者の経路を比較する
この比較は、破産時に裁判所がどのような判断を下すかを決めるものではありません。2つのドル連動型ステーブルコインが同一の償還権を提供すると想定する前に、保有者が確認すべき点を示すものです。
Circleは2026年6月30日付の提出書類で、USDC準備資産の約84%がCircle Reserve Fundに保有されていたと説明しました。この数値には基準日があり、準備資産の構成は変わる可能性があります。これはその時点で準備資産がどのように配分されていたかを理解するための背景情報であり、個々の保有者に適用される規約に代わるものではありません。(出典:Circleの提出書類)
Tetherは、公開されている規約とFAQに基づき、同社のトークンは裏付けとなる法定通貨で償還できると説明しています。ただし、同社の関連情報文書は、KYCを完了した顧客に発行体サービスを限定しています。取引所ユーザーにとって、USDTの取引にアクセスできること自体は、Tetherによる直接償還へのアクセスを意味しません。
MiCAはEUの保有者により明確な出発点を与える
EUの暗号資産市場規則に基づいて発行される電子マネートークンについて、保有者は発行体に対する請求権を持ちます。MiCA規則は、資金を受け取った時点で額面価値で発行することを求めています。発行体のホワイトペーパーには、償還権とその行使条件を記載しなければなりません。
CircleのMiCA対応USDCホワイトペーパーは、発行のためにCircle SASが受け取った資金について、執行または破産手続きにおいて他の債権者による請求から保護されると説明しています。また、回収および償還計画についても記載しています。これらの説明はCircle SASの構造に特有のものであり、別の法人が発行したUSDCや、異なる契約の下で保有されるUSDCに自動的に適用すべきではありません。
同様の分離は韓国でも示されており、ステーブルコインを検討する個々のカード発行会社は、プロジェクトのレビューで説明されているように、それぞれ独自の準備資産プールと償還システムを維持することになります。保有者は、より広範なブランド名だけに頼らず、トークン残高の背後にある法人を特定する必要があります。
取引所の規制上の地位は、さらに別の問題です。EUの規則に基づいて運営されるプラットフォームであっても、上場するすべてのステーブルコインがEUで発行されたトークンになるわけではありません。MiCAのライセンス期限を受けて取引所が欧州での事業を明確化する中で、この違いはより明確になりました。
準備銀行のストレスは発行体の破綻とは異なる
発行体が支払能力を維持していても、ステーブルコインの償還が遅れることがあります。準備資産を保有する銀行やカストディアンに問題が生じると、発行体が他の流動性源を利用している間に、送金、確認、資金へのアクセスが遅れる可能性があります。重要な点は、準備資産がどこに保管されているか、法的に分離されているか、そして発行体が代替的な流動性に迅速にアクセスできるかどうかです。
欧州の準備資産および流動性に関する規則により、ステーブルコインの発行体と銀行との関係がより明確になっています。保有者にとって、ステーブルコインのリスクには、準備資産を保護・決済する機関も含まれます。トークンに表示された会社だけが対象ではありません。
問題が起きる前に保存しておくべきもの
保有者が何を所有していたのか、どこで保有していたのか、どのように取得したのかを証明できれば、破綻時の手続きを進めやすくなります。オンチェーンの送金記録はトークンの移動を示せますが、発行体や取引所との完全な法的関係を証明できるとは限りません。
ステーブルコインをプライベートウォレットに一度も出金していない場合、取引所の口座明細が特に重要になる可能性があります。ブロックチェーンエクスプローラーには取引所ウォレットの残高が表示されることがありますが、その資産を取引所が特定の顧客に負っていたことまでは示されない場合があります。
また、利用している発行体のアカウントが有効で認証済みかどうかも確認すべきです。デペッグが始まってから本人確認や銀行関連の審査を完了しようとすると、保有者は取引所の流動性に依存せざるを得なくなる可能性があります。
発行体が破綻した場合に保有者が受け取る可能性のあるもの
ステーブルコインの保有者は、発行体の現金、米国債、その他の準備資産の特定の部分を自動的に受け取るわけではありません。代わりに、保有者が受け取る可能性があるのは、発行体の規約とそのトークンに適用される法律によって定められた請求権です。
最も有利な結果は、額面での償還が継続すること、または法的に保護された準備資産に対する請求権が認められることです。より弱い結果は、発行体の他の債権者と並んで、回収が遅延し、部分的なものにとどまる可能性です。取引所でトークンを保有していた顧客は、ステーブルコインの発行体に直接請求するのではなく、まず取引所から回収する必要がある場合があります。
準備資産による裏付けはステーブルコインの価値を支える可能性がありますが、発行体が破綻した場合に誰が支払を受けるかを、それだけで決めるものではありません。実際の結論は、発行法人、保有者の償還適格性、トークンの保管場所、準備資産が発行体の他の資産から法的に分離されているかどうかによって異なります。
この記事は情報提供のみを目的としており、法律、金融、投資に関する助言を構成するものではありません。ステーブルコインの規約、準備資産の取り決め、規制は変更される可能性があります。読者は発行体の最新の法的文書を確認し、具体的な請求や破産状況については有資格者に相談してください。
出典:Coindoo

