第44週:粘着的な物価 vs アンバランスな需要 — G3判定週
重要ポイント
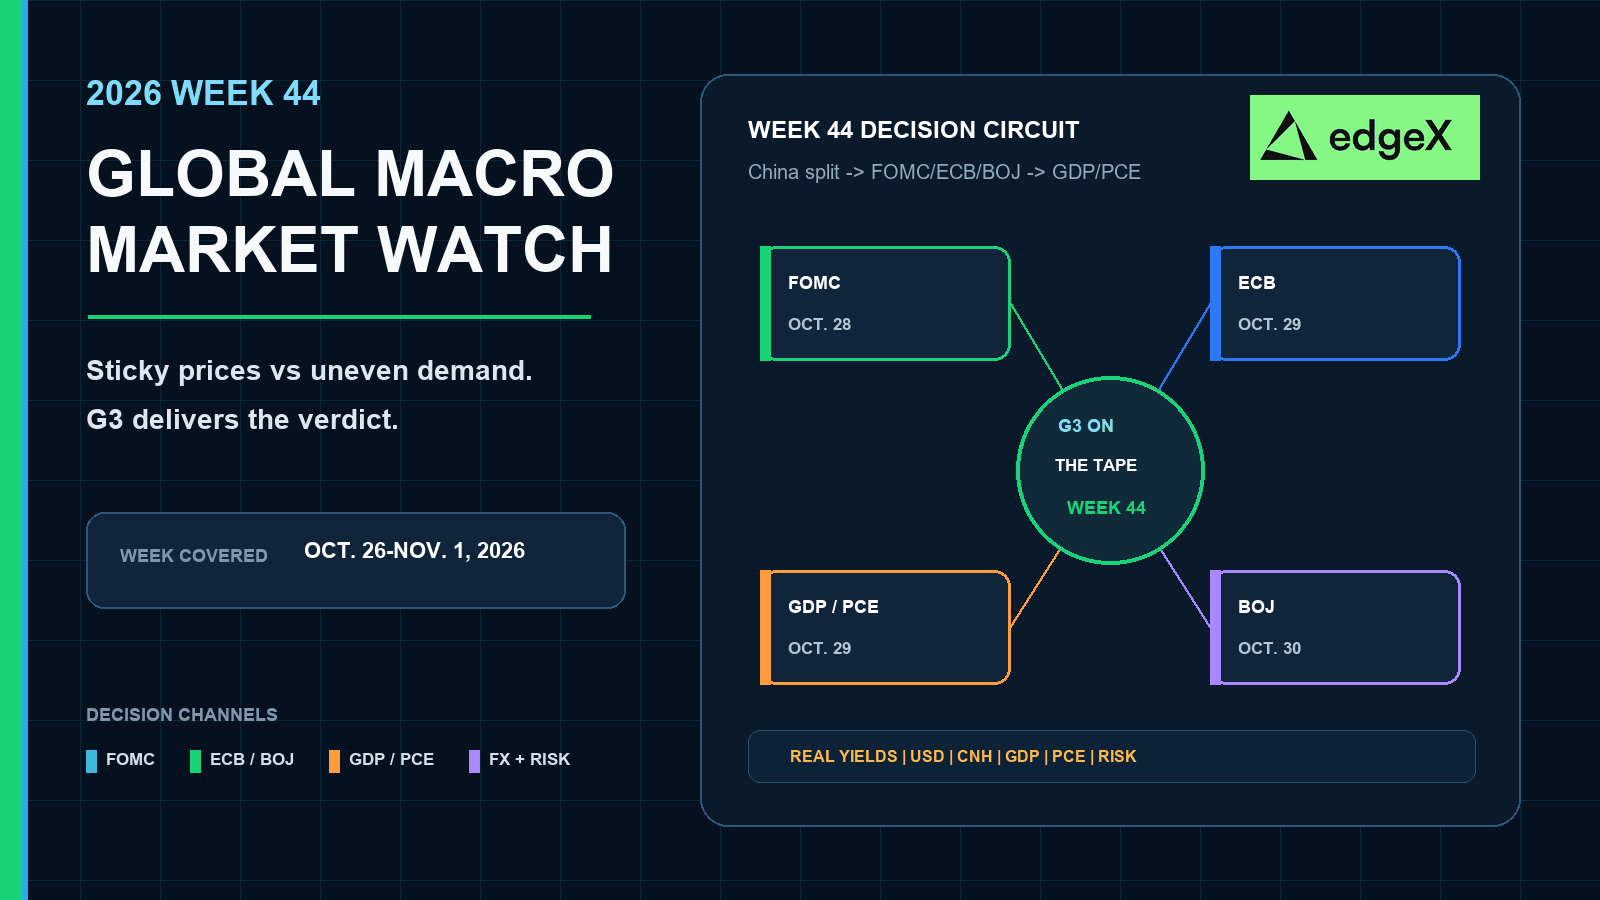
- •10月28日のFOMC決定、10月29日のECB決定、10月29〜30日の日銀会合が同じ週に集中し、10月29日には米国Q3 GDPと9月PCEのデータも発表される。
- •ベースケースでは粘着的な物価が優勢となる確率を65%とし、ソフトポーズ経路に25%、タカ派的なFRBと穏健なECBの組み合わせなどのG3の混在した割れに10%を配分している。
- •高めの米国CPIとPPIの発表が中銀を導く最新のハードデータとされ、弱い雇用結果だけでは政策期待を変えるには不十分とみなされている。
- •中国の第3四半期GDPは前年比4.5%増加したが、不動産投資は20.6%減、民間投資は10.4%減、小売売上高はわずか1.1%増にとどまり、構造的に弱い内需を示している。
- •粘着物価のベースケースでは、ドルと短期金利は下支えされ、ビットコイン、イーサリアム、金利敏感なグロース株は後手に回る。
クイック回答
第44週は、中国GDPの再掲載でもCPI発表の急落でもなく、G3の決定と確認の週として取引せよ。中核的な対立は、粘着的な物価とアンバランスな需要である。弊社のベースケースは65%の粘着物価シナリオの勝利だ。FRBは「higher-for-longer(長期高金利)」の文言を維持し、G3コンプレックスの十分な部分が弱い活動をきれいな口実として扱うことを拒否する。これはドル、短期金利、原油、産業金属、質の高い株式に有利であり、ビットコイン/イーサリアムのベータと割高なグロース株は後手に回る。GDPとPCEが揃って冷却し、G3の1行以上が様子見に回れば、約25%をソフトポーズ経路に割り当てよ。残り約10%はG3の混在した割れ、すなわちタカ派的なFRBに対してより穏健なECB、あるいは日銀の経済・物価情勢の展望(Outlook)が維持されるケースに残せ。
なぜ粘着的な物価が依然としてアンバランスな需要に勝つのか
タイトルこそが取引だ。物価は再加速した。需要はその勢いを打ち消すほどきれいに崩れてはいない。米国の弱い雇用は一つの政策リスクを減らした。しかしその後、米国のCPIとPPIは再び高めに発表された。中国の10月19日の経済対策パッケージは前年比4.5%のヘッドライン成長を維持したが、内需エンジンは壊れたままだった。不動産投資は大幅な縮小、民間投資は弱く、小売は薄い。これはアンバランスな需要であり、ソフトランディングの証明ではない。
65% / 25% / 10%の配分は勘ではない。すでに確定している3つの事実に基づく。第一に、最新の米国CPIとPPIのパルスは依然として高く、インフレリスクはFOMC、ECB、日銀を迎える最新のハードデータであり続けている。第二に、弱い雇用と中国の内需の分裂はまだきれいな優先インフレ指標の冷却を生み出しておらず、近年の後期サイクル局面ではこの組み合わせは通常、PCEまたはそれに相当する確認が失敗するまで「higher-for-longer」の文言を維持させる。第三に、欧州と日本は依然として粘着的な物価または高めの交易価格の残渣を抱えており、完全に同期したソフトポーズはより起きにくい帰結である。だからこそ粘着的な物価に65%、同週のソフトポーズに25%、G3の割れに10%を配分する。
第44週は判定の週だ。65%の経路にポジションを取れ。他の2つの分岐は contingencies(予備シナリオ)として保持し、初期の建て玉としては扱うな。
第44週 グローバルマクロカレンダー
| 日付 | 地域 | 予定イベント | シナリオにとっての意味 |
|---|---|---|---|
| 10月27–28日 | 米国 | FOMC会合;10月28日に決定 | 弱い雇用後も粘着的な物価が拘束力を持つかについての最初の判定 |
| 10月28–29日 | ユーロ圏 | ECB理事会;10月29日14:15(CET)に決定 | 弱い製造業が粘着的なインフレを押しのけてポーズを買えるかの試金石 |
| 10月29日 | 米国 | Q3 GDP速報;9月PCE/個人所得 | 需要が依然として物価インパルスを支えているかの同日確認 |
| 10月29–30日 | 日本 | 日銀金融政策決定会合;10月30日に経済・物価情勢の展望(Outlook) | 外部の物価熱 vs 内需冷却が政策文言に反映されるか |
| 10月30日 | 米国 | 雇用コスト指数(Q3) | FOMC声明後の労働コストのフィルター |
| 10月31日/ 11月1日 | 中国 周辺 | 公式PMIの月末発表期間 | G3の集中イベント後の需要データであり、週の主役ではない |
米国:粘着的な物価と弱い雇用の交差点
決定の問い
CPIとPPIはすでに発表済み。弱い雇用も既知だ。10月28日のFOMC声明は、FRBが依然として粘着的な物価を現役のリスクとして扱うかを示す必要がある。10月29日のGDP/PCEのセットは、需要がそのインパルスをまだ運んでいるかを示す。PCEはFRBの優先インフレ指標である。
ベースケースのマーケット見通し
米国についてより確度の高い予測は、再度の弱い雇用取引ではない。それは、上振れするインフレリスクを依然としてフラグ立てるFRB、そしてその後にソフトとは言えないGDP/PCEのセットである。この65%の経路では、短期金利とドルは下支えされ、質の高いキャッシュフロー株は割高なグロースより持ちこたえ、成長が破綻しない限り原油と銅は堅調を保ち、純粋な流動性型の暗号資産取引は脆弱なままだ。弱い雇用だけでは背景ノイズであり、上書き要因ではない。25%のソフトポーズ分岐には、様子見的な声明と冷めたPCEが同じ週に揃うことが必要だ。
| 米国 第44週の準備 | 注目点 | 粘着物価の勝利(65%) | ソフトポーズの勝利(25%) |
|---|---|---|---|
| 既知の 物価 | CPI/PPIは すでに高め | 「higher-for-longer」 が維持される | 後退にはGDP/PCEの 証明が必要 |
| 10月28日 FOMC | 声明と 記者会見 | ドル/金利は下支え; 暗号資産/グロースは軟調 | 穏健なFRBが リスク志向を再開 |
| 10月29日 GDP / PCE | 成長 vs 優先インフレ指標 | 需要が依然として 粘着的な物価を支える弱い成長 + 冷えたPCEが リスクを反転 |
欧州:弱い製造業はきれいな口実ではない
決定の問い
欧州は依然として弱い製造業と粘着的なインフレを抱えている。10月29日のECBは、活動の弱さを自動的なデフレ解除とは扱えない。未確定の10月23日の速報PMIのクラスタは後から幅を精緻化できるが、10月23日時点では確定した証拠ではない。
ベースケースのマーケット見通し
欧州についてより的確な見方をすれば、弱い製造業だけではポーズを買えない。65%の経路では、ECBは声明にインフレリスクを維持し、ユーロ金利は敏感なまま、欧州のグロース株は上限を抑えられ、暗号資産ベータは世界的な「higher-for-longer」トーンの下に置かれる。25%のソフトポーズ分岐には、弱い業種データだけでなく明確に穏健な声明が必要だ。最もすっきりした10%の混在シナリオは、タカ派的なFRBと穏健なECBの組み合わせ:USD対EURのロングだ。
| 欧州 第44週の準備 | 注目点 | 粘着物価の勝利(65%) | ソフトポーズ / 混在分岐 |
|---|---|---|---|
| 既知の 状況 | 粘着的なインフラに 並ぶ弱い業種 | 弱い活動でも デフレ解除は買えない | 弱い製造業が ついにポーズを買う |
| 10月29日の ECB決定 | 声明と ラガルド記者会見 | ユーロ金利は堅調; リスクは上限抑制のまま | 穏健なECBが 欧州のリスク資産を支援 |
| 決定後の ユーロ金利 | USDに対する フロントエンドのプライシング | USD/EURは 粘着物価重視を維持 | ユーロ軟化; 混在シナリオはUSD/EURに有利 |
日本:高めの交易価格が日銀を現役に保つ決定の問い
国内企業物価(CGPI)は鈍化したが、輸出入物価は10月下旬の日銀会合を現役に保つほど堅調だった。10月29–30日の会合と10月30日の経済・物価情勢の展望(Outlook)は、外部の物価熱が依然として政策文言を左右するかを示す必要がある。
ベースケースのマーケット見通し
日本についてより的確な読みは、国内PPIが軟化した後も高めの交易価格がOutlookを現役に保つということだ。65%の経路では、円は不安定でアジアのリスクは敏感なままとなり、これは通常、暗号資産やアジア株へのきれいな追随を抑制する。国内PPIの軟化だけでは日本は決着しない。高めの交易価格後の様子見の日銀は、ローカルな円安・安心取引となる。穏健なFRBと組み合わさると、最もすっきりした10%の混在シナリオの一つとなる:米国債のデュレーションが買われ、円のボラティリティは高水準を維持する。
| 日本 第44週の準備 | 注目点 | 粘着物価の勝利(65%) | ソフトポーズ / 混在分岐 |
|---|---|---|---|
| 既知の CGPIの内容 | 国内は冷却、 交易価格は高め | 日銀リスクは 円に関して現役 | 国内PPIの軟化だけでは 何も決着しない |
| 10月29–30日 決定会合 | 声明と展望 「経済・物価情勢の展望」 | 円の ボラティリティは高水準を維持 | 穏健な日銀が 日本リスクプレミアムを後退 |
| 円 / 金利反応 | 展望後の プライ | アジアのリスクは 敏感なまま | 穏健なガイダンスが円を 緩和;混在シナリオはノイジーなまま |
中国の遺産:成長は維持、内需は分裂
中国はこのシナリオのアンバランスな需要側であり、第44週の再掲載ではない。10月19日の国家統計局(NBS)パッケージはすでに、Q3 GDPが前年比4.5%・前期比1.2%を示していた。そのヘッドラインは5.0%のPCI発表の下でも堅調に見えた。だがその下の構造はそうではなかった。修正が週半ばに届く場合に備え、NBS英語プレスリリースハブを開いておけ。
内需の弱さは構造的だ。不動産開発投資は最初の9か月で20.6%低下し、かつて家計資産と地域活動を支えた不動産エンジンは依然として縮小している。民間投資は10.4%低下し、非国有の設備投資が不動産を置き換えていないことを示す。家計所得は名目で5.3%増加したにもかかわらず、小売売上高はわずか1.1%の増加にとどまり、この乖離は単純な所得崩壊ではなく弱い消費信頼感を示している。都市部調査失業率は5.2%で横ばいだった。NBS自身が内需は依然として不足していると述べた。中国は依然として産業需要を維持するのに十分な輸出と生産を行っているが、きれいなソフトランディングに市場が必要とする家計と不動産の中核を癒やしてはいない。
だからこそアンバランスな需要が自動的に粘着的な物価を打ち消すことはない。輸出関連の業種は依然として原油、銅、産業コモディティのベータ支援する。不動産、民間投資、家計需要はそうではない。中国の弱さだけではFRBやECBの週を決着させない。タカ派的なG3のクラスタは、粘着的な物価と損傷した中国の内需エンジンの上に着地することを意味する。
| 中国の遺産 | すでに発表済み | 粘着物価への受け渡し | ソフトランディングへの受け渡し |
|---|---|---|---|
| Q3 GDP | 前年比+4.5%; 前期比+1.2% | 成長は依然として 生産者物価の熱を吸収 | 高いPPIの下での ソフトランディング |
| 9月鉱工業生産 / 貿易 | 鉱工業生産 +5.5%; 財貿易は依然として堅調 | 業種と輸出は 依然として回転 | コストの下で 産出量が屈する |
| FAI / 小売 / 不動産 | FAI −7.2%; 小売 +1.1%;不動産 −20.6% | きれいな 内需の緩和なし | G3に向けて 内需が後退 |
G3週に向けたクロスアセットへの影響
65%の粘着物価経路が初期の建て玉だ:純粋な流動性型のビットコイン/イーサリアムのロングをフェードする;割高なグロースよりも質の高い株を優先する;原油と産業金属は下支えを維持する;ドルとフロントエンドの金利支援に留まる。25%のソフトポーズ経路はこのマップを反転させる:暗号資産は政策緩和的な買われを得られ、グロース株は反発し、産業金属が軟化する中で金は上昇し、ドル/フロントエンドの金利は支援を失う。10%の混在したG3の割れはより狭い:タカ派的なFRBと穏健なECBはUSD対EURに有利;穏健なFRBと現役の日銀Outlookは、米国のリスクが反発しても円のボラティリティを高水準に保つ。
軟らかい物価と堅な成長の組み合わせは、最も稀できれいなリスクオンの形態であり続ける。ビットコインとイーサリアムが主導し得る。広範な株式は改善する。産業金属は金とともに下落を分かち合うのではなく、金に加わる。ドルは、イールドカーブのベアフラッテニングが止まるときに選択的に軟化するだけだ。
| 第44週の組み合わせ | 暗号資産 | 株式 | コモディティ | FXと金利 |
|---|---|---|---|---|
| 高い物価 + 堅調なG3/GDP-PCE(65%) | 押し目買いは BTC/ETHのみ;純粋な流動性取引をフェード | 金利敏感なグロースより 質の高いバランスシートを優先 | 原油/産業金属の 下支えを維持 | ドルと フロントエンド金利は買われ維持 |
| 高い物価 + 軟調なG3ガイダンス | まずリスクオフ; 幅が安定するまでベータを削減 | ディフェンシブと キャッシュフロー銘柄へローテーション | サイクリカルが揺れる中でも エネルギーは堅調であり得る | 質の高いドルには支持; ハイベータ通貨に打撃 |
| 軟らかい 物価 + 軟調な成長(25%) | 政策緩和的な 買われが再び利用可能に | 金利敏感な グロースが買われ得る | 金属は分裂: 金上昇、産業は軟調 | フロントエンド 金利低下;ドル軟化 |
| 軟らかい 物価 + 堅調な成長 | 最高のリスクオン: 確認されればBTC/ETHが主導 | 広範な 株式リスク選好が改善 | 金と産業金属の 両方が買われる | ドルは選択的に軟化; カーブの圧力が緩和 |
何が第44週のシグナルを確認するのか?
第44週が粘着物価型のG3経路を確認するのは、次の3つが揃った場合だ:FOMCが弱い雇用後も上振れインフレリスクを維持する;ECBと日銀が弱い製造業や冷えた国内PPIを十分な口実として扱わない;そして10月29日のGDP/PCEのセットが、需要と優先インフレ指標が依然としてそのインパルスを検証していると示す。これが65%の経路だ:ドルと金利は下支えされ、暗号資産とグロースは後手に回る。
この経路が失敗するのは、GDP/PCEが大きく冷却し、G3の1行以上が明確に穏健なガイダンスでポーズした場合だ。その場合、高かった9月の物価は現進行形ではなく遅れたものと見え、リスク資産は25%のソフトポーズ分岐へ反発し得る。G3の割れは、きれいな世界的なリスクオンシグナルではなく、USD/EURや円のボラティリティを通じて10%の混在ケースを生かし続ける。それらの確認がきれいに発表されるまで、粘着的な物価対アンバランスな需要は、依然として「higher-for-longer」に解決される — ソフトランディングの確実性ではなく。
第43週の振り返り:成長は維持、内需は分裂
第43週は10月23日の時点で未完だが、決定的な中国パッケージはすでにテープに載っている。弱い雇用と高い物価が第42週からの受け渡しだった。10月19日が最初の成長チェックに答えた。これは第44週のシナリオのアンバランスな需要側であり、第44週の予測ではない。
中国の第3四半期GDPは前年比4.5%・前期比1.2%増加し、1〜9月のペースを4.6%に引き上げた。ヘッドラインの成長は高い生産者物価の下でも維持された。だが内需エンジンはそうではなかった。9月の鉱工業生産は前年比5.5%増加し財貿易は堅調だったが、固定資産投資は7.2%減、不動産開発投資は20.6%減、民間投資は10.4%減、小売売上高は家計所得が名目で5.3%増加したにもかかわらずわずか1.1%増にとどまった。都市部調査失業率は5.2%で横ばいだった。NBS自身が内需は依然として不足していると述べた。
このパッケージはG3週にソフトランディングの証明書を与えなかった。10月23〜25日の未確定項目 — とりわけ10月23日の日本、欧州、英国、米国にわたる速報PMIクラスタ — は10月23日時点で未完の隣接データのままだ。この振り返りそれらの数値を捏造しない。したがって第44週は、すでに発表された中国パッケージから、実際のG3決定と米国GDP/PCEの確認へと進む。
| 既知の第43週の状況 | 証拠 | 第44週が受け継ぐもの |
|---|---|---|
| 中国 Q3 GDP | 前年比+4.5%; 前期比+1.2%;1〜9月 +4.6% | 高いPPIの下でも 成長は維持 |
| 中国の 活動の分裂 | 9月鉱工業生産 +5.5%;小売 +1.1%;FAI −7.2%;不動産 −20.6% | きれいな 内需の緩和なし |
| 物価 圧力 | 米国の CPI/PPIはすでに高め;中国PPI +5.0% | 粘着物価の ベースケースは現役維持 |
| 速報PMI クラスタ | 10月23日に 予定 | 未完の隣接データ; 捏造された実績値なし |
| G3の 行き先 | FRB/ECB/日銀 10月下旬 | 第44週が 決定を担う |
エッジを持って取引する
G3の判定週の後、マーケットの問題はシナリオそのものではなく、金利、ドル、暗号資産ベータ、アジアリスクが同一セッションで再評価される中でそのシナリオを表現することだ。そのようなクリーンで自己管理型の執行を必要とするトレーダーにとって、edgeXのような分散型の取引場は、先物(パーペチュアル)とスポットでテープに留まる実用的な手段となっている。
伝統的な中央集権型プラットフォームとは異なり、edgeXは自己管理(セルフカストディ)を中心に構築されており、資産の管理権はユーザー自身が保持し、資金移動を自身で承認する。アクティブなトレーダーにとって、これは取引所にカストディを預けることなく市場アクセスを得られるという大きな利点だ。
edgeXはDeFiの中核的な利点と、本格的な執行のために設計された取引体験を組み合わせている。同プラットフォームは深い流動性、高速な注文マッチング、低スリッページのパフォーマンスを重視し、変動の激しい状況でもトレーダーが俊敏であり続けることを支援する。高いレバレッジに対応しており、経験豊富な市場参加者にマクロ見解の表現とリスク管理における柔軟性を提供する。
執行にとまらず、分散型取引インフラは、より高い透明性、オンチェーン検証、中央集権的な仲介者への依存の低減といった構造的利点を提供できる。コントロールを手放さずにパフォーマンスを求めるトレーダーにとって、このモデルはますます魅力的だ。
edgeXはそのバランスのために構築されている:分散型市場の中核原則とプロフェッショナルな取引体験を融合させる。
より資本効率が高く自己管理型の取引方法を探求したいトレーダーは、edgeXを詳しく見てみるとよい。
よくある質問
第44週にトレーダーは何を準備すべきか?
G3の決定週と同日の米国の確認データだ:10月28日のFOMC、10月29日のECB、10月29〜30日の日銀、そして10月29日の米国Q3 GDP速報と9月PCE。これらのイベントが、暗号資産、株式、コモディティ、FXにわたって粘着的な物価がアンバランスな需要を依然として上回るかを決める。
第44週はまた中国の週なのか?
いいえ。中国の10月19日のパッケージはすでに発表済みで、未完の第43週の振り返りに属する。第44週の予測課題はG3の決定と米国GDP/PCEの確認であり、中国GDPの再掲載ではない。
週が終わっていないのになぜ第43週を振り返るのか?
決定的な中国パッケージはシナリオのアンバランスな需要側であり、予測ではないからだ。成長は維持されたが内需は分裂したままだった。第44週は、その受け渡しにもかかわらず粘着的な物価が依然として拘束力を持つかを試す必要がある。速報PMIを含む残りの10月23〜25日の項目は未完の隣接データだ。
第44週で最も重要なイベントは何か?
10月28日のFOMC決定が最初だ。高いCPI/PPIの後の米国の政策トーンを決めるからである。10月29日のGDP/PCEのセットは必要な確認であり、ECBと日銀が米国外でも同じ粘着物価の分裂が拘束力を持つかを決める。
未完の速報PMIをどう扱うべきか?
確定した証拠としてではなく、未完の第43週の隣接データとして扱え。10月23日のPMI水準を捏造するな。一次のPMI発表が確認されるまで、すでに発表された中国パッケージと既知の物価圧力に対してG3週を評価せよ。

