第38週クリプト市況:Fed利上げ、CLARITY法案否決、そしてビットコインの8万1,000ドル奪還
重要ポイント
- •FRBはフェデラルファンド誘導目標を3.75%~4.00%に引き上げ、3年超ぶりの利上げとなった。また上院はCLARITY法案を前進させられず、両者が相まって週央のクリプト売りを誘発した。
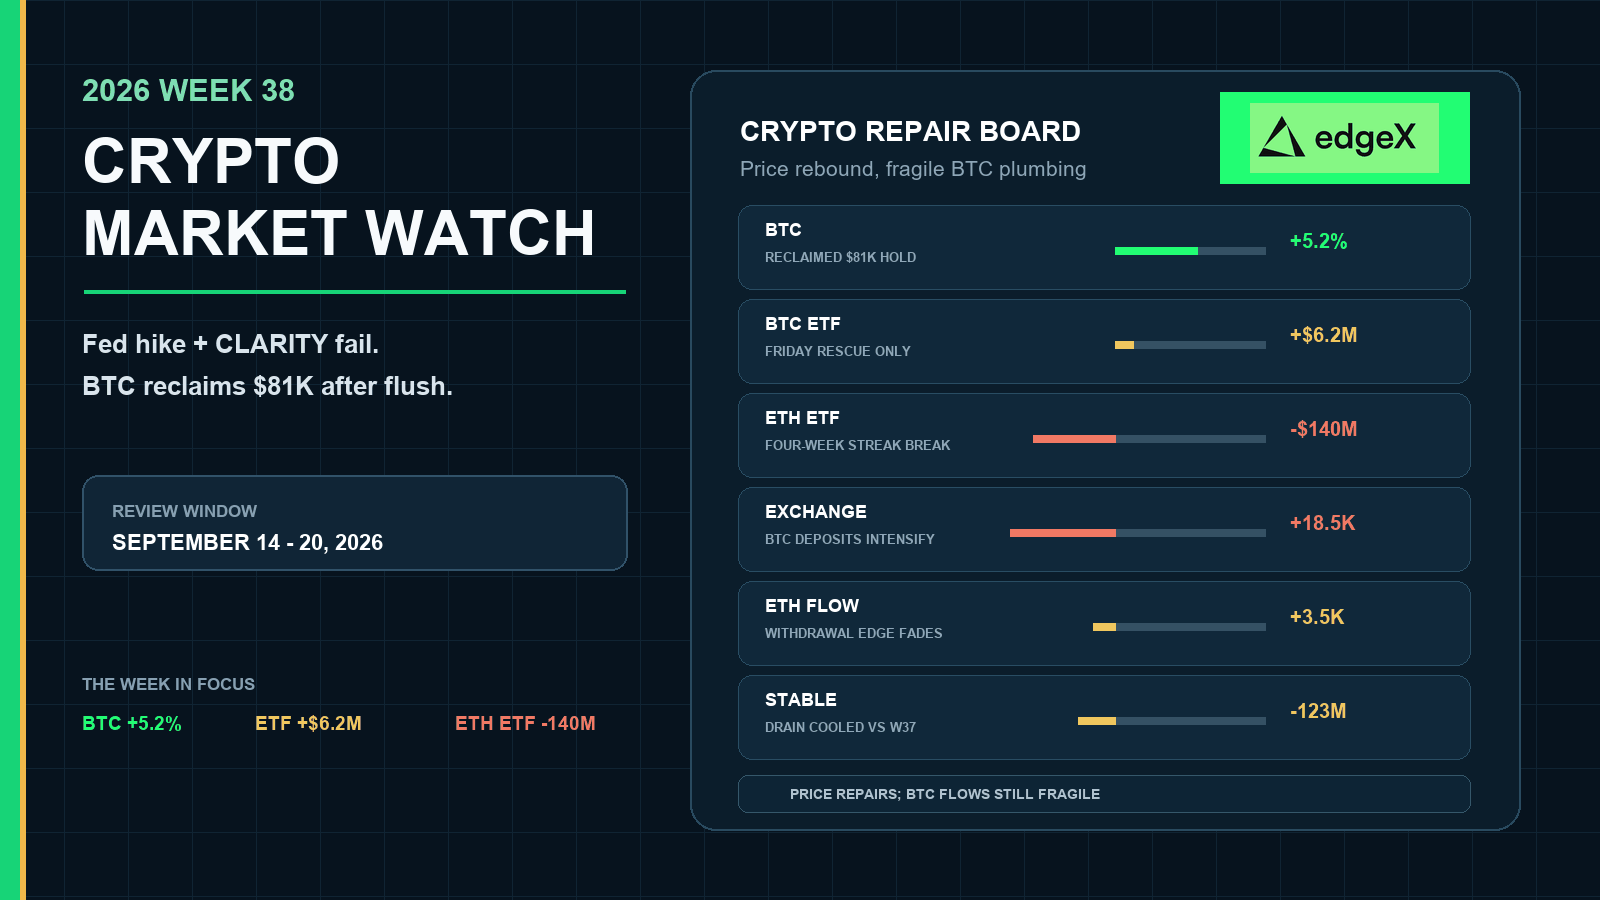
- •ビットコインとイーサリアムは、7万5,383ドルと2,388ドル近辺の安値まで急落した後、それぞれ8万1,000ドルと2,600ドルを超えて反発し、週間で約5%ずつ上昇した。
- •ビットコイン現物ETFは、FidelityのFBTCとBlackRockのIBITに主導された金曜の4億3,303万ドルの流入にもかかわらず、週間でわずか約+621万ドルの純プラスに終わった。
- •イーサリアムETFは約1億4,000万ドルの流出を記録して4週間の流入ストリークが途切れた一方、Solana、XRP、HYPEのラッパーは純プラスを維持した。
- •ビットコインの取引所ネットフローは週間で約18,513 BTCの純預け入れを示し、取引所上の供給増が価格の奪還と裏付けられないままとなり、第39週の検証テーマを提示した。
クイックサマリー
第38週は、第37週で未決だった政策上の二者択一に、明快な資金フローの解決ではなく市場のストーリーで答えた。トレーダーはまずFed利上げとCLARITY法案否決を売り、その後ヘッドラインが出そろった時点で吸収を買った。ビットコインとイーサリアムはともにこの二幕構成の値動きを示した:週央に7万5,000ドル台半ばと2,300ドル台後半まで急落した後、後半に8万1,000ドルと2,600ドルを奪還した。
反発は本物だった。だが確認は完結していなかった。ビットコインETFは金曜に4億3,300万ドルの流入を得て、ようやく週間で約600万ドルのわずかなプラスで終えた。イーサリアムETFは約1億4,000万ドルの流出で設定純増ストリークが途切れた。価格が上昇する中でも、ビットコインは取引所へと流入し続けた。Arcのローンチと選別的なアルトコイン・ラッパー需要が、ビットコインの機関投資家の買い支えがかろうじて続く中で市場の幅が拡大した理由を説明するものである。したがって第39週は、改善した価格の歩みと、同じく未解決の問い——ビットコインのファンダメンタルな資金構造はこの奪還に追いつけるか——とともに始まる。
Fed利上げ、CLARITY否決、そしてArc:1週間を動かした三つの力
第38週は、成績表から見始めると最も誤読しやすい。まずこのを動かした三つのナラティブから始めよう。
Fed利上げはリスクイベントとして売られ、その後は消化済みのニュースとして取引された
連邦準備制度理事会(FRB)の9月の決定はファンドレートの誘導目標を3.75%~4.00%に引き上げ、3年超ぶりの利上げとなった。クリプトにとって、それは一日のサプライズとしてよりも、レジームのシグナルとして重要だった。インフレと原油が政策を引き締め方向に追い込むかが数カ月にわたり議論された末、市場はついにその実行を受け取った。ドルが再び100を上回ったことで、最初の反応——金融引き締めと9月15~16日のクラスターに向けての典型的なリスクオフの衝動——が強まった。
だからこそ、ビットコインとイーサリアムは当初、利上げを「イベントを買う」展開としては取引しなかった。売ったのだ。7万5,383ドルと2,388ドル近辺の週央の安値は、Fedのストーリーに対する市場の初稿だった:より高い政策金利、より堅いドル、そして背景には未解決の地政学・原油リスク。BTCCのまとめも中東の海運ストレスを警戒対象に据えており、この急落は金利にハードアセットの不確実性の残渣が加わったものだった。
二稿目は週の後半にやってきた。利上げが判明した後、金と銀はクリプトに逆行するのではなくともに反発し、トレーダーは政策ショックの最悪部分を「今後に控えている」のではなく「吸収済み」と捉えた。「Fedがリスクを痛打しようとしている」から「Fedはdeliverした(利上げを実行した)」へのこの転換こそ、第38週の価格修復の蝶番である。これは金融環境突然緩和に転じたことを意味しない。市場が先取りに対して同じプレミアムを払うのをやめた、ということを意味する。
CLARITY否決は、スポットの反発以上に機関投資家の天井を低く保った
Fedが急落を説明するなら、上院がCLARITY法案を前進させられなかったことは、なぜ反発がビットコインの機関投資家向けラッパーを完全には取り込めなかったかを説明する助けになる。CLARITYは今週の米国市場構造における最も明確な失望だった。スポットトレーダーはテクニカルとマクロ吸収の論理で売り崩しを買うことができる。ETFの運用者はなおも、ワシントンがゲームのルールを明確化しているのか、それとも曖昧なままにしているのかを気にしている。
この区別は、今週の二面性に表れている。ビットコイン価格は8万1,000ドルを奪還した。一方、ビットコインETFは激しい変動を経て、週間でわずか約+621万ドルのプラスに終わった。市場は、反発を幅広いラッパー需要に転換させるはずの信頼の経路を修復しないまま、チャートを修復できたのだ。CLARITYがこの脆さを生んだのではない——第37週の時点でビットコインETFの持続性はすでに崩れていた——が、価格が回復してみえる中で、クリーンな機関投資家による再評価を困難にした。
Arcは失望の中でローンチし、ナラティブを分断した
CircleのArcメインネットの稼働開始は三つ目の力であり、第38週を「タカ派的なFed=クリプト下落」に還元できない理由である。Arcは、CLARITYが否決されたのと同じ時間枠に、機関投資家向けインフラとステーブルコイン・ネットワークのヘッドラインとして登場した。それにより画面が分断された:一方には米国の立法の失望、もう一方には機関投資家向けクリプト・レール複合体の実際の製品マイルストーン。
市場はこうした断を、選別によって解決することが多い。第38週はまさにそうなった。選別的なETFラッパー——特にSolana、さらにXRPとHYPEも純流入——は資金を引き付け続けた。ハイベータのアルトコインは遅れを取り戻す動きを見せた。その一方で、ビットコインのETF複合体はかろうじてプラスにとどまり、イーサリアムのラッパーはマイナスに転じた。ArcがNEARやARBの急騰すべてを「引き起こした」わけではない。だが、インフラの楽観論が未解決の米国規制の失望と共存できる一週間を作る助けにはなった。
Arcのミーム系の値動きは、同じ点をさらに強く示した。LONG、ARGUS、TOLLY、ARCATをめぐるスパイク後に失速する銘柄群を含むArcエコシステム関連の名目は、ビットコインETFの持続性や取引所ドル構造を解決しないまま、社会的注目を独占した。役に立つ色彩情報ではあるが、投資可能な結論ではない。Arcの持続的なポイントはより狭い:ヘッドラインの規制ストーリーがネガティブである間でも、インフラのヘッドラインは選別的な需要と市場の幅を支えうる、ということである。
価格はこうしたナラティブをどう取引したか
三つの力が明確になれば、BTCCの価格経路は、断片化したパーセンテージではなく証拠として読める。ビットコインの週間確定値は約+5.2%だが、より重要な sequence はその下に隠れている。価格は9月15~16日の政策クラスター周辺で割れ、一時7万5,383ドル近辺をつけ、その後9月18~20日にかけて8万1,000ドルを通過して反転した。これは第37週の8万ドル維持の失敗とは異なる結末である。市場は先取りを売った後、Fed/CLARITYイベントを買ったのだ。
イーサリアムも同じナラティブの形をたどった。今週の約+5.9%の上昇は、9月15日周辺の2,388ル近辺の安値と、その後の2,600ドル超えの反発を経て実現した。イーサリアムは、ビットコインだけの空売り解消ではなく、複合体全体での政策消化への対応を確認した。それでも後半の反発は、未完成のマクロオーバーレイ——より堅いドル、残留する原油・海運リスク、利上げ後の2026年追い上げリスク——の下で取引された。したがって第38週の反発は、アクティブなマクロ環境の中での吸収と読むべきであり、クリプトが緩やかな流動性の中で再評価された証拠と読むべきではない。
機関投資家の資金フローが同じストーリーについて語ったこと
資金フローこそ、Fed/CLARITY/Arcの分断が測定可能になる場所である。
ビットコインETFは、損害が出た後にのみ吸収を示した
ビットコインのラッパーは奪還をリードしなかった。それに遅れ、その後週末に週間合計を救った。
| セッション (SoSoValue $) | BTC ETF純流入 | ナラティブ の読み |
|---|---|---|
| 9月14日(月) | +1億6,004万ドル | 政策クラスター前の早期支持 |
| 9月15日(火) | −4億5,033万ドル | 利上げ/CLARITYの急落が機関投資家の需要を直撃 |
| 9月16日(水) | −2億9,598万ドル | 安値に向けて2日連続の大型流出 |
| 9月17日(木) | +1億5,945万ドル | ヘッドライン判明後の最初の修復 |
| 9月18日(金) | +4億3,303万ドル | 週間を救ったレスキューセッション |
| 週間合計 | +621万ドル / 約+0.17K BTC | かろうじてプ;符号より経路が重要 |
The Blockの週間まとめも、このほぼフラットの着地と一致する:火曜・水曜の流出で複合体は深くマイナスに沈んだが、木曜の修復と金曜の大型の+4億3,303万ドルの流入——FidelityのFBTC(約+3億1,070万ドル)とBlackRockのIBIT(約+1億840万ドル)が主導——がそれを挽回した。ビットコインETFの累積流入額は約551.6億ドル近辺にとどまり、金曜時点の純資産は約1,025.3億ドルだった。今週のナラティブを通して読めば、この経路は筋が通っている。Fed/CLARITYショックは、週央にコンプライアンス感応型の需要を最も強く打った。その後のArcと吸収による反発は、ラッパーへの信頼よりも先にスポットを修復したのだ。
イーサリアム価格が回復してみえたまさにその時、イーサリアムETFは壊れた
イーサリアムETFの資金は、第37週の依然プラスの買い支えから、約−1億4,000万ドル / −5万8,690 ETHへと転じた。直近4週間のプラス週は合計約19億4,000万ドルを集めており、第38週は明確なストリークの途切れである。それでもイーサリアムETFの純資産は約167.2億ドル近辺にあった。分析的なポイントはこの乖離である:イーサリアム価格は2,600ドルを奪還した一方で、イーサリアムのラッパーはマイナスで終わった。それこそが、完全な機関投資家の確認を伴わないナラティブ主導の反発の姿である。
選別的なラッパーは、ビットコインよりもArc/市場幅スリーブのように振る舞った
Solana ETFは約+6,080万ドル / +60万380 SOLで、最も明確な製品需要の勝者だった。これには、週末のリスク反発とともに訪れた9月18日の+46万8,600 SOLの急増が含まれる。XRP ETFは約+956万ドル / +713万XRPを追加した。HYPEは約+306万ドル / +4万220 HYPEで純設定に復帰した。米国クリプト現物ETFの合計AUMは、第37週了時の約1,174.9億ドルから、9月18日までに約1,239.6億ドルへ回復した。資本はFed利上げとCLARITY否決の後にクリプト製品を見放したのではない。より選り好みするようになり、幅広いビットコインの再評価よりも、継続的な製品需要と遅れ取り戻しのベータに結びついたラッパーを優先したのだ。
市場の流動性は奪還を半分しか確認しなかった
取引所とステーブルコインのデータは、同じストーリーを正直に保つ。CryptoCryptoQuantの9月14~20日の全取引所BTCネットフローは約+18,513 BTCで、すでに警戒 signal だった第37週の+3,648 BTCをはるかに上回った。Fed/CLARITYの急落の後にクリーンな取引所外吸収が続いていたなら、奪還に向けて目に見えるビットコイン供給は減少しているはずだった。それどころか、預け入れは強まった。これは空売りの解消を支えうる。しかし、長期的な需要が市場から供給を取り除いたことの確認にはならない。
ETHの取引所ネットフローは、第37週の−106,267 ETHの引き出し週を経て、約+3,546 ETHで終了した。つまりETH複合体は、1週間前に持っていたより明確な機関投資家の分断を失った。全ステーブルコインの取引所ネットフローは約−1億2,291万ドルだった。第37週の−8億4,015万ドルと比べれば大幅な緩和であり、週末の反発が起こりえた一つの理由である。それでも、買い弾薬が再構築された週ではない。
| 第38週 のシグナル | 読み | ナラティブ の意味 |
|---|---|---|
| BTC価格 | 約+5.2%;安値約7万5,383ドル;終値約8万1,000ドル | Fed/CLARITYの急落は吸収;8万ドルの棚を奪還 |
| ETH価格 | 約+5.9%;安値約2,388ドル;2,600ドル超を奪 | 政策クラスター後の複合体全体の修復 |
| BTC ETFフロー | 約+621万ドル / +0.17K BTC | 機関投資家の信頼はチャートに遅れた |
| ETH ETFフロー | 約−1億4,000万ドル / −5万8,690 ETH | 価格が修復される中でラッパーはストリーク途切れ |
| SOL / XRP / HYPE ETF | +60万380 / +713万 / +4万220 | 選別的需要は分断された値動きを生き延びた |
| BTC取引所ネットフロー | 約+18,513 BTC | クリーンな供給吸収を伴わない反発 |
| ステーブルコインネットフロー | 約−1億2,291万ドル | 流出は冷却;買い弾薬は未回復 |
| 合計ETF AUM | 約1,174.9億ドル → 1,239.6億ドル | 時価評価とまちまちな設定の合算 |
それでも市場の幅が爆発した理由
ビットコインの配管が脆いままだとしたら、なぜアルトコインは強く見えたのか。それは、政策の急落が吸収された後、第38週のナラティブ分断が遅れ取り戻しのベータを支持したからである。9月21日までのCoinGecko上場スナップショットは、第37週のアンダーパフォーマンス後の広範な修復を示した。7日間のパーセンテージは第38週末から第39週初旬の序盤にまたがるため、BTCCの確定したビットコイン・イーサリアムの週間スコアに取って代わるものではなく、相対的な市場の幅を順位付けるものである。
| 資産 | スナップショット | 7日間% | ストーリー |
|---|---|---|---|
| SOL | 約116.87ドル | +14.5% | 強いETFの支えとともに100ドルを奪還 |
| XRP |
| +6.3% | 価格がついに、依然プラスのラッパーに歩調を合わせた | ||
| BNB | 約790.59ドル | +9.2% | 大型株のベータが修復 |
| HYPE | 約95.87ドル | +19.5% | ETFフローが純設定に復帰する中で回復 |
| ZEC | 約1,554ドル | +37.3% | プライバシー系の主導権が回復 |
| SUI | 約1.021ドル | +40.8% | 急激な大型株の回復 |
| UNI | 約8.92ドル | +41.4% | DeFiハイベータの主導 |
| AVAX | 約11.42ドル | +52.9% | L1の遅れ取り戻しの主導 |
| NEAR | 約4.19ドル | +73.1% | 週間で際立った主導銘柄 |
| ARB | 約0.229ドル | +68.7% | L2の主導 |
Solanaは、ビットコイン以外で最もクリーンな大型株の修復だった:約117ドル、7日間で約+14.5%、そして第37週で失った100ドルの棚を回復。XRPは約1.49ドル近辺で、ついにラッパーへの遅れを止めた。上位の棚の下では、NEAR、ARB、AVAX、SUI、UNIがスプリントを演じた。これは、トレーダーが直近の政策ショックを乗り切ったと信じ、インフラのヘッドラインが選別的なリスクテイクの許可を与えるときの、市場の姿である。BTCCが報じたArcエコシステムのミ急騰は、同じ分断のより騒がしい版を示した。ビットコインETF需要がCLARITYの失望の後も持続しうるかという問いに答えないまま、注目は投資可能な構造から切り離されうる、ということである。
第39週の展望:奪還に実績を証明させる
第39週は2026年9月21~27日を対象とする。基本シナリオは、政策フラッシュ後の回復に続く利上げ後の消化であり、自動的なトレンドの受け渡しではない。Fedは利上げを実行した。CLARITYは失望した。Arcはローンチした。市場は今後、最初のバウンスの後、どの力がポジションを支配するかを決めなければならない。
建設的なシナリオ
第一に、ビットコインETFのセッションは、再び−4億5,000万ドル級の途中下落を伴わない、よりクリーンな2週連続の純流入週を必要とする。第二に、BTCの取引所ネットフローは引き出し方向へと反転すべきである。第三に、ステーブルコインの取引所ネットフローは、緩やかな流出から再構築へと転じるべきである。第四に、ETHがフォローするだけでなく主導するなら、イーサリアムETFはストリーク途切れ後の失血を止める必要がある。建設的なシナリオは、BTCが8万ドル台前半~半ばを維持し、ETHが2,600~2,700ドルを守り、SOLが100ドルを上回り続け、NEAR、ARB、AVAX、SUI、ZECといった主導銘柄が即座に平均回帰するのではなく一致性を保つ、というものである。
下振れシナリオ
2週連続でかろうじてプラスかマイナスのビットコインETF週、再びの大型BTC預け入れ衝動、あるいは金融環境を再び引き締める利上げ後のパッケージがあれば、第38週が主に、依然として壊れた需要レジームの中での政策吸収だった可能性が高まる。最初の警戒サインは、取引所残高が増加し続ける中でBTCが再び8万ドルを割ること、ETH ETFがマイナスに留まること、SOLが100ドルを割り戻すこと、そしてハイベータの主導銘柄がビットコインよりも速く反転することである。ナラティブの言葉で言えば、それはArcの楽観論よりもFed/CLARITYショックがなお中期的な相場を定義し続けることを意味する。
第39週の判断基準は、アルトコインが急落後に急騰できるかどうかではない。それは、利上げ後・CLARITY後・Arc後のレジームの中で、ビットコインのラッパー需要と取引所ドル構造8万1,000ドルの奪還を検証できるかどうかである。
カストディを手放さずにレバレッジでクリプトを取引
分散型パーペチュアル取引所は、ニッチな存在をはるかに超えて成長した。CoinGeckoの2025年年次クリプトレポートによれば、DEXのパーペチュアル取引高は昨年346%急増して6.7兆ドルに達し、一方で中央型取引所の未決済建玉は同期間中20.8%減少した。トレーダーはオンチェーンデリバティブに本気の資本を投入しており、その理由は明白だ:カウンターパーティーリスクは現実に存在し、カストディの失敗は起こりうるし、検閲耐性は重要である。
edgeXは、コントロールを犠牲にすることなく市場アクセスを求めるトレーダーのために構築された分散型パーペチュアル先物取引所である。
edgeXを際立たせているのは以下の点だ:
- KYC不要、障壁なし。ウォレットを接続してすぐ取引開始。本人確認もアカウント承認も不要。
- 真のセルフカストディ。edgeXはオフチェーンの注文マッチングと、Ethereumで保護された検証可能なオンチェーン決済を組み合わせている。強制引き出しメカニズムにより、運営者がオフラインになった場合でも資金はブロックチェーンから直接回復可能。
- 深い流動性、タイトなスプレッド。edgeXは1ベーシスポイントのスプレッド内で1,000万ドルの市場厚を維持し、10万ドルを超える取引では0.1ベーシスポイント未満のスリッページを実現。
- 最大100倍のレバレッジ。トレーダーはヘッジであれモメンタム取引であれ、自身のリスクフレームワークに合わせてポジションを拡大できる。
- 140%の取引手数料リワード。アクティブトレーダーは取引活動に応じてリワードを獲得でき、頻繁な戦略の正味コストを削減できる。
- 機関投資家グレードのインフラ。edgeXは毎秒最大20万件の注文を処理し、マッチングレイテンシは10ミリ秒未満。
edgeXでクリプトパーペチュアル先物の取引を開始し、あなたの市場見解を実行に移そう。
よくある質問
第38週クリプト市況はいつの期間対象としていますか?
このレビューは、UTC日付ベースで2026年9月14日から9月20日までを対象としています。第39週は2026年9月21~27日を指します。
Fed利上げ、CLARITY否決、Arcローンチはクリプトにどのような影響を与えましたか?
3.75%~4.00%へのFed利上げとドル高が週央の急落を引き起こしました。CLARITYの否決は米国の市場構造の不確実性を残し、ビットコインETF需要がかろうじてプラスにとどまった理由の説明に役立ちました。Arcのメインネットローンチは、同じ週にインフラと選別的な製品需要にポジティブなヘッドラインを与えることで相場を分断し、ビットコインの配管が脆いままだったにもかかわらず、アルトコインの幅とSOLなどのラッパーを支えました。
なぜビットコインはFed利上げ後に反発したのですか?
ビットコインは利上げとCLARITY法案否決を売って7万5,383ドル近辺の週央安値をつけた後、市場が政策ショックを吸収するにつれて回復しました。BTCCのまとめでは、確定週間は約+5.2%で、9月20日までに価格は8万1,000ドル近辺に戻りました。
ETFデータは何を示しましたか?
ビットコイン現物ETFは、+4億3,303万ドルの金曜レスキューの後、わずか約+621万ドル / +0.17K BTCで終えました。イーサリアム現物ETFは約1億4,000万ドル / 5万8,690 ETHを失い、4週間の流入ストリークが途切れました。Solana、XRP、HYPEのETFラッパーは純プラスを維持しました。
取引所フローは反発を確認しましたか?
部分的にのみです。BTCの取引所ネットフローは純預け入れ約+18,513 BTCと深くプラスに留まり、ラリーに向けて目に見える供給が増加しました。ETHの取引所ネットフローは、第37週の大きな引き出し優位を失った後、約+3,546 ETHで終了しました。ステーブルコインの取引所ネットフローは約−1億2,291万ドルで、第37週の−8億4,015万ドルからは改善したものの、依然として完全な再構築には至っていません。
第39週で注目すべきポイントは何ですか?
ビットコインETF需要がよりクリーンな2週連続プラスを実現できるか、BTCの取引所ネットフローが預け入れを停止するか、ステーブルコイン残高が再構築されるか、ストリーク途切れ後にイーサリアムETFが安定するか、そして利上げ後・CLARITY後・Arc後のレジームの中で、100ドルを上回るSOLとハイベータの主導銘柄が一致性を保てるかに注目してください。

