第37週商品市場ウォッチ:原油は100ドルを突破、金は金利圧力に屈し、穀物は週末に軟化
重要ポイント
- •WTI原油は金曜に100.05ドル、ブレントは約104.61ドルで決済し、中東の設備・タンカー・海運リスクが短縮された取引週を上回る中、両ベンチマークとも約8%の週間上昇を記録した。
- •金は週間で2%超下落し、12月先物は4,391.30ドルで終了。熱めのCPIとPPIが9月FOMCの利上げ確率を約90%へ押し上げ、10年債利回りを4.975%近くまで上昇させた。
- •米商用原油在庫は9月4日終了週で39.1万バレル減少し、アナリスト予想の約140万バレルの取り崩しを下回ったが、製油所稼働率は容量の約97.8%で高水準を維持した。
- •銅は第36週の6.55〜6.60ドル水準から約6.28ドル/ポンドへ後退し、上昇する金利期待と中国のムラのある需要データが、依然として開かれた構造的供給の物語を上回った。
- •コーン、大豆、小麦はすべて金曜に下落して終了。大豆が35 3/4セント安の12.96 1/2ドルと主導し、農産物が原油の勢いではなく天候と輸出のファンダメンタルズに沿って取引を続けていることを示した。
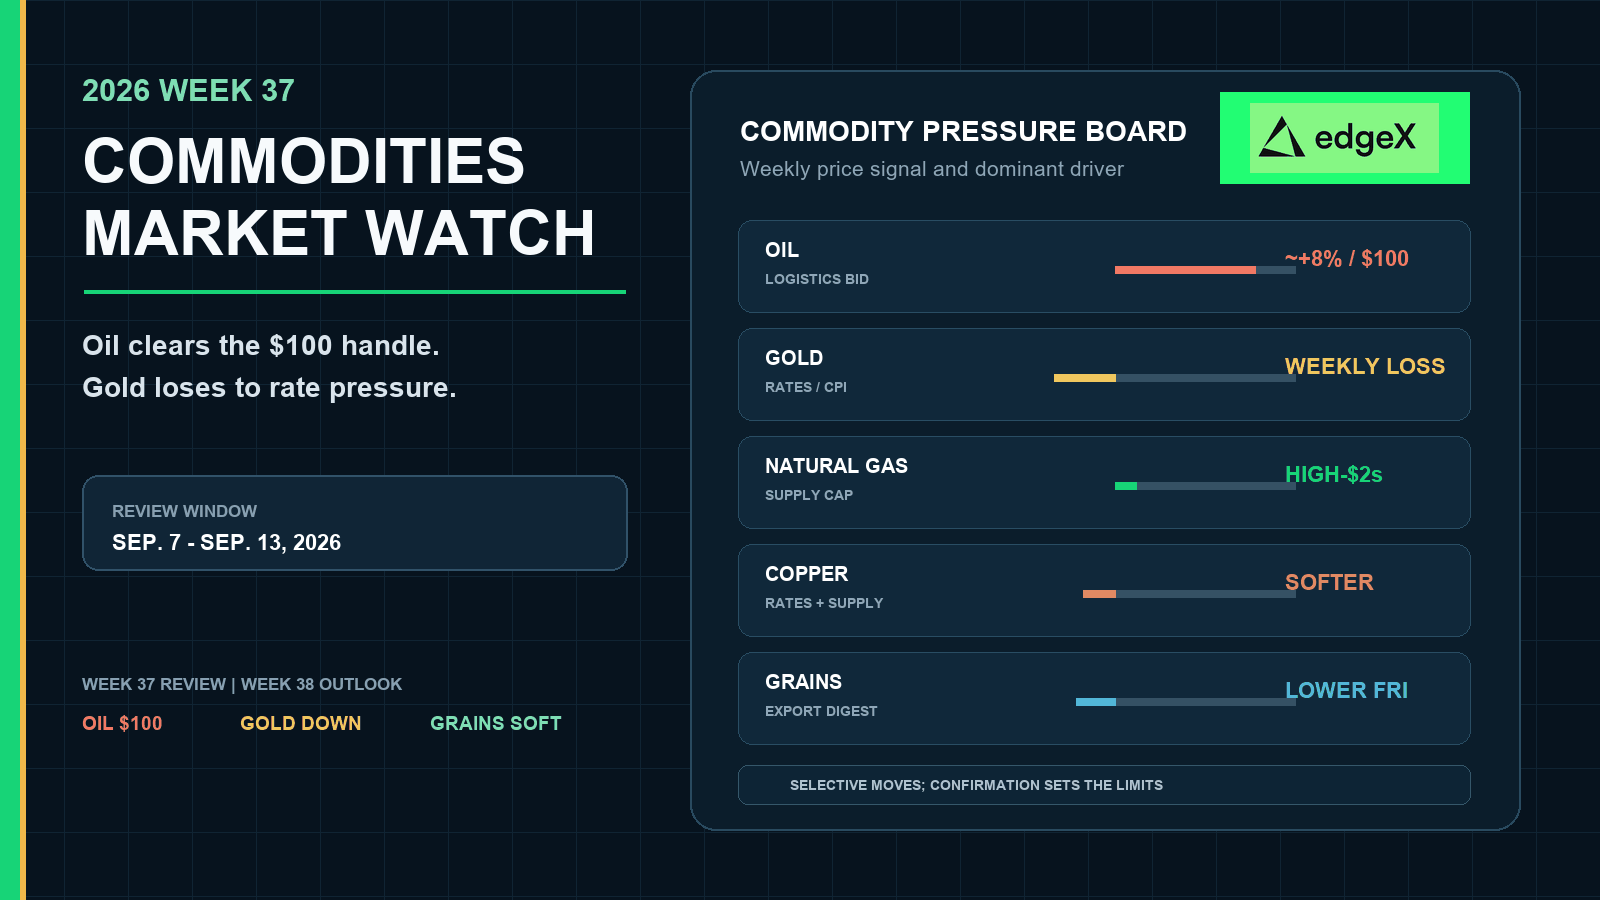
クイックサマリー
第37週は商品間の乖離を閉じるのではなく、さらに広げました。中東の物流リスクと石油製品の逼迫が続く中、原油は心理的な節目である100ドルを突破しましたが、週末には押し戻されながらも週間の上昇幅は維持しました。金は逆方向に動きました。強めのCPIおよびPPIデータ、上昇した債券利回り、高まる利上げ観測が、原油が高水準を維持する中でも、残存するヘッジ需要を上回りました。天然ガスは供給に頭を抑えられ、2ドル後半の水準にとどまりました。銅は第36週の高値から軟調に漂い、構造的な供給リスクは背景にとどまりました。穀物は週末にかけて軟化して終了し、特に大豆が弱く、農産物は依然として独自の天候と輸出カレンダーに沿って取引されていることを示しました。したがって第38週は、エネルギーが依然として最も大きなインフレ経路である中、金属が9月15〜16日のFOMC決定に敏感に反応し、穀物が新たなファンダメンタルズの確認を必要とする形で始まります。
第37週は再び原油をインフレの基軸に
第36週が地政学的な原油プレミアムを再構築し、雇用統計によって金が打撃を受けた後、第37週はエネルギーリスクが政策週間に向けて上昇し続けるのか、それとも在庫圧力により平均回帰するのかが試されました。原油は週央まで上昇し、WTIで100ドルを突破、金曜日の押し戻しにもかかわらず大幅高で週を終えました。金の週間下落は逆の制約を示しました。地政学的ストレスから恩恵を受け得る金属でも、インフレデータが実質金利上昇の期待を高めると急速に反転します。銅と穀物も再び原油の週間の値動きを追随することを拒みました。
原油は地政学を3桁の価格に転換
金曜日の先物終値では、Brownfield Ag NewsおよびInvestradeの9月11日マーケットレビューによると、10月物の原油は前日比2.43ドル安の100.05ドル、ブレントは約3.02ドル安の104.61ドル近くで取引を終えました。両ベンチマークは週央の数カ月ぶり高値更新後も約8%の週間上昇を記録し、ブレントはフーシ派、サウジ設備、タンカー関連の報道を受けて一時107〜108ドル付近に接近しました。この一連の動きは、新たな需要ブームを生み出したのではなく、第36週の90ドル半ばからの反発を延長するものでした。祝日で短縮された週は、平均回帰の機会を減らし、物流関連の報道が支配する余地を広げました。
政策と実需市場は複合市場内で依然として乖離
金の週間下落は、金属特有の供給ではなく、CPI、PPI、利回り、FOMC観測に起因するものでした。天然ガスは天候とLNGを背景に2ドル後半の水準を維持し、原油のブレイクアウトには追随しませんでした。銅は第36週の高水準から軟化したものの、前年同期比では引き続き強い水準を維持しました。穀物は週末にかけて下落して終了しました。エネルギーは再びインフレ論争の中心に座り、金属と農産物は第38週に向けて各自の確認経路を必要としていました。
第37週商品ダッシュボード
| 市場 | 確定した 第37週のエビデンス | 結果が 意味するもの |
|---|---|---|
| ブレント原油 | 週間約 +8%;金曜終値は週央の 107〜108ドルエリア後に約104.61ドル | 物流プレミアムが3桁の領域に拡大した後、 金曜日に押し戻された |
| WTI原油 | 週間約 +8%;金曜終値100.05ドル | 米国産原油も100ドルの節目を通じてグローバルなリスク選好に参加 |
| 米石油在庫 | 9月4日終了週で原油 −39.1万バレル;稼働率は容量の約97.8% | 実需のバランスは堅調だったが、取り崩し幅は 予想より小さかった |
| 金 | 週間下落方向;金曜の12月先物は4,391.30ドル | 利上げ観測と利回りが金価格の主導権を取り戻した |
| 米天然ガス | 第37週/38週の変わりに2ドル後半/mmBtuエリア | 天候とLNG需要の支えは国内供給により頭を抑えられた |
| 銅 | 約6.55〜6.60ドルから6.20ドル後半へ軟化 | 高水準の前年比が短期的な金利と需要の圧力と衝突 |
| コーン、大豆、小麦 | 第36週比で金曜終値は下落;大豆は1日で −35 3/4セント | 農産物は原油取引化することなくさらに冷却 |
原油と石油製品がインフレ経路を押し上げ
原油の週間上昇は消費者と政策の計算を変えるほど大きく、在庫は純粋なパニック的な読みを妨げました。9月10日付のWSJの報道によると、9月4日終了週の米商用原油在庫は39.1万バレル減少と、アナリストが予想した約140万バレルの取り崩しを下回りました。EIAの概要によると、製油所の原油処理量は1日約1,760万バレルで、稼働率は約97.8%でした。第37週/38週の変わり目に向けた石油製品市場の報道でも、中東の物流リスクが続く中、ディーゼルは小売段階で記録的な逼迫近くにあり、全国のガソリン平均価格は高水準を維持しました。
原油の週間上昇はリスクとバランスの話であり、需要ブームではない
第36週は、未解決の地政学がプレミアムの一部剥落後に原油を急速に買い戻しうることを示しました。第37週は、設備、タンカー、海運関連の報道が依然として堅調な製油処理に重なることで、同じテーマが3桁の価格に拡大しうることを示しました。報道は世界的な需要ブームの同時進行ではなく、物流リスク、製品の逼迫、インフレへの伝達を強調しました。金曜の2〜3ドルの押し戻しは、トレーダーが週末に向けてエクスポージャーを削る意思を持っていたものの、物流プレミアムが閉じたことを証明したわけではないことを示しました。
ホルムズ海峡と紅海の航行が引き続き阻害される場合、サウジの代替ルートが制限され続ける場合、あるいは次回のEIA公表で石油製品在庫が再積み増しに失敗する場合、原油は週央の高値を維持または再試験する可能性があります。外交が改善し製品在庫が再積み増しされる場合、100ドル台からでも週間の上昇は急速に反転し得ます。
石油製品は消費者インフレとの結び付きがより強いまま
ディーゼルとガソリンは、貯蔵段階の原油よりも、貨物、食品流通、家庭の燃料コストに近い位置にあります。記録的近傍のディーゼル逼迫と上昇する給油価格は、9月の利上げ観測を既に高めているCPIの経路内にエネルギーをとどめています。原油を支えるのと同じエネルギーショックが、想定される政策金利の上昇を通じて金融環境を引き締め得るため、金が原油と連動して自動的に上昇しなかった理由の説明になります。第37週は、FOMC決定を前にして原油が最も大きな商品インフレ要因である形で終わりました。
金は利回りと利上げ観測に週を明け渡す
金は安全資産買いではなく、金利とインフレのショックの中で第37週を終えました。Brownfieldは12月限の金を前週比16.00ドル安の4,391.30ドルと提示しました。Investradeは、静かな金曜の引けに向けてスポットを4,408.90ドル近くとし、金と銀を週の下落銘柄に数えました。9月11日のBarron’sの報道は、急騰する原油、上昇する債券利回り、インフレデータ一連の後の高まる利上げ期待に圧迫され、金が週間で2%超の下落に向かっていると報じました。
CPIとPPIが金価格の主導権を取り戻す
8月の総合CPIは前月比0.4%、前年比3.4%上昇し、コアCPIは0.3%および2.4%上昇しました。生産者物価は約5.4%と、より高い前年比の伸びを示しました。マネーマーケットのプライシングは9月FOMCでの利上げ確率約90%に向かって動き、10年債利回りは金曜に4.975%近くで終了し、利回りを持たない金属の相対的な魅力が失われました。金利経路が敵対的な間、残存する地政学的ヘッジは自動的な金の支えにはなりません。原油が物流リスクで100ドルを突破する同じ週に、金がインフレデータで下落し得るのです。つまり、金は原油の経路よりも政策の経路を取引しているのです。
原油のブレイクアウトの中でも天然ガスは供給に頭を抑えられる
米天然ガスは再び原油の純粋な従属変数として振る舞うことを拒みました。Trading Economicsの第37週/38週の変わり目時点のデータは、ヘンリーハブを2ドル後半/mmBtuエリア、第38週初めの参照では約2.88ドル近辺に置いており、このレビューで使用した無料ソースには確定した全週の変化率はありませんでした。この水準は、天候とLNG需要が依然として重要であることを示すには十分堅く、生産と貯蔵が天井を守り続けていることを示すには十分軟らかいものです。
天候とLNGは支え、生産はレンジを守る
暑い予報や輸出用フィードガスは直近限を安定させ得ますが、過去最多近くのローワー48州の生産と潤沢な在庫がある中で、持続的なブレイクアウトには生産の弱体化、強気の貯蔵データ、あるいはより深い国際的なショックが必要です。ペルシャ湾の物流ストレスは、ヘンリーハブを原油の100ドルの経路へと押し込むことなく、グローバルなエネルギーリスクを支援し得ます。第37週は、ガスをより堅い支持を持つ地域の実需市場として残し、希少性への殺到はありませんでした。
銅は高水準から軟化も供給材料は失われず
銅は第37週を第36週終値より軟調に終えましたが、より長期的に見れば歴史的に高価な水準を維持しました。第36週はポンドあたり約6.55〜6.60ドル近辺で推移していました。9月中旬に向けたTrading Economicsの銅ノートは、数日間の軟調な展開の後、先物を約6.28ドル/ポンド近辺に置き、前年比が強くプラスである一方、直近1カ月は下落しました。9月11日付のForbesの供給コメントは、短期的な関税やポジショニング取引が後退する中でも、中期的な希少性と鉱山混乱の物語に視点を保ちました。
金利圧力と依然として開かれた実需リスクの衝突
直近の軟調さは、構造的な供給制約、輸送のボトルネック、複数年にわたる希少性テーゼを打ち消すものではありません。ただし、利上げ観測が高まり、中国の済活動データが依然としてムラのある中、工業金属が地合いを失い得ることを示しています。中国の8月CPIは前年比0.8%、PPIは前年比3.8%で、家庭需要の明確な回復の証明というよりエネルギー主導の動きだったため、銅は引き続き実需プレミアムと工場需要の裏付けを必要とします。供給の物語は引き続き開かれたままです。短期的な金利と需要の経路が先に圧力をかけました。
穀物は原油取引化することなくさらに軟化
農産物は再びエネルギー複合市場の追随を拒みました。Brownfield Ag Newsの9月11日の先物終値は、12月限コーンを前日比3 1/2セント安の5.30 1/4ドル、11月限大豆を35 3/4セント安の12.96 1/2ドル、12月限シカゴ小麦を16セント安の7.25 1/4ドルと示しました。第36週の金曜終値がコーン約5.36 3/4ドル、大豆13.09 3/4ドル、小麦7.34ドルであったのと比べ、3品すべて下落して終了しました。9月11日付のマーケットまとめも、コーン、大豆、冬小麦が週末に向けて軟化したと伝えました。
作柄、輸出、需要のカレンダーが依然として支配
夏終盤の天候は依然としてコーンと大豆の収量前提を左右し得ますし、小麦は世界の供給報道や輸出競争に敏感です。エネルギーコストの上昇は、ディーゼル、肥料、輸送を通じて中期的な下限を押し上げ得ますが、短期的な方向は依然として生産と輸出の需給次第です。第37週の金曜の大豆下落は、原油が100ドルを超える中でも、トレーダーが週末に油糧種子のリスクを保有することを望まなかったことを示しました。それは選択的な農産物の調整であり、食料価格の暴落でも、第38週に向けた原油主導の穀物取引でもありません。
市場間インパクトマップ
| 商品 シグナル | 経済的な 伝達経路 | それを 確認するもの |
|---|---|---|
| 原油の100ドル突破による約8%の週間上昇 | FOMC週間に向けた強いエネルギーインフレと輸送コストの経路 | ホルムズ海峡/紅海の物流経路と次回の製品在庫 データ |
| 高稼働下での予想以下の原油在庫取り崩し | パニック的な希少性なしに製油バランスを支援 | 次回EIA報告で再積み増しではなく製品逼迫が 続すること |
| 利上げ観測下での金の週間下落 | 実質利回り上昇の圧力と、自動的でない安全資産需要 | ソフトなFOMCガイダンス、ドル安、またはヘッジ需要の再燃 |
| ガスの2ドル後半 | 需要の支えは生産と貯蔵により頭を抑えられる | 強気の貯蔵データまたはローワー48州の生産減 |
| 高水準からの銅の軟化 | 金利に敏感な工業金属の圧力と未解決の供給リスク | 中国のプレミアム、工場需要、在庫の確認 |
| 金曜の穀物下落 | 天候/輸出プレミアムの調整 | 作況の悪化または輸出成約の増加 |
第37週が変えたこと
第37週は、第36週で再構築された原油プレミアムを、より強固なインフレの基軸に置き換えました。エネルギーリスクは物流と製品の逼迫を通じて100ドルの節目を突破しましたが、週末には押し戻されながらも週間の上昇幅は消えませんでした。金は、原油が上昇する同じ週に、強いインフレデータと利上げ観測が残存するヘッジ需要を上回り得ることを再び示しました。天然ガスは供給に頭を抑えられたまま。銅は構造的な供給物語が開かれたまま、高水準から軟調に漂いました。穀物は大豆に牽引される形で週末にさらに冷却しました。第38週は、一つの複合市場の取引ではなく、市場ごとの確認を依然として必要とします。
第38週の見通し:FOMC週間が選択的な確認を試す
第38週は9月14日〜20日をカバーします。ベースケースは、一律の商品ラリーではなく、FOMCというレンズの下での選択的な確認です。原油は物流と製品の支援を維持したまま100ドルを超えて始まりますが、金曜の押し戻しは市場が政策イベントを前にして過剰に伸びたリスクを売り込み得ることを示しました。金は2週連続で金利に打撃された終値から始動し、より低い実質利回りまたはよりハト派的なFedのコミュニケーションが必要です。銅は軟調ながら高水準で入り、中国の需要を証明しなければなりません。穀物は金曜の軟調さを経て入り、作柄または輸出の継続性を必要とします。
原油とガスは物流、製品、貯蔵で決まる
エネルギーの最初の試練は引き続き実需面です。ホルムズ海峡、紅海、サウジの東西パイプライン関連の報道に注目し、地政学的プレミアムが100ドルを超えて維持されるかを確認するとともに、次回のEIA週間石油状況報告で、9月4日の予想を下回る原油在庫取り崩しの後もガソリンと蒸留油の逼迫が続くかを検証してください。製品在庫が引き続き取り崩され物流が阻害されたままであれば、原油は週央の高値を再試験し得ます。製品在庫が再積み増しされ外交が改善すれば、3桁の水準からでも週間の上昇は急速に反転し得ます。ディーゼルとガソリンの小売価格の動向は、原油とFedを結び付ける消費者インフレの伝達経路であり続けます。
米国ガスにとっては、次回の貯蔵データ、生産動向、LNGフィードガスの経路が依然として決定的です。天候と輸出需要は2ドル後半エリアを支え得ますが、記録的近くの生産と潤沢な在庫が、貯蔵が明確に強気に転じるか生産が軟化しない限り、確信を抑え続けます。
金には金利経路が追い風に変わることが必要
金の第38週の経路は、原油の水準よりも9月15〜16日のFOMC決定、利回り、ドルに依存します。既に織り込まれた利上げでも、声明や記者会見が実質利回りを押し上げれば金にとっては依然として痛手となります。よりハト派的な経路、ドル安、または安全資産需要の再燃があれば、週間の損失の修復に役立ちます。金利経路が敵対的な間、残存する地政学リスクは自動的な金の支援にはなりません。BOEとBOJの会合はクロスカレンシーのノイズを加え得ますが、金にとっての実質利回りの主要な駆動要因は引き続きFedです。
銅と穀物は開かれたリスクを新たなエビデンスに転換する必要
銅には既に高い前年比と未解決の供給リスク物語があります。第38週の確認には、中国の実需プレミアム、より広範な工業データ、逼迫がポジショニングだけによるものと映るような急速な在庫再積み増しの不在が必要です。それがなければ、鉱山や物流の制約が現実であっても、FOMCに起因する金利圧力が支配し得ます。
穀物は金曜の軟調な終値の後、天候と輸出の継続性が必要です。作況のさらなる悪化や輸出成約の増加があればプレミアムは再構築され、潤沢な生産前提や海外需要の弱体化はそうなりません。エネルギーコストの上昇はディーゼルと輸送を通じて中期的な下限を支援し得ますが、9月11日の大豆下落の後、それだけでは不十分です。
一つの海運関連報道は週間在庫データよりも速く原油の価格を変え得ますし、一つのFOMCの段落は商品固有の資金フローよりも速く金の価格を変え得ます。原油は物流製品在庫が逼迫している間のみ、金はFed後に利回りが協力的である場合のみ、銅は中国の需要が供給シグナルに加わる場合のみ、穀物は天候または輸出が需給を引き締める場合のみ、選好すべきです。
edgeXでコモディティ・パーペチュアルをオンチェーンで取引
商品市場は急速に動きます。取引インフラもそれに応えるべきです。
edgeXはEDGEチェーン上に構築され、Arbitrum経由でEthereum上に決済される分散型取引所です。機関レベルの執行と真のセルフカストディにより、トークン化されたRWA商品のパーペチュアル取引を提供します。KYC不要。中央集権的なカストディアンも不要。資産、秘密鍵、ポジションの完全なコントロールを提供します。
トレーダーが商品取引にedgeXを選ぶ理由:
- 超高深度の流動性:1ベーシスポイントのスプレッド内に1,000万ドルの板の深さを確保。10万ドル超の取引では0.1ベーシスポイント未満のスリッページ。ピーク時のボラティリティでも同様です。
- 高性能エンジン:毎秒最大20万件の注文処理、10ミリ秒未満のマッチングレイテンシ。
- 真のセルフカストディ:出金にはウォレットの認証のみ。プラットフォームの承認は不要。
- KYC不要:本人確認なしで商品、トークン化された株式、暗号資産パーペチュアルの取引を開始できます。
- 100%の取引手数料リワード:edgeXのTrade to Ownプログラムは、取引手数料の100%を$EDGEトークンでユーザーに還元します。
- USDCベースの決済:USDCはCircleにより1:1で米ドルと交換可能に設計されており、トレーダーに馴染みのある決済基盤を提供します。
金、原油、その他のRWA商品を取引する場合でも、edgeXはオンチェーン決済のセキュリティと中央集権型取引所の流動性の深さを提供します。
プラットフォームはデスクトップのほか、iOSおよびAndroidのネイティブモバイルアプリでも利用可能で、どこからでもポジションを管理し、商品市場の動きに対応できます。
中央集権型取引所の制約なしに商品パーペチュアルを取引する準備はできましたか?edgeXで取引を開始。KYCなし、妥協もありません。
よくある質問
202年第37週はどの期間をカバーしていますか?
このレビューは2026年9月7日から9月13日までをカバーします。主要な先物市場の取引終了は、米国の祝日により短縮された週初めの後、9月11日(金曜)でした。
第37週に原油はなぜ100ドルを突破したのですか?
中東の設備、タンカー、海運リスクが続く中、原油は第36週の地政学的・物流的な買いを延長しました。金曜の終値はWTIが100.05ドル、ブレントが約104.61ドルで、週央の数カ月ぶり高値の後、約8%の週間上昇を記録しました。この動きは、世界の需要ブームの証明ではなく、リスクと需給の延長でした。
在庫データは原油の需給について何を示しましたか?
9月4日終了週の米商用原油在庫は39.1万バレル減少し、アナリストが予想した約140万バレルの取り崩しを下回りました。製油所の処理量は容量の約97.8%と高水準を維持し、パニック的な規模の取り崩しがなくても実需市場は堅調に保たれました。
原油が上昇する中、金はなぜ週間で下落したのですか?
強いCPIとPPIのデータが9月FOMCの利上げ確率を約90%近くへ押し上げ、利回りを上昇させた後、金は金利圧力の下で週を終えました。12月限の金は金曜に4,391.30ドルで終了し、週間の報道は貴金属が2%超の下落コースにあるとしました。金利経路が敵対的な間、地政学的なエネルギーリスクは利回りを持たない金属を自動的に支援しませんでした。
第38週の商品市場の見通しは?
ベースケースは、FOMCというレンズの下での選択的な確認です。原油は100ドルを超えて物流と製品在庫の継続性を必要とし、金は9月15〜16日のFed決定後のより緩い利回り圧力を必要とし、銅は依然として高水準の供給リスク価格を中国の需要が裏付けることを必要とし、穀物は天候または輸出の継続性を必要とします。一律の商品ラリーはベースケースではありません。

