ウォーシュFRB議長のジャクソンホール発言、インド株のバリュエーションプレミアムが試される
重要ポイント
- •ケビン・ウォーシュ氏は2006年から2011年までFRB理事を務めた後、2025年にFRB議長に就任し、議長として初のジャクソンホール演説を行った。
- •ウォーシュ氏は金融界でインフレと金融政策に関するタカ派的なスタンスで知られており、シンポジウム初登場への投資家の注目を高めた。
- •インドの株式市場は、投資家が成長見通しに高い対価を払う意思があるため、多くの新興国市場に対し歴史的にバリュエーションプレミアムで取引されてきた。
- •インド株への外国証券投資家の資金流入は歴史的に米国の金利予想の変化に伴って増減しており、FRBのコミュニケーションはインド市場センチメントの繰り返し現れる要因となっている。
- •投資家はFOMC会合や議事録を含む今後のFRBのコミュニケーションを通じて、政策金利の先行きに関するさらなる明確化を注視する。
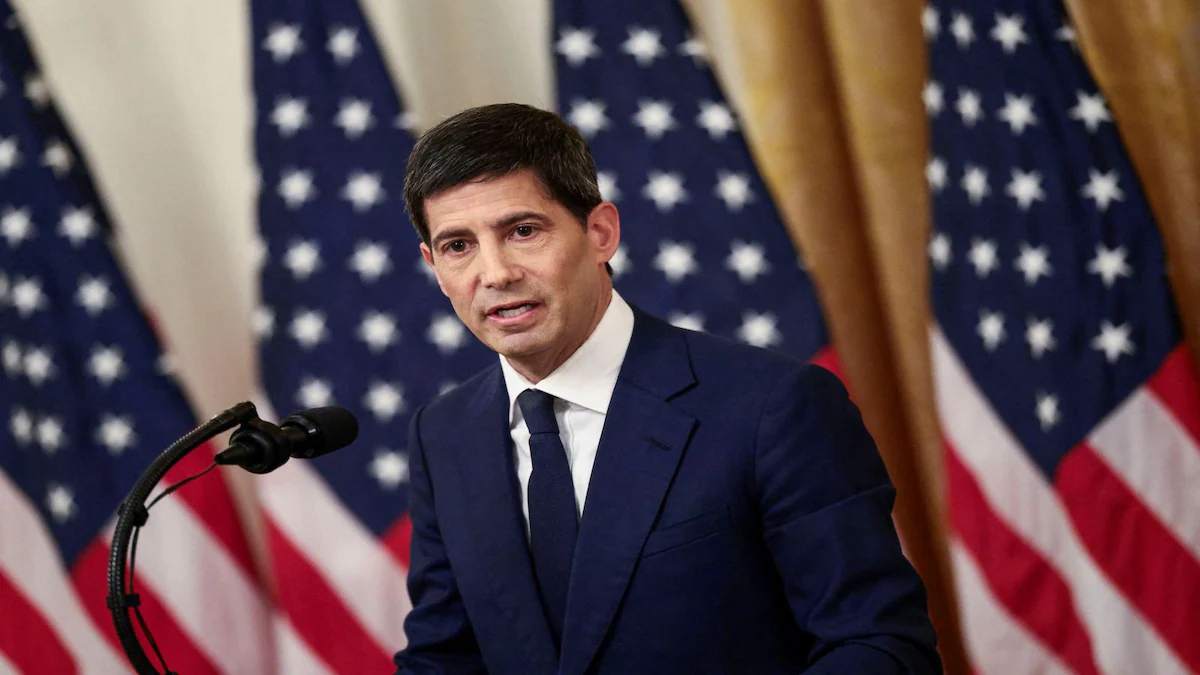
ケビン・ウォーシュFRB議長がジャクソンホールで初めて行った演説は、米国の金利を大きく超えて重要な問題に再びスポットライトを当てた。すなわち、世界の資本コストが高水準にとどまる中で、投資家は成長に対してどれだけの対価を払う意思があるのか、という問題である。
米連邦準備銀行カンザスシティ連銀がワイオミング州ジャクソンホールで主催する年次シンポジウムは、米国金融政策の方向性を示すシグナルとして世界の市場から注視されている。FRB議長がそこで行う発言は伝統的に金利予想の基調を定めるものであり、ベン・バーナンキ氏が2010年に第2次量的緩和を示唆した過去の演説が世界市場を動かしたように、インドを含む世界中の株式市場に波及効果をもたらす。
ウォーシュ氏は2006年から2011年までFRB理事を務めた後、2025年にFRB議長に就任した。インフレと金融政策についてタカ派的な傾向で知られ、それがジャクソンホールでの初登場が投資家の注目を大きく集めた一因となっている。
インドの株式市場は、同国の成長見通しに対して投資家が歴史的に高い倍率を払う用意があったため、多くの新興国市場に対して長らくバリュエーションプレミアムを維持してきた。このプレミアムは世界の資本コストに敏感である。米国の金利と債券利回りが高止まりすると、比較的高価な成長資産へのリスク選好は圧力を受け、新興国市場への資本フローにも影響が及びうる。インド株への外国証券投資家(FPI)の資金流入は、歴史的に米国の金利予想の変化に伴って増減してきており、FRBのコミュニケーションは国内市場センチメントにとって繰り返し現れる変動要因となっている。
こうした中、議長としての初登場で発信されたウォーシュ氏のメッセージは、世界で借入コストが高水準にとどまる環境下でインド株がプレミアム評価を維持できるかどうかという問題に改めて注目を集めることとなった。この問題を追う投資家は、今後のFOMC会合や議事録を含むFRBのコミュニケーションを通じて、政策金利の先行きに関するさらなる明確化を注視していく。
元の記事はCNBC-TV18で閲覧できる。全文の閲覧にはCNBC-TV18 Access Membership(https://www.cnbctv18.com/access/)が必要。著者ページ:Ajay Vaishnav(X(Twitter)でも投稿)。

