雇用統計が市場予想を上回るも、金曜のテクノロジー株反発をもってしてもナスダックは週間で3.4%下落して終了
重要ポイント
- •ナスダック総合指数は金曜に1.1%高の24,579.42で引けたものの週間では3.4%下落。S&P 500は週間2.7%の下落で、6月以来最悪の週となった。
- •金曜の反発はテクノロジー株に集中しており、ProShares S&P 500 Ex-Technology ETFがほぼ横ばいで終えたことがそれを示している。Nvidiaは3.9%高、AMDは10.8%急騰した。
- •木曜の急落で約3兆ドルの時価総額が失われ、データセンター建設とAI支出の減速懸念が強まるなか、ナスダックは調整局面に入った。
- •米国の10月雇用者数はエコノミスト予想の6万5,000人を大きく上回る16万5,000人増となり、9月分は6万人に修正された。
- •投資家は来週発表の10月消費者物価指数に注目し、物価圧力を測るとともに、金曜の上げが持続するかどうかを見極めることになる。
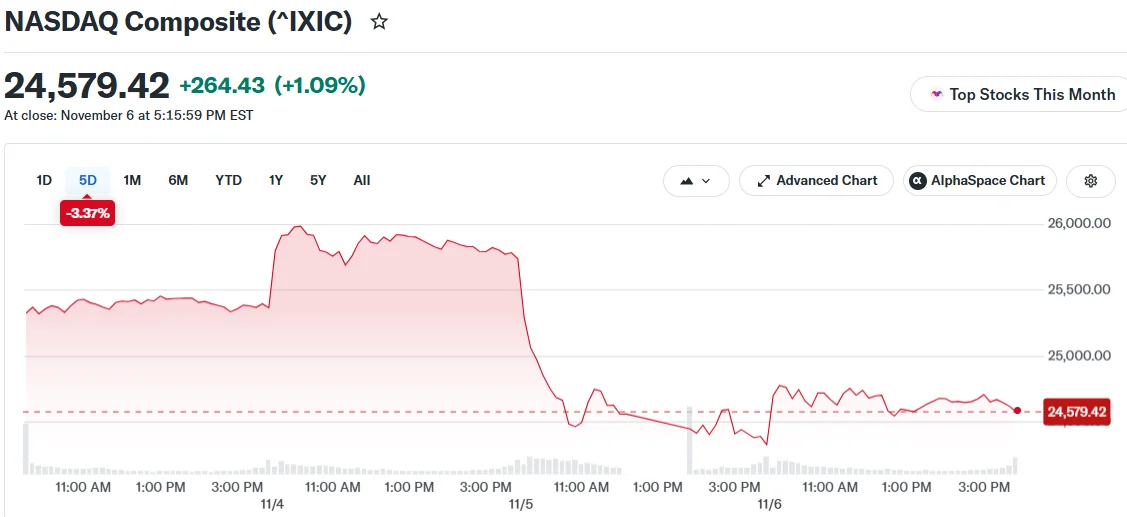
ウォール街は激動の一週間を金曜の反発で締めくくったが、週末の上げ相場でも週初につけた大幅な損失を消し去るには至らなかった。
ナスダック総合指数は金曜に1.1%高の24,579.42で引け、週間では3.4%の下落となった。S&P 500は0.3%高の7,376.86で終え、5営業日で2.7%下落と、6月以来最悪の週間成績を記録した。ダウ平均株価は236ポイント安となる0.5%下落の51,285.73で、週間下落率は0.9%となった。主要3指数はいずれも週をマイナスで終えている。
テクノロジー株が主導する反発
金曜の上げはテクノロジー株に集中していた。テクノロジー株を組み入れから除外するProShares S&P 500 Ex-Technology ETFは、この日ほぼ横ばいで終わり、反発がいかに限定的だったかを示した。この偏りが市場全体にとって重要な意味を持つのは、テクノロジー企業がナスダックやS&P 500において最大級のウェイトを占めているためであり、半導体株の変動は主要指数を直接動かす傾向があるからだ。
Nvidiaは金曜に3.9%上昇し、AMDは10.8%急騰した。MicronとSandiskも、前日の急落で半導体メーカーが大きな打撃を受けていたことを受け、直近の下落の一部を取り戻した。雇用統計の発表を前にした時間外取引では、セクター全体にわたる回復が見込まれており、Xへの以下の投稿でその様子が伝えられている:
Chip stocks are seeing a bit of a bounce in premarket trading ahead of the nonfarm payrolls report, following Thursday's AI-led rout: Micron +9.2% AMD +8.3% Intel +6.2% Nvidia +5% Broadcom +4.9% pic.twitter.com/IEQwUXVa5e
— Wall St Engine (@wallstengine) November 6, 2026
eToroのグローバル市場ストラテジスト、Lale Akoner氏は、この反発について、個人投資家がテクノロジー株を押し目買いしていることを示唆するものだと述べた。そのうえで、買いがテクノロジーセクターを超えて広がっていないとして、極めて慎重な見方を続けていると付け加えた。
週の方向性を決めた木曜の急落
木曜の急落は今週最大の下げとなった。約3兆ドルの時価総額が消え、ナスダックは調整局面——直近の高値から10%以上の下落と一般的に定義される——に入った。投資家らは、データセンター建設とAI支出の減速の可能性を懸念するようになっていた。市場の変動予想を示す指標として広く注目されるVIXボラティリティ指数は、この取引で急騰した。データセンターの問題はAI産業の核心に触れるものである。データセンターはNvidia、AMD、Micronといった企業が製造するプロセッサーを収容する施設であり、それらの建設・支出計画は半導体セクターへの需要を直接示すシグナルとなるからだ。
市場では木曜に民主党の選挙圧勝も織り込みが進められ、金曜の取引はその反応を受けて展開した。
焦点となった原油価格
原油価格も焦点となった。国際価格指標であるブレント原油先物は、1バレル100ドルを下回った。エネルギー市場の関係者は引き続き中東の戦争に注目しており、再び緊張が高まるリスクがセンチメントを重くしている。原油の動きはエネルギー市場にとどまらず波及する。燃料コストは消費者物価指数に反映されるためであり、来週発表予定の公式物価データと並んで原油が注視される理由のひとつだ。
雇用統計は予想を上回る
労働省は金曜に10月の雇用統計を発表した。米労働市場の最重要指標のひとつである非農業部門雇用者数 report によると、10月の雇用者数は16万5,000人増と、エコノミスト予想の6万5,000人増を大きく上回った。9月分は6万人に下方修正されたが、10月の数字はいずれの数値も大きく上回った。雇用関連の数値がこれほど注目されるのは、連邦準備制度理事会(FRB)が金利を決定する際にインフレと並んで労働市場の状況を考慮するためであり、雇用のサプライズは政策をめぐる議論に直結するからだ。
今後の見通し
投資家の関心は来週に移り、金曜の上げが持続するのか、それとも短期的な跳ね返りにすぎなかったのかが注目される。10月の消費者物価指数(CPI)——米インフレの動向を測る注目度の高い指標——を含む一連の経済指標の発表が予定されており、物価圧力のより明確な姿が浮かび上がることになる。金曜の雇用統計と合わせて読めば、CPIの数値は、市場がテクノロジー主導の今週の損失を消化するなかで、予想を上回るペースで雇用が増加している経済の全体像を完成させるはずだ。

