今日の株式市場:10年物国債利回りが5%を超え、ダウ、S&P 500、ナスダックが下落
重要ポイント
- •10年物米国債利回りは5.05%を超え、2007年以来の高水準となった。この金利は米国経済全体の住宅ローンコスト、企業の資金調達、株式バリュエーションに影響を与える。
- •ナスダック総合指数は約0.8%、ダウは0.3%、S&P 500は0.4%下落した。週初めに過去最高値を更新した後、テクノロジー株が下落を主導した。
- •S&P Globalの米国総合PMI速報値は、企業活動が予想を上回るペースで拡大した一方、エネルギーに関連する投入コストの上昇を示し、インフレ抑制が難しいとの懸念を強めた。
- •ブレント原油は1バレル101ドルを超え、WTIは92ドルに迫った。イランでの戦争や外交再開への期待を背景に、エネルギー価格によるインフレが注目された。
- •木曜日のトランプ・習会談では、貿易、レアアースの供給、人工知能、台湾、イランが議題となる見通しだが、投資家の間で大規模な合意への期待は広がっていない。
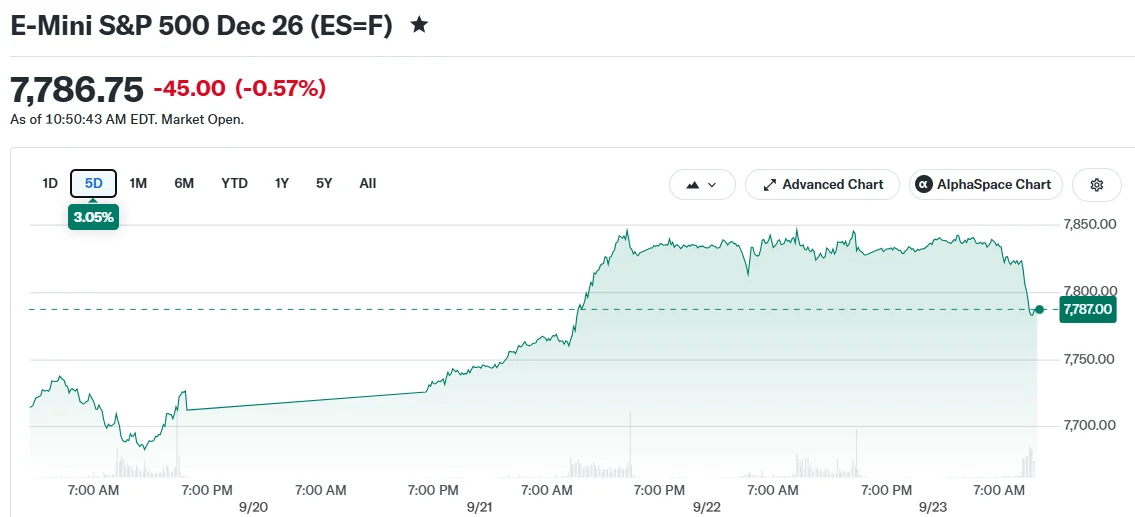
米国株は水曜日、米国債利回りの急上昇によってテクノロジー株が圧迫され、投資家が木曜日にワシントンで行われるドナルド・トランプ大統領と中国の習近平国家主席の会談を見据える中、下落した。
ダウ工業株30種平均は約0.3%下落し、S&P 500はおよそ0.4%下落した。ナスダック総合指数は、週初めに過去最高値を連日更新した後、約0.8%下落し、テクノロジー株が下落を主導した。主要3指数はいずれもマイナス圏で取引された。
10年物米国債利回りが5%を超える
最も大きな圧力となったのは債券市場だった。10年物米国債利回りは5%の重要な水準を一時的に再び上回った後、5.05%を超え、2007年以来の高水準となった。10年物金利は米国経済全体の借入コストの指標として機能し、住宅ローン金利、企業の資金調達、株式のバリュエーションに影響を及ぼす。2007年には、世界金融危機前に同程度の水準で取引されていた。
利回りの上昇は、将来の利益の現在価値を低下させるため、成長株やテクノロジー株に大きな重しとなる可能性がある。この動きは、エネルギー価格と底堅さを保つ米国経済に関連するインフレリスクを投資家が引き続き見極める中で起きた。
S&P Globalの米国総合PMI速報値は、企業活動が予想を上回るペースで拡大したことを示した一方、エネルギーに関連する投入コストの上昇も指摘した。速報値は確報に先立って公表され、成長ペースの早期シグナルとして注目されている。この結果は、インフレを抑制することが難しい状況が続く可能性への懸念を強めた。
原油価格の再上昇も懸念を加えた。ブレント原油は1バレル101ドルを超え、ウエスト・テキサス・インターミディエート(WTI)は92ドルに迫った。両指標は、イランでの戦争や外交再開への期待を背景に最近の取引で変動しており、エネルギー価格によるインフレ懸念が投資家の注目を集め続けている。
トランプ・習会談に注目集まる
市場では、トランプ氏と習氏による木曜日の会談に向けた準備も進んでいる。Reutersは、貿易、レアアースの供給、人工知能、台湾、イランが協議の議題となる可能性があると報じている。レアアースは、電気自動車から防衛システムまで幅広い製品に使われる素材の採掘と加工で、中国が世界の圧倒的多数を占めているため、特に重要性が高い。これにより輸出政策は、貿易協議における中国政府の明確な交渉材料の一つとなっている。
The X account Coin Bureau (@coinbureau) posted on Wednesday:
🚨LATEST:🇨🇳President Xi Jinping just left Beijing to meet President Trump in Washington, his first state visit to the US capital since 2015. AI is on the agenda, but expectations for a major deal are low. So far, the US has proposed a way for both countries to alert each other… pic.twitter.com/NLZGeK8c9A
— Coin Bureau (@coinbureau) September 23, 2026
習氏は9月23日から9月25日まで米国を訪問する。米国の首都への国賓訪問は数年ぶりとなる。投資家の間では包括的な合意への期待は広がっていないが、関税、半導体規制、レアアース輸出に関する発言があれば、テクノロジー株や半導体株を動かす可能性がある。半導体政策は長期的な対立点となっている。米国政府は中国向けの先端半導体や半導体製造装置に対する輸出規制を段階的に強化しており、こうした規制は太平洋の両岸で事業を展開する半導体企業にとって、繰り返し摩擦の原因となっている。
人工知能は、米中間の競争が両国の経済関係の中心的な要素となっていることから、特に注目される。Reutersは、政治的圧力や技術規制が強まる中でも、投資家が米中双方のAIエコシステムに引き続き関わっていると報じた。
イランも引き続き市場の材料となっている。トランプ氏は米国とイランの協議が続いており、最終的には解決に至る可能性があると考えていると述べたが、地政学的リスクは依然として高い。紛争は最近の原油価格変動の主要因となっており、イランが主要なOPEC加盟国であることから、エネルギー市場は対立状況の変化を注意深く追っている。
投資家にとって、短期的な市場の方向性は水曜日の下落そのものよりも、利回りが5%を上回る状態を維持するか、原油価格が高止まりするか、そして木曜日のトランプ・習会談で予想外の政策変更が示されるかどうかに左右される可能性がある。

