米国株は下落、原油が102ドル超えと長期金利上昇で圧迫
重要ポイント
- •米国の主要株価指数は金曜日、寄り付きの上げを失った。ダウ平均は約200ポイント(0.4%)下落、S&P500は0.2%安、ナスダックは0.1%安となり、利回りと原油価格の上昇が重石となった。
- •10年債利回りは再び5%を上回り、2年債は4.75%に上昇。イラン紛争が7か月目に突入しホルムズ海峡の混乱が続く中、WTI原油は0.9%上昇して約102.82ドルとなった。
- •X上のBloomberg引用の投稿によると、サウジアラビアは東西パイプライン停止のため、来月、欧州の製油所に原油を割り当てないと通知した。
- •FRBの25ベーシスポイント利上げ(3年ぶり)を受けて、市場は年内に追加で0.5ポイントの引き締めがある確率を41.7%から44.3%へ引き上げた。
- •日本銀行は金利を31年ぶりの高水準に引き上げた。半導体株は、AnthropicとOpenAIがAI開発の減速を求めたことに絡む週央の売り後、概ね持ちこたえた。
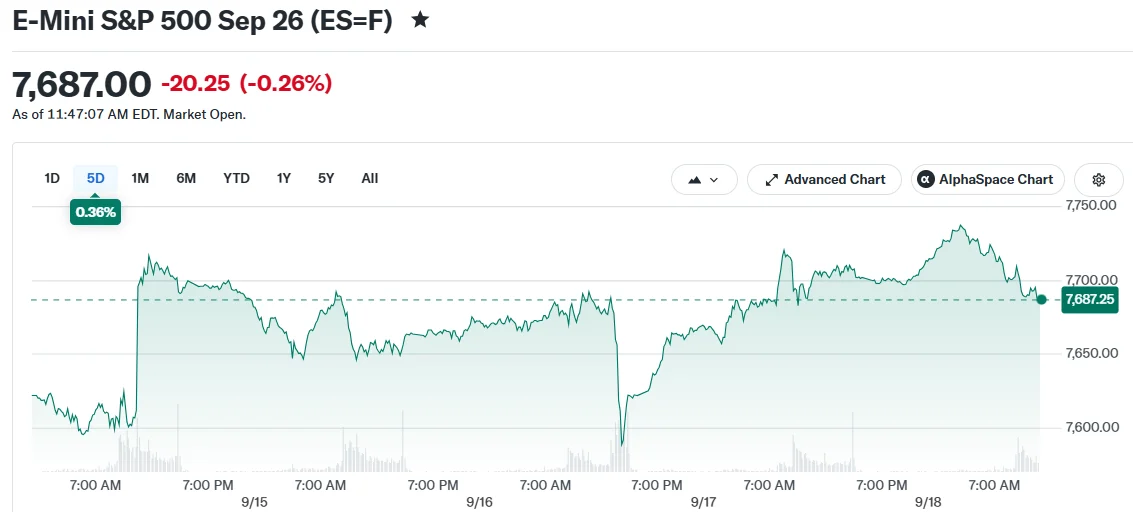
米国株式市場は金曜日に下落して引けた。ダウ工業平均、S&P500、ナスダック総合指数は、米国債利回りの再上昇と原油価格の一段の高騰が市場を圧迫し、寄り付きの上げを失った。ダウ平均は約200ポイント(0.4%)下落し、S&P500は0.2%安、ナスダックは0.1%安となった。
この取引日は「トリプルウィッチング」の日と重なった。これは株式指数先物、株式指数オプション、個別株式オプションが各種の商品で同日に期限を迎える日である。こうした期日は、取引者が四半期の切り替え前にポジションを閉鎖またはロールオーバーするため、年間でも出来高が最も膨らむ取引日となることが多い。チャールズ・シュワブのチーフ・トレーディング・ストラテジストであるジョー・マッツォラ氏は、四半期末のポジション調整がまる来週、変動性が再び高まる可能性があると警戒した。
米国債利回りは上昇し、株式にとって逆風となった。10年債利回りは再び5%の水準を上回り、2年債利回りは4.75%に上昇した。利回りの上昇は借入コストを高めることで株式に重くのしかかる一方、投資家にとって債券を相対的に魅力的な選択肢とする。利回りの上昇は、取引者が金利見通しの見直しを続ける中で生じた。
原油が圧力をさらに強める
WTI原油先物は朝に一時下落した後、0.9%上昇して約102.82ドルとなったが、下落は短時間に終わった。原油は高水準を維持しており、7か月目に突入したイラン紛争に伴うホルムズ海峡の混乱が、エネルギー価格を押し上げ続けている。ペルシャ湾と世界の海運ルートを結ぶ狭い水路であるホルムズ海峡は、世界で最も重要なエネルギーの要衝の一つであり、通常は世界で取引される原油の約5分の1がここを通過する。そのため、同海峡の混乱は世界中の消費者や企業が支払う価格に素早く反映される。
供給懸念は、2026年9月18日にThe Kobeissi LetterがX上で共有した投稿によって浮き彫りになった。投稿は次の通り。
BREAKING: Saudi Arabia has informed European refiners that they will be allocated no crude oil next month amid the East-West pipeline shutdown, per Bloomberg. European customers normally receive Saudi Arabian crude oil shipments on "term contracts," which are meant to ensure a…
— The Kobeissi Letter (@KobeissiLetter) September 18, 2026
アナリストは、エネルギーショックが世界各国の中央銀行にとってインフレの見通しを複雑にしていると指摘する。
連邦準備制度理事会(FRB)は今週、政策金利を25ベーシスポイント引き上げた。これは3年ぶりの利上げである。この動は広く織り込まれており、決定後、株式は当初上昇した。しかし、一度の利上げでインフレを抑えられるとの確信は限定的だ。JPモルガン・チェースのジェイミー・ダイモンCEOは今週、Yahoo Financeに次のように語った。「インフレを打ち破ったかどうかは、私にははっきりしない」。0.25ポイントの利上げは、企業ローンから住宅ローンまであらゆる借入コストの上昇を通じて経済に浸透する。これは、引き締め政策が需要と物価上昇を冷やすために意図された経路である。
追加利上げへの思惑が強まる
取引者は今後の追加的な引き締めを織り込み始めている。連邦基金先物の価格を政策確率に変換するCME FedWatch Toolによると、年内にさらに0.5ポイントの利上げがある確率は金曜日、木曜日の41.7%から44.3%に上昇した。金利が現状維持される確率は11%から9.8%に低下した。
今週初めに原油価格が一時100ドルを下回ったことは短期的な安堵をもたらしたが、その後価格は再び上昇し、インフレ圧力が維持されている。
半導体株は、週央に売りがあった後も今週は概ね持ちこたえた。PHLX半導体指数は週間でわずかな下落にとどまった。この売りは一部、AnthropicとOpenAIがAI開発の減速を求めたことに関連していた。半導体メーカーは大規模AIモデルを支えるコンピューティングハードウェアの供給者としてAI構築の中心に位置しており、そのためAI開発計画をめぐるセンチメントが同セクターを動かすことがある。
日本銀行も今週、政策金利を31年ぶりの高水準に引き上げ、世界市場に新たな複雑さを加えた。FRBの動きと同じ週に実施されたことは、引き締め政策が主要経済国に共通する方向となったことを浮き彫りにしている。
金曜日は主要な決算発表や経済指標の予定がなかったため、投資家はインフレが高止まりした場合、FRBがどこまで引きめを進めるかに注目することとなった。引けにかけて、ダウ平均は週間で下落する見通しとなった。今後の注目点は、ホルムズ海峡の混乱が緩和するか悪化するか、サウジアラビアの欧州製油所への供給割り当てがどう変化するか、そして追加利上げのペースについて今後のFRBの発言が何を示すかであり、四半期末のポジション調整が週初の取引にノイズを加える可能性がある。

