米国オプション取引高が6年連続で過去最高を更新、0DTEと個人投資家が2026年の取引ペースを牽引
重要ポイント
- •OCCによると、米国上場オプション取引高は2025年に前年比24.4%増の過去最高152.1億枚に達し、6年連続の記録更新となった。
- •2026年9月までの日平均取引高は7,060万枚と前年同期比20.6%増となり、Cboeは年間合計が180億枚を超えると予測している。
- •当日満期(0DTE)オプションは2026年第3四半期に1日2,420万枚の記録的取引高に達し、全オプション取引高の約36%を占めた。インデックス・ETF商品は個別株オプションより速く成長した。
- •2022年11月から2025年末までに約530万人の個人顧客が米国上場オプションを取引し、個人投資家は取引全体の約半分以上を占めると推計される。
- •取引所は取引時間を拡大しており、NYSEが寄り前・引け後のオプションセッションを追加し、NYSEとNasdaqは12月6日から週5日23時間取引を計画しているが、時間外の薄い流動性によりスプレッドが拡大する可能性がある。
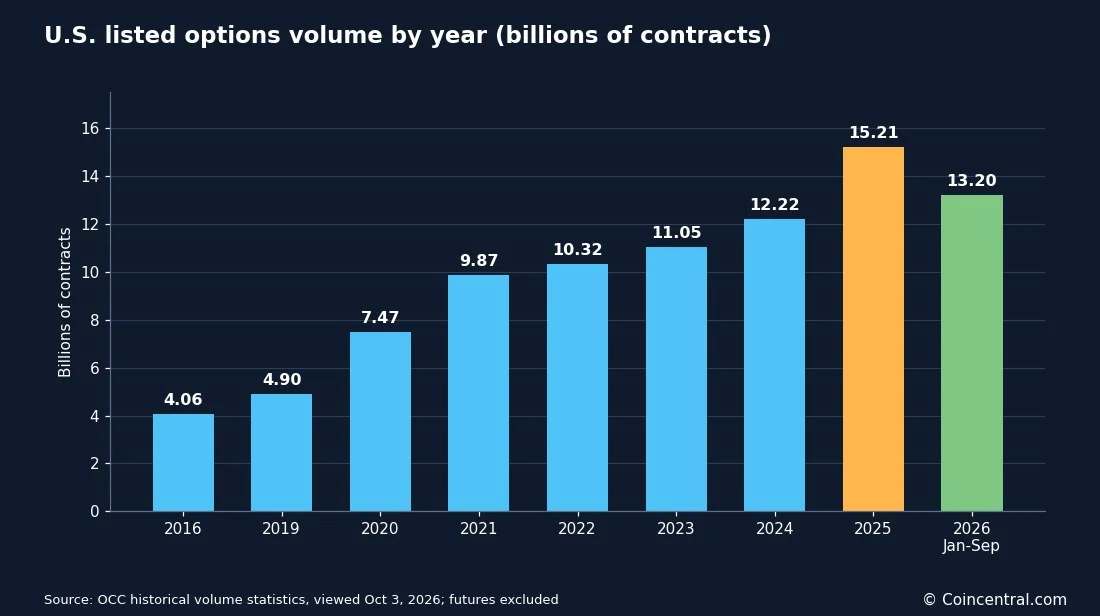
Options Clearing Corporation(OCC)によると、米国上場オプションの取引高は2025年に前年比24.4%増の過去最高152.1億枚に達し、6年連続の記録更新となった。OCCは米国上場オプションの全契約を決済しているため、その集計は業界全体のベンチマークとして機能している。2026年に入るとペースはさらに加速し、9月までの日平均取引高は7,060万枚と、2025年同期比20.6%増となった。
以下の数値は、市場規模、商品構成、取引者数、取引に占める個人投資家の割合、当日満期(0DTE)オプション、取引コストに関する最新データをまとめたものである。各数値は出典と計測期間に紐付けており、出典間で食い違いがある場合は両方の数値を併記する。
オプション取引高の概観
OCCデータに基づくと、オプション取引高は9年間で約3.7倍に成長し、2016年の40.6億枚から2025年には152.1億枚に達した。成長が加速したのは2020年で、手数料無料の取引アプリとパンデミック期の個人の参入が新規参加者を市場に呼び込み、以降は毎年記録を更新している。
OCCが先物も報告しているため、2020年の取引高として75.2億枚を挙げるメディアもあるが、ここでの数値はオプションのみを対象としている。Cboeは2025年の成長率を約26%としている一方、OCCは24.4%としており、各数値はそれぞれの出典に基づいて表記している。
日次取引高と2026年のペース
Cboeによると、2025年の1日平均取引高は約6,100万枚、OCCの報告では6,060万枚だった。単日の最高記録は2025年10月10日の1億1,000万枚で、Walnutが報じたところによると、関税を発端とする売り局面であった2025年44日の1億枚超を上回った。2025年には7,000万枚を超えた取引日が21日あり、うち5日は8,000万枚を超えた。
OCCによると、2026年は9月までの日平均が7,060万枚となり、2025年同期の5,850万枚から20.6%増加した。Cboeは7月に、2026年は180億枚を大幅に上回るペースにあると予測した。9月までの累計決済高は132億枚で、2025年の記録の約87%に達しており、180億枚の達成には上期以上に第4四半期の加速が必要となる。
Reutersによると、Cboeは2026年6月5日、市場が急落した際に自社取引所全体で3,340万枚という単日記録を報告した。同社の第2四半期オプション純収益は、日平均取引高が26%増加したことに伴い、30%増の4億7,390万ドルとなった。
取引高を牽引する商品
2025年、個別株オプションは米国オプション取引高の54%(82.7億枚)を占めた。OCCデータに基づくと、ETFオプションは37%(56.8億枚)、インデックスオプションは8%(12.6億枚)だった。
2026年の成長はファンドとインデックスに傾いている。Walnutが報じたOCCデータによると、9月までの日平均取引高はETFオプションが35.4%増、インデックスオプションが29.3%増である一方、個別株オプションは9.3%増にとどまる。Cboeの上期データも同じ傾向を示し、インデックスオプションは25%、ETFオプションは27%増加したのに対し、個別株オプションの増加は6%だった。カスタマイズ可能な契約であるFLEXオプションは約47%増加した。
取引高は少数の銘柄に集中している。2026年第2四半期、S&P 500指数のオプションであるSPXがインデックスオプション取引高の81%を占め、同一指数に連動する上場投資信託SPYがETFオプション取引高の42%を占めた。個別株オプションではNvidiaとTeslaがそれぞれ9%、Appleが3%を占めた。この集中により、市場の活動の多くがS&P 500と時価総額上位の少数銘柄に結びついている。
SECの職員による調査では、取引量上位10銘柄が2025年末時点で個別株オプション取引高の31.7%を占め、2012年の24.0%から上昇したことが示されている。
オプションを取引している人はどれだけいるか
SECの職員によると、2022年11月から2025年末までの間に約530万人の個人顧客が米国上場オプションを取引した。正確な数は5,299,576人で、SECデータにおける7,060万人の個人顧客の7.5%に相当する。株を取引した顧客ははるかに多く、合計7,020万人に上り、株を取引せずオプションのみを取引したのは約22万7,000人だった。
SECは顧客IDをカウントしており、これは実質的な人数の最も近い指標である。3つの証券会社に口座を持つ人は1人とカウントされ、 jointアカウントは2人とカウントされる可能性がある。このではSPXなどのインデックスオプションが除外されており、インデックス商品が市場で最も急成長しているセグメントの一つであることを考えると、注目すべき欠落といえる。
2025年12月に発表されたFINRAの2024年投資家調査では、退職勘定以外に資産を持つ米国投資家の21%が過去にオプションを売買したことがあると回答し、2021年の19%から上昇した。さらに43%はオプション取引が可能な口座を保有していると回答した。FINRAはまた、米国成人の34%が退職勘定以外の投資を保有していることも明らかにしており、この2つの数値を掛け合わせると、米国成人の約7%が過去にオプションを取引した経験があるという概算になる。これはあくまで計算結果であり、FINRAが公表している数値ではない。
新規参入は減速している。SECの職員によると、オプションに新規参入した個人顧客は2022年半ばから2023年を通じて月2万5,000〜4万4,000人で推移し、2024年5月には5万人を超えたものの、2024年後半には月3万人を下回り、2025年を通じて減少を続けた。それでも取引高は増え続けており、すでに取引している人々がより多く取引していることを示唆している。
誰がオプションを取引しているのか
若い投資家ほどオプションを取引した経験を持つ傾向がはるかに強い。FINRAの調査では、35歳未満の投資家の43%が経験を持つのに対し、35〜54歳では24%、55歳以上では10%だった。男性は女性よりもオプション取引の経験(24%対17%)やオプション取引可能な口座の保有(48%対36%)において割合が高かった。
商品への理解は限定的である。同じ調査で、米国投資家のわずか12%だけが基本的なコールオプションの質問に正しく回答し、半数は分からないと回答した。質問は、行使価格50ドルのコールオプションが満期日に株価40ドルでどれだけの価値があるかを問うもので、答えは0ドル。オプション取引経験者のうち、正解は22%、誤答は54%だった。
取引規模は縮小しており、少額口座の拡大と一致している。10枚以下の取引は業界取引高に占める割合が2023年1月の27.4%から2025年8月までに30.2%に上昇し、同期間に端数株(オッドロット)取引は57%から66%へ増加した。Walnutが報じたMEMXデータによる。
取引に占める個人の割合
測定者によって異なるが、個人投資家は米国オプション取引高の半分以上を占めるとされる。単一の公式数値は存在しない。推計が異なるのは、各出典がカウント対象を変えているためである。個人向け証券会社の注文フローを追跡するものもあれば、古い学術データを使うものや、個人口座をカウントしつつマーケットメーカーとインデックスオプションを除外するものもある。SECの数値はインデックスオプションを除外し、MEMXの数値は1つの取引所のみを対象としているため、市場全体のシェアではない。
2026年、個人の取引活動は市場のイベントと連動して動いた。Cboeによ、パターン・デイ・トレーダールール廃止後の第2四半期に、残高2万5,000ドル未満の口座の活動が増加した。Traders Unionが報じたCboeの情報によると、個人からの注文フローは9月に過去最高に達した。またCboeの経営陣は、スプレッドではなく単一のオプション取引であるシンプルな注文数の急増を指摘し、Reutersによると、これを個人投資家の参加拡大の兆候と述べた。
0DTEオプションはどれほど普及しているか
当日満期(0DTE)オプションは取引日と同じ日に満期を迎える。Traders MagazineがOCCとCboeのデータを引用したところによると、2025年の米国上場オプション取引高の24.1%(1日約1,400万枚)を占め、2024年の21.5%から増加し、2022年のシェアのほぼ2倍となった。
Cboeによると、2026年上期には0DTE取引高が1日2,000万枚を超え、年初来46.2%増となった。第3四半期には記録の1日2,420万枚に達し、全オプション取引高の約36%を占めた。WalnutがCboeを引用して報じたところによると、SPXの0DTE取引高は2026年第3四半期にSPX全契約490万枚のうち記録の1日320万枚に達し、約65%に相当する。Traders Unionが報じたCboeの第3四半期データでは、0DTEはインデックスオプション全体の56%を占めている。
Cboeによると、2025年8月時点でSPX 0DTE取引高の推計53%を個人投資家が占めた。Beckmeyer、Branger、Gaydaによるワーキングペーパーでは、2022年と2023年にS&P 500インデックスオプションの個人取引の75%超が0DTEだったことが示されている。
SPX 0DTE取引の大半はリスクが限定されている。Cboe(2025年5月)によると、95%超は損失上限が既知の買いオプションまたはスプレッドであり、無担保の売りオプションはわずか4%だった。ただし、上限付きの損失でも1日でポジション全体を失う可能性はある。当日満期は個別株にも拡大しており、Cboeによると、Tesla、Nvidia、Apple、Amazon、Metaなどの銘柄における月曜・水曜満期の合計は1日約600万枚に迫っている。
オプションの何%が無価値のまま満期を迎えるか
OCCが資金提供する投資家教育団体であるOptions Industry Council(OIC)によると、オプションの約22%は無価値のまま満期を迎える。同団体は、歴史的に72%超のオプションは満期前に決済され、約6%が行使されるとしている。OICのページは日付がなく手法も示されておらず、割合が取引された契約か満期時の未決済契約かについても明記されていないため、これらの数値は経験則として扱うのが妥当である。
「オプションの80%〜90%が無価値のまま満期を迎える」という一般的な主張には、確認できる一次情報源が存在しない。行使10%、決済55〜60%、無価値30〜35%と内訳するCboeにしばしば帰される数値、Cboeのページにはたどり着けなかった。無価値での満期は、誰が利益を得たかを示すものでもない。大半のポジションは早期に決済され、売り手は満期の数日前に損失でショートオプションを買い戻すこともできる。
個人オプション取引者は損をしているのか
調査した米国の研究ではいずれも、個人オプション取引者は平均して損失を出しており、取引コストがその大きな原因だった。損をしているオプション取引者の割合を公表している米国規制当局はない。「オプション取引者の90%が損をする」という一般的な主張には、確認できる一次情報源や査読済みの情報源が存在しない。
集計損失の推計は合算すべきではない。21億ドルという数値は10日間の保有期間を前提とし、30億ドルという数値はオプション活動の約4分の1をカバーするサンプルから外挿されたものである。これらのワーキングペーパーは当該バージョンの時点で査読を受けていなかった。
コストは重要である。ビッド・アスク・スプレッド(最良の買値と売値の差)は、トレーダーが跨ぐたびに支払う直接的なコストである。個人投資家は2019年11月から2021年6月にかけて、平均スプレッド12.6%の安価な週次オプションを好んで利用した。SECの職員によると、市場全体では2025年末時点の実効スプレッドの中央値は、個別株オプションで1.9%、ETFオプションで1.4%だった。
注文の種類もコストに影響する。SECの職員によると、2025年12月時点で、個人顧客の執行可能な単一レグのオプション注文が価格改善を受けたのは、スプレッド幅に応じて0〜13%だったのに対し、非執行型の指値注文では80〜99%だった。Walnutが報じた別の研究では、個人投資家が支払う平均実効スプレッドは23%超とされる。スプレッドの推計は手法、商品、期間によって異なる。
オプションの売り手は買い手より有利か
入手可能なトレーダーレベルの研究では、売り手が平均的に良好な成績を残していた。2020年から2022年の5,182人の個人投資家のデータでは、無担保のオプション売却が取引の13%を占め、平均20%の利益を上げた一方、オプションの購入は3.95%の損失となった。これらのトレーダーは取引ジャーナルサービスを利用しており、著者らは比較的洗練された層と描述しており、すべての個人投資家を代表していない可能性がある。
プレミアムの売却は勝率が高い傾向があるが、負けたときには大きく損失を出す可能性がある。高い勝率は、平均利益と平均損失を併記しない限り全体像を示さない。
0DTE取引では、Beckmeyer、Branger、Gaydaの論文により、損失は主に単一レグのプレミアム支払い型および高ボラティリティ取引から生じていたことが示されている。複数レグの取引はより良好だったが、これも平均して損失となった。
2026年第3四半期、延長される取引時間と今後の展望
2026年第3四半期、オプション取引は減速した。Traders Unionによると、Cboeは平均取引高7,060万枚と、過去最高だった第2四半期から4%減と報告した。個別株オプションは8%減の1日3,270万枚、インデックスオプションは3%減の610万枚となった一方、ETFオプションは1%増の2,830万枚。FLEXオプションは1日233万枚の記録を樹立した。
取引時間も拡大している。SPX、XSP、VIX、RUTのOvernight Global Trading Hoursは9月に1日約28万8,000枚という記録を樹立し、インデックスオプション活動の約3%を占めた。Cboeはまた、27銘柄の株式・ETFオプションについて、米東部時間午前7時30分から午前9時25分までのプレマーケット取引を開始した。これらの銘柄は市場取引高の53.4%を占めている。
ニューヨーク証券取引所は、米東部時間午前9時30分の開始前の約2時間と、終了後15分間のオプション取引を開始すると発表した。Dow Jonesによると、NYSEとNasdaqは12月6日から、株式・ETF取引を週5日・1日23時間に拡大する計画である。デューク大学ファイナンス教授のCampbell Harvey氏は、真夜中の流動性は正午より薄くなり、スプレッドが広がる可能性があると述べた。つまり、新しい取引時間を利用するトレーダーは、通常セッションよりも1契約あたり多く支払う可能性がある。
業界は第3四半期の終わり近くに2つの新設を経て、現在6つの運営者のもとに20のオプション取引所を有している。日次取引高が7,000万枚を超え、取引時間が拡大する中で、次の試練は市場が動く中で活動が維持できるかどうかである。第4四半期がCboeが7月に予測した180億枚を超えるほど速く進むか、そして新たな時間外・プレマーケットセッションの流動性が、取引コストを通常セッション並みに保てるだけの深さを維持できるかが問われる。
出典
- Cash Flow University: Options Trading Statistics 2026, Traders, Volume and Losses
- Cboe: State of the Options Industry; Options Market Continued to Break Records in Q2 2026
- Traders Union: Cboe Reports Q3 Options Volume Shifts Toward Index and ETF Contracts
- CoinLaw: Retail Options Trading Statistics 2026, Volume and Trends
- Walnut: Options Trading Statistics (2026)
- Morningstar and Dow Jones: NYSE Just Extended Options Trading Hours. It's Only the Beginning.
- Reuters: Cboe Exceeds Profit Expectations as Volatility Spurs Options Trading Boom

