米国と日本が円支援のために共同介入、強制的な米国債売却への懸念を受け
重要ポイント
- •米国財務省と日本の財務省は金曜日に為替市場で共同介入を行い円を支援した。これは2011年の東北地方太平洋沖地震に対するG7の対応以来見られなかった稀な協調行動である。
- •この介入は、1兆ドル超の米国債を保有する日本が円購入資金を調達するためにそれらの証券を売却せざるを得なくなる懸念によって引き起こされた。それは米国債利回りを急上昇させる恐れがあった。
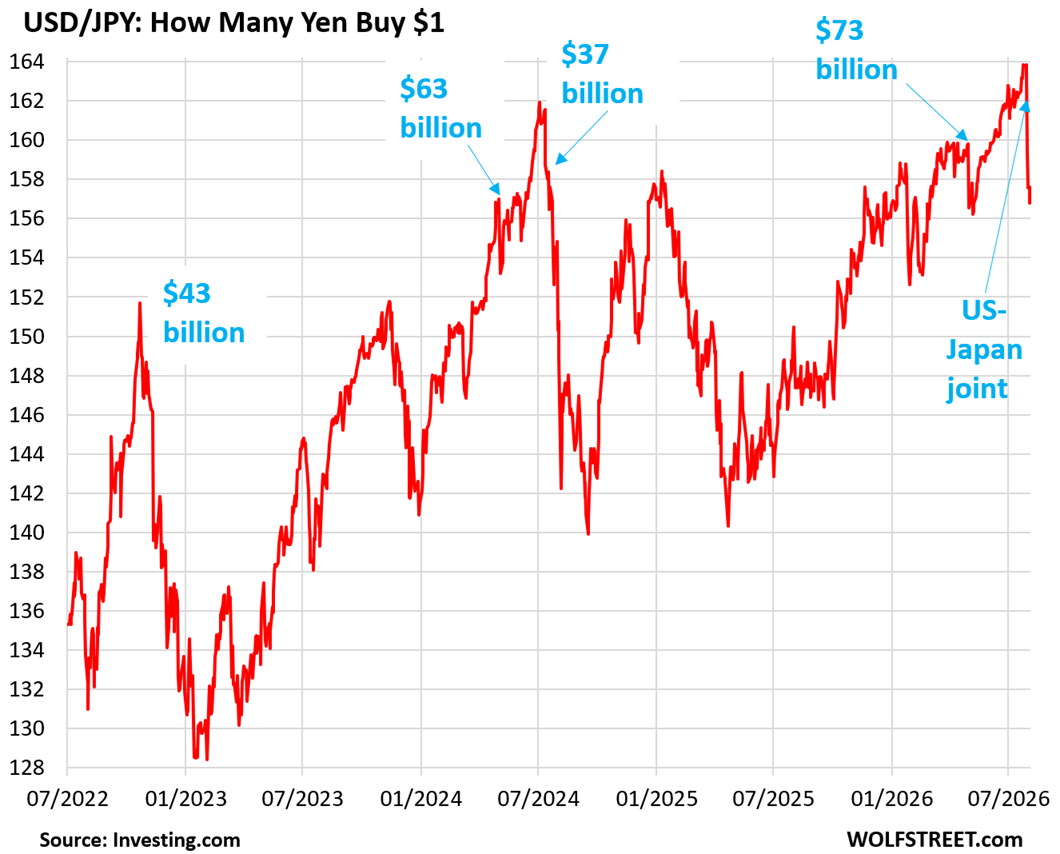
- •介入の噂、操作自体、およびその後の公式確認の相乗効果により、円は1ドル=約164円から156.9円へと上昇した。
- •日本銀行は連邦準備制度理事会のFIMA常設レポ措置を利用し、米国債を担保として差し入れることでドル流動性を調達し、米国債ポートフォリオを清算する必要性を回避する。
- •アナリストは、介入は一时的な緩和しか提供せず、円の下支えとして持続的な基盤を確立するには日本銀行の大幅な政策金利引き上げとより深いバランスシート縮小が必要であると主張している。
米財務省と日本の財務省が共同為替介入を確認
米国財務省は、財政代理人であるニューヨーク連邦準備銀行を通じて、日本の当局と共同で金曜日に為替市場に介入し、7月28日までに1ドル=約164円まで急落していた円を支えた。具体的な介入金額は非公開となっているが、この操作は米国のベッセント財務長官と日本の財務省(MOF)の双方によって確認されている。双方は必要に応じて再度介入する準備があることを示した。米国と日本の協調為替介入は稀であり、最も顕著な前例は2011年3月の東北地方太平洋沖地震後のG7の共同行動であったことから、金曜日の操作は両国政府が円の下落をいかに深刻に受け止めていたかを示すものである。
この協調行動の契機となったのは、日本が崩壊寸前の通貨を防衛する中で、円を購入するために必要なドル資金を調達すべく米国債を売却せざるを得なくなるという懸念の高まりであった。日本は1兆ドル超の保有残高を有する米国債の最大の外国保有国であり、大規模な清算が行われれば世界で最も流動性の高い債券市場に連鎖的な影響を及ぼす可能性がある。こうした米国債の強制売却は、米国債利回りのさらなる急上昇を招いただろう。米国における最高の債券セールスマンとして、ベッセントの目的は他の状況如何にかかわらず長期利回りが急上昇するのを防ぐことである。この事態を回避するため、複数の措置が講じられた。
共同介入の噂は木曜日の時点で円を押し上げていた。その後、ベッセントは金曜日にキャンプ・デービッドで開催された閣僚会議において、カメラの目に入る場所に1項目だけの「To Do」リストを置くという目立った行動をとった。リストの唯一の項目は「Buy Japanese Yen (JPY) $5 – 10 bill.」であった。
フィナンシャル・タイムズが報じた漏洩情報によると、ニューヨーク連銀は金曜日に準備高の中からユーロを売却し(ドルではなく)、その代金で円を購入した。ドルの代わりにユーロを使用したことはまだ公式には確認されていない。正確な金額は漏洩していないが、ベッセントの「To Do」リストが規模を示唆していた。同時に、財務省と日本銀行(BOJ)も市場で円を買い入れる介入を行った。
財務省は介入金額を月次で公表しており、締切日は28日頃であるため、今回の操作の金額は8月末に開示される。
市場への影響と介入の限界
介入前の噂による効果、視覚的パフォーマンス、介入自体、そしてその後の発表と確認による効果が相まって、円は対ドルで大幅に上昇した — 水曜日の1ドル=約164円から報道時点では156.9円となった。これはこれまでで最大規模の単独共同介入と評された。
しかし、日本による過去の単独介入は円の下落トレンドを恒久的に反転させることに失敗しており、通貨が再び下落し始める前の一时的な猶予を提供するにとどまった。アナリストは、円の下落を恒久的に終わらせるには、日本銀行による大幅に引き締められた金融政策 — 積極的な量的引き締め(QT)と迅速に実施される意味のある利上げ — が必要であると主張している。根本原因は広く、日本銀行が2012年から2022年にかけて追求した超緩和的金融政策に帰せられている。これが日本と世界其余の国々の間に持続的な金利格差を生み出した。この格差は、投資家が低利回りの円で資金を調達し、より高利回りの資産に投資するインセンティブとなり、キャリー取引として知られるこの戦略は通貨に対する下押し圧力を増幅させた。この観点からすれば、為替介入は一时的な窓飾りにすぎず、最終的には市場の力によって再び試されることになる。
米国債売却の代替手段としてのFIMA常設レポ措置
日本による強制的な米国債売却のリスクをさらに回避するため、日本銀行は米国債を清算するのではなく、連邦準備制度理事会の外国・国際通貨当局向け常設レポ措置(FIMA SRF)を利用する。FIMA SRFの下では、承認された外国中央銀行が米国債を担保として差し入れることでUSD資金を調達できる。この仕組みにより、日本銀行は米国債ポートフォリオを維持したまま、円支援操作に必要なドルを調達することが可能となる。この移行は発表の一部として盛り込まれたが、日本銀行は長年この措置を利用できる状態にあった。
連邦準備制度理事会は2021年7月28日に、米国の銀行が利用できる通常のSRFとともにFIMA SRFの設立を発表した。この常設措置は、連邦準備制度理事会が2020年3月に創設した暫定的なFIMAレポ措置に代わるものである。
今後の介入に必要なUSD流動性を調達するためのFIMA SRFへの日本の移行は、米国債市場にかかる上昇圧力を除去した。報道当日の朝、2年超の満期の米国債利回りは下落し、10年債利回りは約5ベーシスポイント低下して4.69%となり、30年債利回りは約4ベーシスポイント低下して5.23%となった。
日本銀行の政策金利とバランスシート縮小
円の長期的な弱さは、10年間にわたる積極的に緩和的な金融政策に起因する。結果として生じた通貨安と、円建てでますます高額となる輸入を通じて日本経済に波及したインフレ圧力が、日本銀行にこれらの政策から後退することを余儀なくさせた。
それでもなお、日本銀行の政策金利は2年以上にわたって間隔を空けて実施された5回の小幅利上げの後もわずか1.0%にとどまり、インフレ率を下回る意味で実質ベースでは依然としてマイナスである。連邦準備制度理事会のベンチマーク金利が大幅に高い中、この大きな金利格差は円に対する重荷となり続けている。2024年後半、日本銀行はQTを開始し、その後加速させ、これまでにバランスシートを約16%縮小させた。これが円の下落スパイラルを鈍化させた可能性はあるが、観察筋はそれだけでは不十分であり、通貨の下支えとして持続的な基盤を確立するには、さらに大幅なバランスシート縮小と有意義に高い政策金利の組み合わせが必要であると主張している。

