米中古住宅販売、16年ぶりの低水準に 買い手向け 30年固定金利は7%超えで高止まり
重要ポイント
- •10月の中古住宅販売件数は前月比5.5%減の季節調整済み年率375万戸と、2010年8月以来の低水準となり、2025年10月の水準を8.8%下回りました。
- •フレディ・マックの30年固定モーゲージ金利の平均は11月12日時点で7.11%と、1週間前の7.18%から小幅に低下したものの、1年前に記録された平均6.24%より0.87ポイント高い水準にあります。
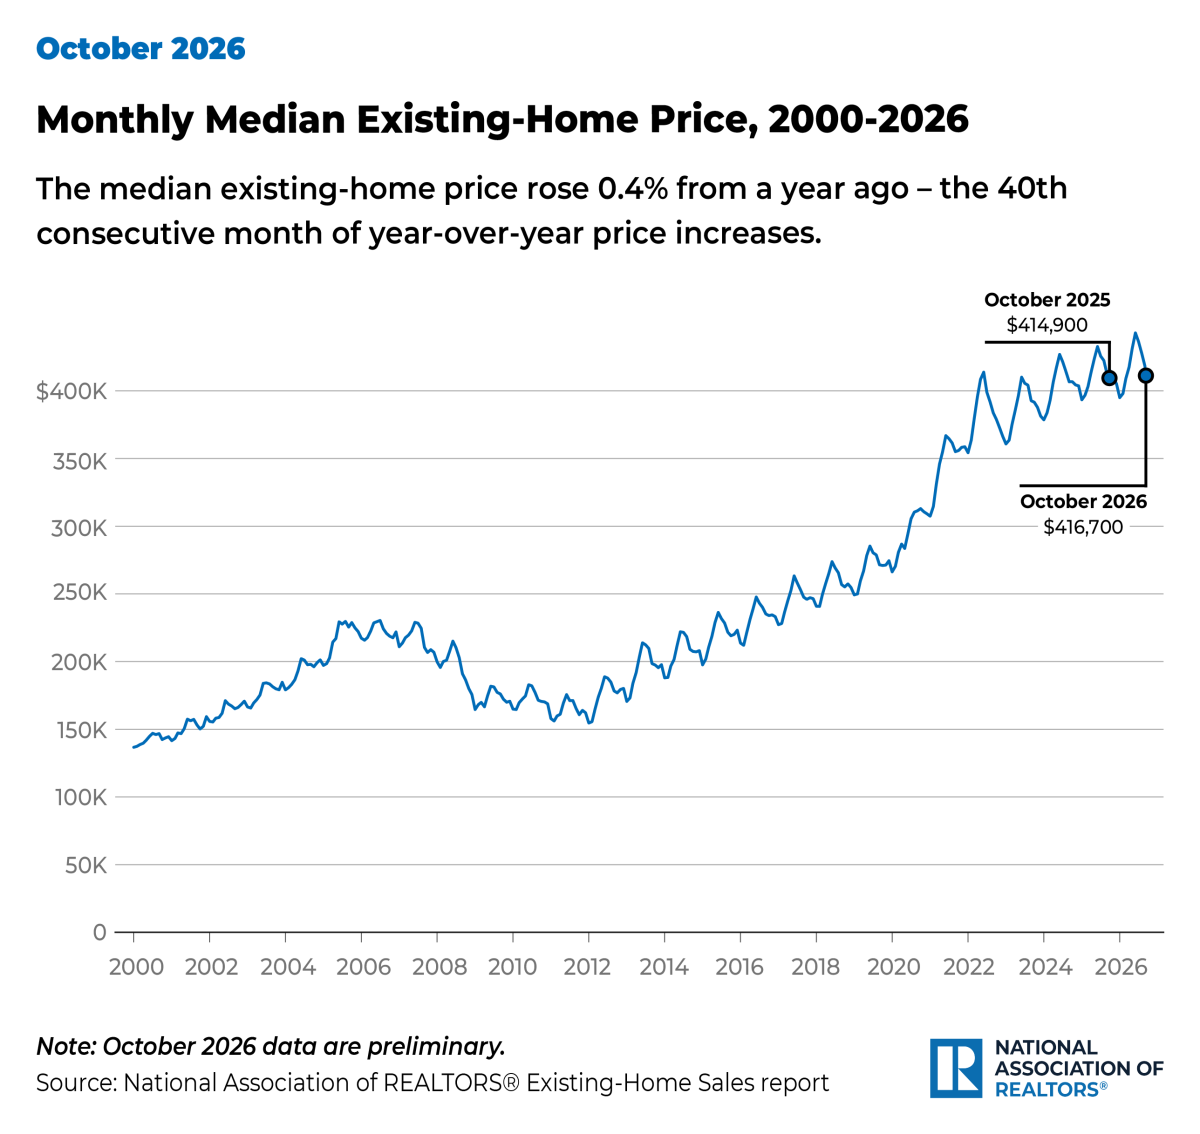
- •中古住宅の在庫は9月から1.3%増の159万戸(供給5.1か月分)となった一方、価格中央値は前年比0.4%上昇の41万6,700ドルと、40か月連続の前年比上昇となりました。
- •初めての買い手の割合は10月に29%となり、9月の31%、1年前の32%から低下した一方、現金購入者は取引の29%のシェアを維持しました。
全米不動産業者協会(National Association of Realtors)によると、10月の米中古住宅販売件数は季節調整済み年率375万戸へ5.5%低下し、2010年8月以来で最も弱い水準となりました。成立済み取引件数は2025年10月の水準を8.8%下回りました。
この落ち込みは、借入コストが依然として高水準にあるなかで発生しており、30年固定モーゲージ金利の平均は7%を超えたまま推移しています。フレディ・マックによると、11月12日時点の平均は7.11%と、1週間前の7.18%からわずかに低下したものの、1年前に記録された平均6.24%を大きく上回っています。これらの数値を総合すると、売り出し物件数が多少改善しても、住宅の購買力をめぐる圧迫は緩和されていない市場の実態が見て取れます。
直近の前年比ではごくわずかな上昇にとどまっているものの、価格は上昇を続けており、初めて購入する層の購入に占める割合は縮小しています。モーゲージ金利の動向に比較的影響されにくい現金購入者は、市場で大きな割合を維持しています。
販売は16年超で最も低い年率ペースに落ち込み
年率375万戸という数値は、季節調整後の販売ペースを示すものであり、10月に実際に売れた住宅の戸数をそのまま表すものではありません。それでも、2010年8月との比較は、市場活動がどこまで後退したかを物語っています。10月の結果は16年超で最低の水準です。
前月比5.5%の低下は、すでに中古住宅の取引が低調だった時期に続くものでした。前年比8.8%の落ち込みは、通常の季節変動を単に反映したものではなく、2025年10月と比べても販売が弱かったことを示しています。
中古住宅販売件数は、過去に所有された住宅の成立済み取引を計上するものであり、一般的な買い手と売り手が直面する市場を測る指標として広く活用されています。中古住宅の購入は米国の住宅取引の大半を占めるため、この系列は住宅需要の指標としてだけでなく、引っ越しに伴う移転・改修・家具購入などの動向を映す代理指標としても注目されています。このデータは、モーゲージ金利だけで10月の落ち込みを引き起こしたと証明するものではありません。しかし、タイミングは重要です。融資コストは高止まりしたまま価格も高水準を維持しており、モーゲージを必要とする買い手は、1年前と比べて大きく異なる計算を迫られています。
7.11%の30年固定金利が購買力のハードルを高水準に維持
フレディ・マックによると、30年固定モーゲージ金利の平均は11月12日時点で7.11%でした。週次で0.07ポイントの低下は、限定的ながら一定の安心材料となりますが、水準としては1年前に記録された平均6.24%より0.87ポイント高い位置にあります。
ローンを組んで住宅を購入する買い手にとって、モーゲージ金利は毎月の元利返済額を左右し、ひいては貸し手の融資限度内でどれだけの住宅を購入できるかを決めます。1年前との0.87ポイントの差は、家計にとって具体的な影響を持ちます。30万ドルのローン残高では、元利合計で月額およそ170ドルの負担増に相当しますが、正確な金額はローン額や条件によって異なります。個々の借り手に提示される金利は、ローン条件や借り手の資質などの要因により、調査平均と異なる場合があります。固定資産税、保険、メンテナンスなどの保有コストも、この表向きの金利には含まれていません。
10月の販売データと11月の金利データは取得日が同じではなく、住宅購入は通常、成約までに時間を要します。それでも、7%を超える金利が続いている状況は、異例なほど低い販売ペースを理解するうえで重要な文脈となります。金利の小幅な週次変動は、1年前の大幅に低い借入コスト環境への回復とは言えません。
売り出し物件の増加でも中古住宅価格の上昇は止まらず
10月は供給が改善したものの、全米の価格中央値を前年比で押し下げるには至りませんでした。ロイターの報道によると、中古住宅の在庫は9月から1.3%増加して159万戸となり、供給 months数(月間販売ペースで在庫が何か月分かを示す指標)は5.1か月分となりました。在庫は1年前の水準を4.6%上回っています。
供給月数は、現在の販売ペースで入手可能在庫がどの程度もつかを推定するものです。この数値は、売り出し物件が増えた場合にも、住宅の販売が遅くなっている場合にも、あるいはその両方の場合にも増加しえます。今回、在庫の増加は成立済み販売の急減と同時に起きており、各地域の買い手にとっての選択肢が一気に拡大したと単純に読み取ることはできません。
金利水準は供給側にも影響します。現在のモーゲージ金利が、多くの現所有者が数年前に組んだローンの金利を大きく上回る場合、本来なら売りに出すかもしれない住宅所有者は、より高い金利のローンを背負うことを避けて売り出しを見送る傾向が強まります。これは業界で一般に「ロックイン効果」と呼ばれる現象です。NARのデータだけでは、このメカニズムが各月にどの程度の比重を占めたかを切り分けることはできず、在庫データが販売・価格データと併せて読まれる理由のひとつとなっています。
一方、NARの10月報告によると、中古住宅価格の中央値は10月に前年比0.4%上昇して41万6,700ドルとなりました。前年比上昇は40か月連続です。
中央値は取引の中間値であり、各地域の典型的な住宅の価格を示すものではありません。売れた住宅の構成や、個別の住宅価値の変化にも左右されえます。しかし、購入を検討する買い手にとって、この組み合わせは明白です。在庫が増えても、価格中央値が前年より依然高ければ、自動的に購入価格の低下につながるわけではありません。
現金購入は29%で維持、初めての買い手は割合を縮小
NARによると、10月の中古住宅購入に占める初めての買い手の割合は29%となり、9月の31%、1年前の32%から低下しました。1か月だけの変化が持続的な傾向を証明するものではありませんが、前年との比較は、前の住宅売却によるエクイティを持たずに市場へ入ってくる買い手が、高価格と高金利から受ける圧力と整合的です。
現金購入者は10月の取引の29%を占めました。現金購入者が住宅価格の影響を受けないわけではありませんが、ローンを利用する買い手と同じ形で、新たなモーゲージ金利がもたらす即時の支払い影響にさらされているわけではありません。
この均衡がどう動くかは、今後のデータが示すことになります。NARの次回月次中古住宅販売統計、成約前の契約署名を追う別の指標である住宅販売成約待ち指数、そしてフレディ・マックの週次モーゲージ金利調査は、供給・価格・借入コストが1年前の水準に近づくか遠ざかるかを確認するうえで、関係者が通常注視する指標です。
したがって、主要な数値が示すのは、購入を検討する家計にとっての厳しい均衡です。供給はわずかに増え、金利は週次では小幅に和らぎましたが、中古住宅販売は2010年以来で最も低い年率ペースに落ち込み、価格中央値は41万6,700ドルに達し、30年固定金利の平均は7.11%で高止まりしています。

