米国の中古住宅販売、供給が数年ぶりの高水準に達する中で3カ月連続減少
重要ポイント
- •中古戸建て住宅の販売は、前年同月を1.1%、2019年8月の水準を25%下回った。
- •販売は南部、中西部、北東部で減少し、西部は下方修正された7月の水準から変わらなかった。
- •戸建て住宅の販売在庫は1.42 million戸に増加し、供給月数は4.7カ月に上昇した。
- •コンドミニアムとコープの販売は年率360,000戸に減少し、2011年末までさかのぼるデータで最低水準に並んだ。
- •地域の住宅市場には大きな差があり、一部市場では戸建て住宅価格が最大26%下落する一方、他の市場では過去最高値を更新した。
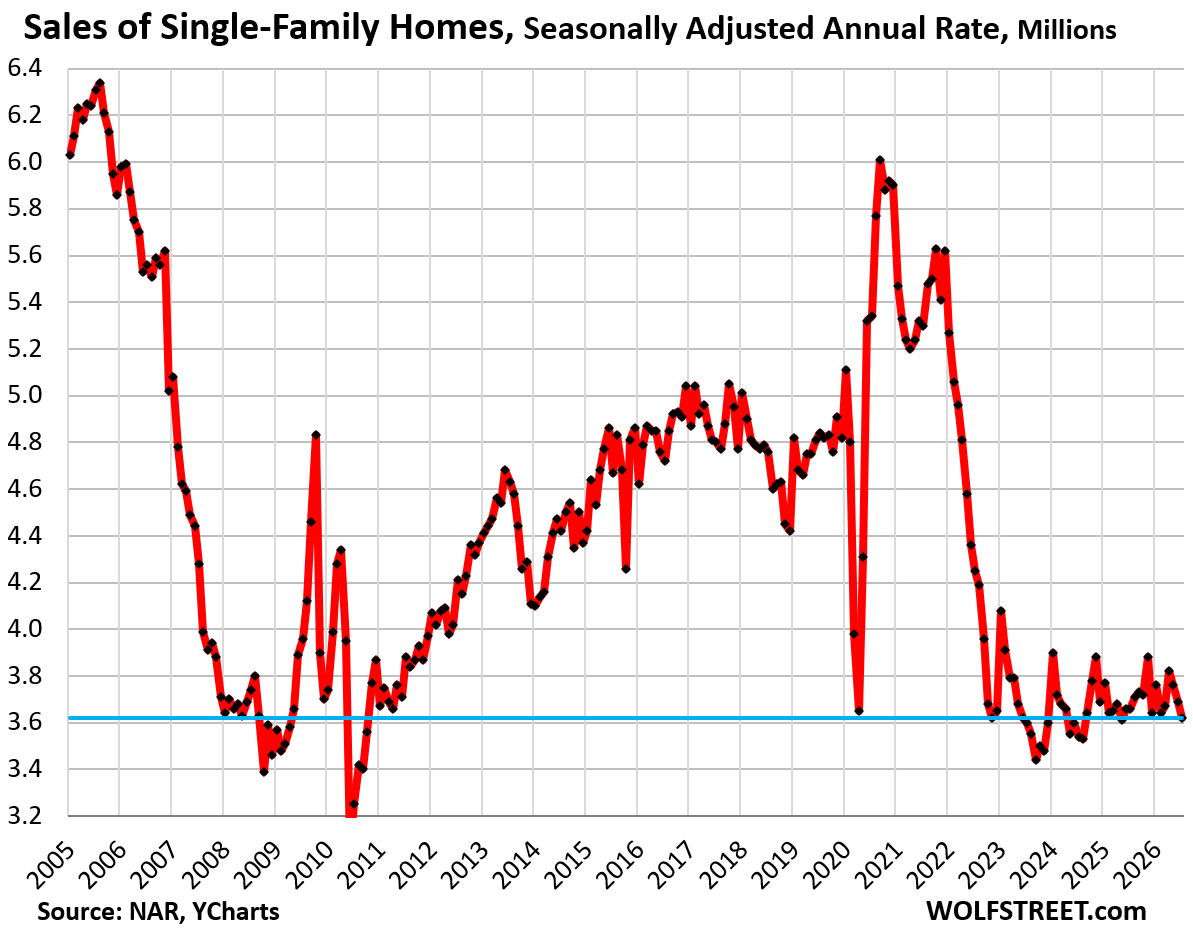
米国の中古戸建て住宅販売は8月に3カ月連続で減少した一方、全米リアルター協会が発表したデータによると、在庫と供給月数はここ数年で最高の水準に上昇した。
中古戸建て住宅の販売は、季節調整済みベースで7月から8月にかけて1.9%減少し、季節調整済み年率で3.62 million戸となった。販売は、すでに低迷していた前年の水準を1.1%、2019年8月を25%、住宅バブル崩壊期の2009年8月を9%、1996年8月を5%下回った。
戸建て住宅の販売在庫は1.42 million戸に増加した。供給月数は4.7カ月に上昇し、2016年夏に記録した水準と同じとなったほか、2015年11月以来の最高水準となった。供給月数は、月末時点で利用可能な在庫が、その月の販売ペースに対してどの程度あるかを示す指標である。在庫が増加する一方で販売が減少したため、供給月数の増加は、販売可能な住宅が増えたことと販売ペースが鈍化したことの両方を反映している。今後の発表では、この高い供給水準が続くかどうか、また8月に販売が減少した3地域以外にも地域別の減少が広がるかどうかが明らかになる。
コンドミニアムとコープの販売も弱含んだ。販売は7月から2.7%減少し、季節調整済み年率で360,000戸となった。これは2011年末までさかのぼるデータにおける過去最低水準に並ぶ。販売は2025年8月を2.7%、2019年8月を39%、このデータ系列に含まれる最初の8月である2012年8月を35%下回った。
コンドミニアムの供給月数は6.6カ月に増加し、2025年5月と並び、2012年以来の最高水準となった。
地域別の販売
戸建て住宅、コンドミニアム、コープを含む中古住宅の販売は、米国の4地域のうち3地域で前月比減少した。西部の販売は、下方修正された7月の水準から変わらなかった。
南部では、季節調整済み年率の販売戸数が8月に7月から1.6%減少し、3カ月連続の減少となった。販売戸数は1.84 million戸となった。過去の各年の8月と比較した変化は以下の通り。
- 2025: 前年同月比0%
- 2024: +4.0%
- 2023: 0%
- 2022: -12.4%
- 2019: -20.0%
- 2018: -18.2%
西部では、季節調整済み年率の販売戸数は720,000戸で、下方修正された7月の数字と同じだった。過去の各年の8月と比較すると、以下の通り。
- 2025: 前年同月比-2.7%
- 2024: -2.7%
- 2023: -2.7%
- 2022: -19.1%
- 2019: -36.8%
- 2018: -35.7%
中西部では、季節調整済み年率の販売戸数が3.1%減少して940,000戸となり、4カ月連続の減少となった。過去の各年の8月と比較すると、以下の通り。
- 2025: 前年同月比+2.1%
- 2024: +4.3%
- 2023: 0%
- 2022: -19.2%
- 2019: -23.6%
- 2018: -23.6%
北東部では、季節調整済み年率の販売戸数が4.0%減少して480,000戸となった。過去の各年の8月と比較すると、以下の通り。
- 2025: 前年同月比-2.0%
- 2024: -2.0%
- 2023: 0%
- 2022: -22.6%
- 2019: -31.4%
- 2018: -31.4%
住宅ローン金利、インフレ、住宅価格
Freddie Macの週間調査によると、30年固定住宅ローンの平均金利は6.76%に上昇した。過去5 दशकの文脈では、この金利は歴史的に高い水準ではない。高いのは、2008年に始まり、一時中断を挟んで2022年まで続いた連邦準備制度の金融抑圧の時期と比較した場合である。
この期間に連邦準備制度は、住宅ローン金利やその他の金利を抑制しながら住宅やその他の資産価格を高く維持するため、数兆ドル規模の米国債と住宅ローン担保証券(MBS)を購入した。
この期間は2022年に終わった。その時点で消費者物価インフレ率は40年ぶりの高水準となり、住宅価格は歴史的な2年間の急騰を記録した。その後、この急騰は「affordability crisis(住宅取得能力の危機)」と表現される状況の一因となり、低迷した住宅販売と重なった。7%近辺の住宅ローン金利は、FRBの金融抑圧が始まる前に見られた範囲の下限に位置する。
全国と地域の住宅価格
戸建て住宅の全国中央値は季節的なパターンに沿って8月に$434,800へ下落した。季節調整前の数字である。前年同月比では1.7%上昇した。
住宅取得能力の危機は、すでに高かった価格に加えて、2022年半ばまでの2年間に戸建て住宅の全国中央値が40%上昇したことを受けて生じた。2022年後半以降、全米の賃金は戸建て住宅の全国中央値より速いペースで上昇し、時間をかけて住宅取得の負担を徐々に緩和してきた。
住宅価格の急騰は2022年6月に終わった。それ以降の4年以上について、情報源は以下の変化を報告している。
- 戸建て住宅の全国中央値: 報告期間までに+3.3%
- 平均時給: 8月までに+17.3%
- 消費者物価指数(CPI): 7月までに+12.8%
ただし、全国中央値は地域市場によって大きく異なるため、個々の買い手や売り手が直面する状況を直接反映するものではない。15の大規模市場では、戸建て住宅価格が11%から26%下落した。例は以下の通り。
- Austin, Texas: -26%
- Oakland, California: -24%
- Cape Coral, Florida: -22%
- New Orleans, Louisiana: -20%
他の大都市では、価格が上昇を続けて過去最高値を更新した。以下は、掲載された市場のうち前年同月比の上昇率が大きかった都市である。
- Chicago: +4.9%
- Rochester: +4.4%
- New York City: +4.1%
- Milwaukee: +3.5%
コンドミニアムとコープの全国中央値も8月に季節的なパターンに沿って下落したが、前年同月比では1.5%上昇した。多くの地域のコンドミニアム市場では、価格がピークから大幅に下落している。情報源によると、33の大規模市場でピークから15%から33%下落し、いくつかの市場では2006年の高値を下回った。例は以下の通り。
- Cape Coral, Florida: -33%
- Oakland, California: -32%
- Petersburg, Florida: -30%
- Austin, Texas: -28%
- Fort Myers, Florida: -27%
- Sarasota County, Florida: -24%
- Garland, Texas: -22%
- Tampa, Florida: -21%
Wolf Streetによる関連分析は、「Oh Dear, Condo Prices Fell by 15% to 33% in 33 Bigger Markets, Some Below 2006 Levels, as Historic Condo Bubbles Deflate」で確認できる。戸建て住宅価格に関する以前の分析はこちらで確認できる。

