銀行が不正引落の返金に応じないとき:ナイジェリアの顧客が苦情をエスカレーションする方法
重要ポイント
- •CBNの規則により、ナイジェリアの銀行は顧客の苦情を24~48時間以内に受理確認し、ほとんどの問題を14営業日以内に解決することが求められています。
- •顧客は、紛争を規制当局にエスカレーションする前に、公式の参照番号を取得し、銀行とのすべてのやり取りの記録を保管すべきです。
- •銀行への未解決の苦情は、consumerportal.cbn.gov.ngのCBN消費者保護部門ポータルを通じて申し立てることができます。
- •2018年の連邦競争消費者保護法に基づき設立されたFCCPCは、融やCBNの監督外のサービスに関わる金融紛争を扱い、企業に罰則を科すことができます。
- •不正送金、SIMスワップ詐欺、口座乗っ取りを含む重大な詐欺の疑いのあるケースは、ナイジェリア警察のサイバー犯罪部門または経済金融犯罪委員会にも通報すべきです。
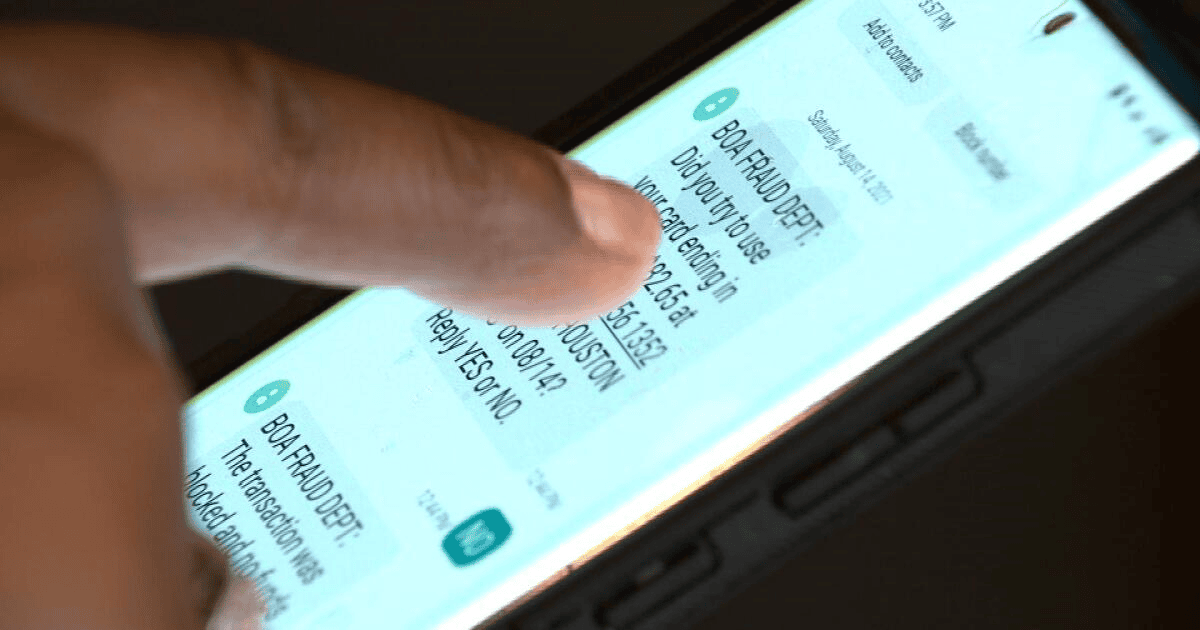
口座保持者が不意を突かれる通知から、この話はよく始まります。本人の許可なく銀行口座からお金が引き落とされたのです。当然の反応として、問題を銀行に報告し、迅速な解決を期待します。しかし実際には、日が週に変わり、多くの顧客がじりじりした宙ぶらりんの状態に置かれます。銀行は請求を拒否したり、曖昧に調査を約束したり、もっと悪いことに、完全に沈黙したりします。顧客はすべてを正しく行ったにもかかわらず、何も変わりません。
ナイジェリアの多くの顧客にとって、このシナリオはあまりにも一般的で、大きな不満を伴います。日常の銀行取引がアプリ、送金、電子チャネルを通じてますます行われるようになる中、不正取引をめぐる紛争が深刻な懸念となっています。しかし、銀行が応答を止めたり苦情を軽視したりしても、利用できる選択肢は残っています。支援する権限を持つ規制当局が介入し、行動を起こすことができます。以下は、次に何をすべきかの分かりやすいガイドです。
エスカレーション前にすべてを記録する
銀行の問題、特に不正な引き落としに対処する際には、苦情をエスカレーションする前に、銀行とのすべてのやり取りを明確に記録することが不可欠です。規制当局は、顧客がまず銀行内部での解決を試みたかどうかを確認したがるため、この段階が極めて重要です。
まず、銀行の支店を訪問してください。カスタマーサービス担当者と話し、苦情を正式に記録してもらうよう依頼し、必ずケースの参照番号を入手してください。オンラインや銀行のアプリから苦情を申し立てる場合は、すべてのスクリーンショットを撮ってください。申請内容、受理確認メッセージ、銀行から受け取った応答などです。この参照番号と記録の痕跡は、後のエスカレーションの中核となります。規制当局は申立人に、事前に当該機関と連絡を取った証拠の提示を求めるからです。
苦情を記述する際には、できるだけ具体的に書いてください。対象となる金額の正確な数字、取引日、取引の種類、何が問題だったのかを明確に説明してください。例えば、「この送金を承認していない」や「同一取引で二重に請求された」と書けば、「口座からお金が消えた。返金してほしい」と書くよりもはるかに明確です。
CBNの規則による銀行の期限
ナイジェリア中央銀行(CBN)が定めた規則では、銀行は特定の期限内に苦情に対処する義務があります。銀行は24~48時間以内に苦情を受理確認しなければならず、ほとんどの問題を14営業日以内に解決することを目指す必要があります。この期限は顧客に客観的な基準を与えます。解決の期間が満了しても満足のいく結果が得られなかった場合、日付入りの苦情記録、参照番号、保存した応答は、完成済みのエスカレーション資料となるのです。期限を過ぎても問題を満足に解決しない銀行は、顧客に苦情をさらにエスカレーションする正当な根拠を与えることになります。
これらのステップに従うことで、顧客は銀行の問題を効果的に解決するための確固たる基盤を築くことができます。
CBN消費者保護ルート
ナイジェリア中央銀行は、国内のすべての商業銀行、マイクロファイナンス銀行、ほとんどの金融機関を監督する主要な当局です。銀行の問題が直接解決できない場合、CBNにはそれを支援する専任の消費者保護部門が設置されています。
苦情は、CBNの消費者保護ポータルであるconsumerportal.cbn.gov.ngから申し立てることができます。申立者は、個人情報、対象の金融機関名、問題の明確な説明、銀行と直接解決しようとした試みの証拠といった重要な情報を提供できるようにしておく必要があります。また、銀行取引明細書、スクリーンショット、書簡、参照番号などの関連書類をすべてアップロードすることも重要です。
CBNはこれらの苦情を極めて真剣に扱います。有効な苦情が提出されると、銀行は応答し問題の解決に取り組まなければなりません。特に、口座から資金が引き落とされた場合にはそうです。銀行が軽視するかもしれない個々の顧客からの苦情とは異なり、CBNの指示は銀行が従わなければならない重みを持っています。
FCCPCが関係する場合
問題が決済プラットフォーム、モバイルマネー事業者、または伝統的な銀行ではないフィンテック企業に関わる場合でも、CBNはその多くを管轄しています。しかし、融資やCBNのガイドラインの範囲外にあるその他の消費者サービスに特に関わる案件については、適切窓口は連邦競争消費者保護委員会(FCCPC)であり、fccpc.gov.ngからアクセスできます。
ナイジェリアの消費者には、銀行や金融サービス提供者と取引する上で重要な権利と選択肢があります。消費者保護審議会とナイジェリア中央銀行は、消費者が苦情を報告するためのプロセスを設けています。しかし、金融問題に関してはCBN以外にもう一つの当局が存在することを、多くの人は知りません。
CBNのプロセスが進まない場合、顧客は仲裁を要求するか、問題をFCCPCに持ち込むことができます。旧消費者保護審議会の後継機関として2018年の連邦競争消費者保護法に基づき設立されたこの委員会は、金融を含むあらゆる業界における消費者の保護に専念しています。銀行やフィンテックサービスが顧客を不当に扱った、誤導した、あるいは正当な理由なく有効な返金を拒否したと感じられる場合は、FCCPCに直接苦情を申し立てることができます。FCCPCには、ケースを調査する権限、企業に罰則を科す権限、そして懸念が確実に対処されるよう確保する権限があります。
苦情処理中に実践すべきこと
苦情が処理されている間、実行に値する実践的な措置がいくつかあります。
まず、すべてを書面に残してください。銀行との話し合いが電話のみで行われた場合は、話した内容と約束された内容を要約した書面によるメールやメッセージで、それぞれの会話をフォローアップしてください。これにより、銀行が後で否定できない記録が作られます。
次に、係争中の金額が大きく、詐欺が関与していると思われる場合は、ナイジェリア警察のサイバー犯罪部門または経済金融犯罪委員会(EFCC)に通報してください。不正送金、SIMスワップ詐欺、口座乗っ取りに関わるケースでは、これが特に重要です。
第三に、攻撃的にならずに粘り強く対応してください。規制当局は、明確で文書化され、よく整理された苦情に応じます。証拠が多く、提出物が整理されているほど、事態は速く進む傾向があります。
ナイジェリアの銀行顧客は、自分が思っている以上に多くの力を持っています。顧客の不満と沈黙に賭ける銀行の姿勢を受け入れる必要は、誰にもないのです。

