英インフレ、エネルギーコスト上昇で2.9%に加速 ― 賃上げ困難な選択に直面するイングランド銀行
重要ポイント
- •総合インフレは市場予想と一致したものの、イングランド銀行の2%目標を依然として上回っている。
- •コアインフレ率は2.6%、サービスインフレ率は3.4%で据え置かれ、国内的な物価加速は限定的。
- •7月の平均賃金の伸びは前月の4.2%から3.9%に鈍化し、8月の失業関連給付申請は2万7,800人増加。
- •イングランド銀行は金利を現状維持すると広く見られており、注目は政策ガイダンスと投票区分に。
- •GBP/USDは発表後に一時1.3495近くまで上昇したが1.3480へ後退し、市場の反応は限定的。
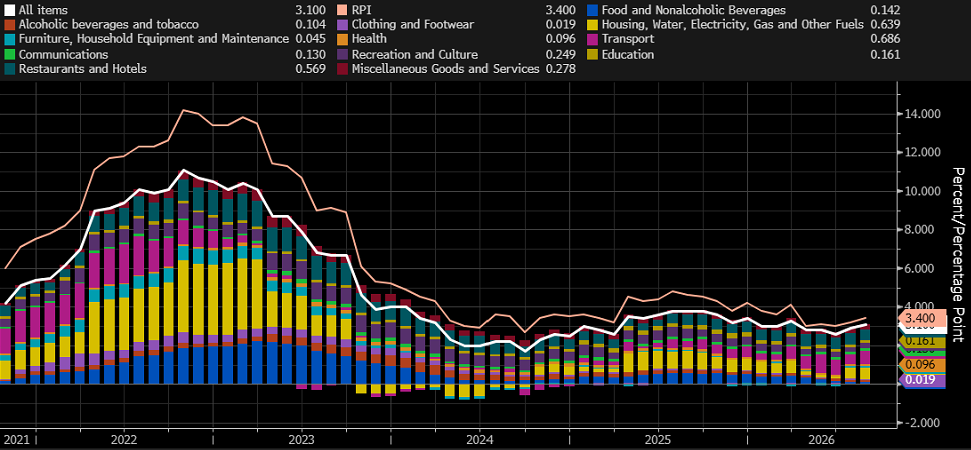
英国の消費者物価インフレ率は8月、前年同月比2.6%から2.9%へ加速し、エネルギー価格の上昇がけん引した一方、コアとサービスインフレ率は安定して推移した。この指標はイングランド銀行の最新の金融政策発表の前日に公表されたもので、同中銀が金利を現状維持するとの見方が広く浸透している。賃金伸びの鈍化と失業関連給付申請の急増と相まって、このデータは、持続的な物価圧力と軟化する労働市場の間でイングランド銀行が直面する難しいバランスを浮き彫りにしている。
エネルギーコストが総合インフレを押し上げ
英国の消費者物価インフレ率は8月、前年同月比で2.6%から2.9%に上昇し、市場予想と一致した。変動の激しい食品とエネルギー価格を除くコアインフレ率はやや強めの結果となり、2.5%への低下予想に反して2.6%で据え置かれた。この数字は、英国経済における物価圧力が依然として比較的粘着質であることを裏付おり、インフレはイングランド銀行の2%という物価安定と整合的とされる目標を明確に上回ったままである。
総合インフレの上昇は、燃料の高騰を含むエネルギー価格が主因だった。世界的な原油価格の上昇が続くなか、この動きには重要な意味がある。イエメンでのフーシ派の進出に伴い、原油は1バレル=110米ドルに向けて動いており、英国インフレがイングランド銀行の目標を上回る状態が長引くリスクを高めている。
国内の物価圧力は抑制された状態を維持
イングランド銀行にとっては、総合CPIの数値そのものよりも国内の物価圧力を示す指標が重要である。コアインフレ率は2.6%で推移し、国内的な物価圧力の計器として広くみられているサービスインフレ率は3.4%で変わらず、3.5%への上昇を示唆していた一部の予想をやや下回った。航空運賃の影響も予想より小さく、7月比で6.2%上昇したものの、サービスインフレ率を押し上げるには至らなかった。
これらを総合すると、エネルギーコストの上昇はまだ顕著な二次的効果を生み出していないことを示唆している。つまり、燃料・エネルギー価格の上昇が賃金やその他のサービス部門カテゴリーへ目に見える形で波及していないということである。
労働市場は勢いを失いつつある
最新の労働市場統計も同に混在した姿を示している。7月の週平均賃金は前年同月比3.9%増と予想に一致したものの、前月の4.2%増から伸びは鈍化した。ボーナスを除く通常賃金の伸びは3.5%で据え置かれた。
失業率は4.9%で変わらず、エコノミスト予想の5.0%をやや下回った。しかし、失業関連給付の申請者数は8月に2万7,800人増加と、予想の8,300人増を大幅に上回り、前月は1万1,800人の減少だった。給付申請者数は行政記録から作成され毎月公表されるため、調査に基づく失業率よりも労働需要の弱まりをいち早く示すシグナルとして読まれることが多い。
英国経済はこうして矛盾するシグナルを発している。予想を上回る7月の成長データは経済活動がなお堅調であることを示すが、賃金伸びの鈍化と給付申請の急増は労働市場のもろさを指し示している。
即時利上げの明確な根拠はない
イングランド銀行は、持続的なインフレのリスクと、雇用・経済成長のさらなる弱含みの可能性との間でバランスを取らなければならない。エネルギーの高騰は制限的な政策スタンスの維持を支持するが、安定したサービスインフレと鈍化する賃金の伸びは、即時の利上げの必要性を低めている。
本日のインフレ報告が、明日の決定を前にした期待を大きく変える可能性は低い。イングランド銀行は金利を現状維持するとの見方が広く、市場の関心は主に金融政策委員会(MPC)の投票区分と今後の会合に関するガイダンスに向けられる。
市場の織り込みの変化大きい。6月末時点で、市場は来年中頃までに1回強の利上げを織り込んでいたが、現在は4回程度を予想している。この大きな変化は、エネルギー価格の上昇と主要中央銀行が採用するよりタカ派的な姿勢を反映したものと分析されている。欧州中央銀行はより制限的なメッセージを発信し、豪州準備銀行は追加利上げに向かっており、米連邦準備制度理事会(FRB)と日銀も政策を引き締める可能性がある。
市場期待は過大かもしれない
MarketPulseの分析によれば、イングランド銀行による4回の利上げは依然としてアグレッシブなシナリオに見える。最新のインフレデータは、迅速な利上げサイクルを開始する明確な根拠を示していない。総合インフレは3%に近づいたものの、サービスインフレは加速しておらず、賃金圧力は徐々に和らいでいる。
近く行われる英国予算をめぐる議論は、不確実性の追加要因となる。新たな財政引き締めは経済活動を弱め、イングランド銀行の利上げ余地を狭める可能性がある。今後数か月の中心的な論点は、8月のデータが示すようにエネルギー主導の物価圧力が抑制されたままか、それとも賃金やサービスに浮上し始めるかであり、後者の展開が委員会の次の動きを最も直接左右することになる。
市場の反応は限定的
GBP/USDはCPI発表後に一時1.3495近くまで上昇したが、その後1.3480へ後退した。反応が限定的であることは、このデータが英国金融政策の見通しを根本的に変えていないことを示唆している。イングランド銀行が市場のタカ派的な期待を裏切れば、投資家は今後の利上げへの賭けを縮小し、ポンドに下振れリスクが生じうる。
2025年7月以降、GBP/USDは1.37〜1.38と1.30〜1.3160の間の広い保ち合いレンジで推移している。米ドルは今年8月26日以降再び強含みとなが、通貨ペアの下落幅は当面限られている。長期トレンドは依然として上方向であり、現時点で明確な転換の兆しは見られない。
本記事は、OANDA MarketPulseが当初公表した分析に基づくものです。元の分析に表明された見解は著者のものであり、OANDA Business Information & Services, Inc.またはその関連会社、子会社、役員、取締役の見解を必ずしも反映するものではありません。元の公表物は情報提供および教育目的のみを意図したものです。

