米国債利回りが数十年ぶりの高水準に、10年債利回りが5.2%を上回る
重要ポイント
- •10年米国債利回りは約19年ぶりとなる5.2%を上回り、30年債利回りは2004年以来となる高水準に達した。
- •利回り上昇の背景には、イラン情勢に伴う原油価格に連動するインフレ懸念、政府およびAIデータセンターの借入増大、追加のFRBoard利上げを促しかねない米国企業活動の堅調さがある。
- •30年固定住宅ローンの平均金利は2025年初め以来となる7%に上昇し、住宅購入者、企業、米連邦政府の借入コストを押し上げている。
- •ストラテジストは、短期米国債、利回り約4.5%の住宅ローン・資産担保証券、高格付社債、非課税の地方債、利回り5.6%の新興国債ファンドなどへの投資を投資家に提案している。
- •利回り上昇は世界的に広がっており、ドイツの10年債利回りは2008年以来となる3.60%近く、日本は3.08%に達し、ゼロ金利に近い時代からの決定的な転換を示している。
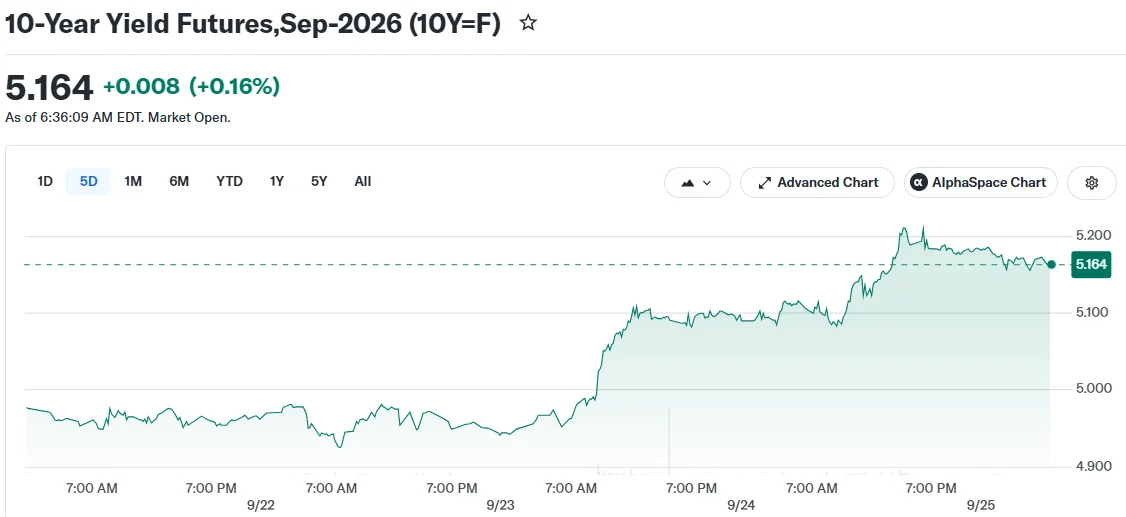
米国債利回りは今週、約20年ぶりの水準に急上昇し、世界の債券市場全体での大きな価格再評価を浮き彫りにした。9月25日付のCoinCentralの報道によると、10年債利回りは約20年ぶりとなる5.2%を上回り、債券価格の下落に伴い30年債利回りは2004年以来となる高水準に達した。
債券価格と利回りは逆方向に動く。債券価格が下落すると、購入者は支払った価格に対してより大きなリターンを得られるため、利回りは上昇する。
金融市場情報サービスThe Kobeissiは9月24日、Xへの投稿でこの動きの速さを指摘した。
Unbelievable. 3 hours later and the 10Y Note Yield is now above 5.20% for the first time in 19 years. The 10Y Note Yield is now up +50 basis points in 30 days and +30 basis points in 2 days. Even more remarkable is that the average American has no idea this is happening. Yet.… pic.twitter.com/p5BOJfVIEy
— The Kobeissi Letter (@KobeissiLetter) September 24, 2026 (X投稿)
利回り上昇の背景
上昇を後押ししている要因は複数ある。投資家はインフレを懸念しており、その一因はイラン情勢に伴う原油価格の上昇にある。
政府の借入も増加しており、債券の発行量増大は価格を押し下げ、利回りを押し上げる。人工知能(AI)データセンターを建設する企業も多額の債務を発行しており、債券市場への供給をさらに増やしている。こうした発行の合計は、同じ投資家の資金需要をめぐって競する債券が増えることを意味し、今回の動きの背景にある「価格下落・利回り上昇」の力学を強化している。
さらに、米国経済は強さを示している。今週公表された報告では、企業活動が5年以上ぶりの高いペースで拡大したことが示されており、追加の米連邦準備制度理事会(FRBoard)の利上げを支持する材料となる可能性がある。FRBoardは先週、2023年以来となる短期金利の引き上げを実施しており、市場参加者は年内に少なくともあと1回の追加利上げを織り込んでいる。今後のFRBoardの決定や新たなインフレ指標は、借入コストの見通しを評価するうえで市場参加者が注目するポイントの一つとなっている。
一般の借り手への影響
米国債利回りの上昇は、債券投資家だけに影響するものではない。30年固定住宅ローンの平均金利は、2025年初め以来となる7%に上昇した。利回りの上昇は住宅の購入をより困難にするほか、企業や米連邦政府の借入コストも引き上げる。この関連は機械的なものである。住宅ローンの貸し手は長期国債利回りを基準に30年住宅ローンの金利を設定するため、10年債利回りの動きが借り手が見る金利提示に直接反映される。
貯蓄者にとっては、利回りの上昇は普通預金や短期債のリターン向上を意味する。1年物財務省短期証券の利回りは4.5%弱となっている。
株式市場にも下押し圧力がかかっている。S&P 500は今週初め、史上最高値近くまで上昇していたが、債券売りの加速により勢いが鈍った。iShares Core U.S. Aggregate Bondファンドは年内に約5%下落している一方、S&P 500は年間で約13%の上昇を維持している。
投資家の動向
投資ストラテジストは、短期債が現時点でより良いバランスをもたらす可能性があると指摘している。短期債は長期米国債に比べ、金利変動の影響を受けにくいためだ。
住宅ローン担保証券(MBS)や資産担保証券(ABS)も選択肢として注目されており、これらの資産に連動するファンドは現在4.5%前後の利回りを示している。専門家が挙げるもう一つの分野は高格付社債であり、金利上昇環境下でも多くの大企業が財務的に健全な状態を保っていると指摘されている。
地方債にも注目が集まっている。非課税であることから、金利上昇と組み合わさると魅力が高まるためだ。新興国政府債の需要も高まっており、サウジアラビアやメキシコなどの短期債務に投資するあるファンドは現在5.6%の利回りを示している。
世界的なトレンド
利回りの上昇は米国にとどまらない。ドイツの10年債利回りは3.60%近くまで上昇し、2008年以来となる高水準に達している。日本の10年債利回りは3.08%にあり、2020年にはマイナス利回りが記録されていたことを考えると顕著な転換である。これらの動きを総合すると、過去10年の大半を形作ったゼロ金利に近い時代からの決定的な転換を意味し、政府・企業・家計を問わず資金の基礎コストを引き上げている。
アナリストは、このパターンは米国のみならず複数の国にまたがる債務残高の増大とインフレ懸念を反映しているとしている。

