支出圧力と中国での競争激化でテスラ株は320ドル下落のリスク
重要ポイント
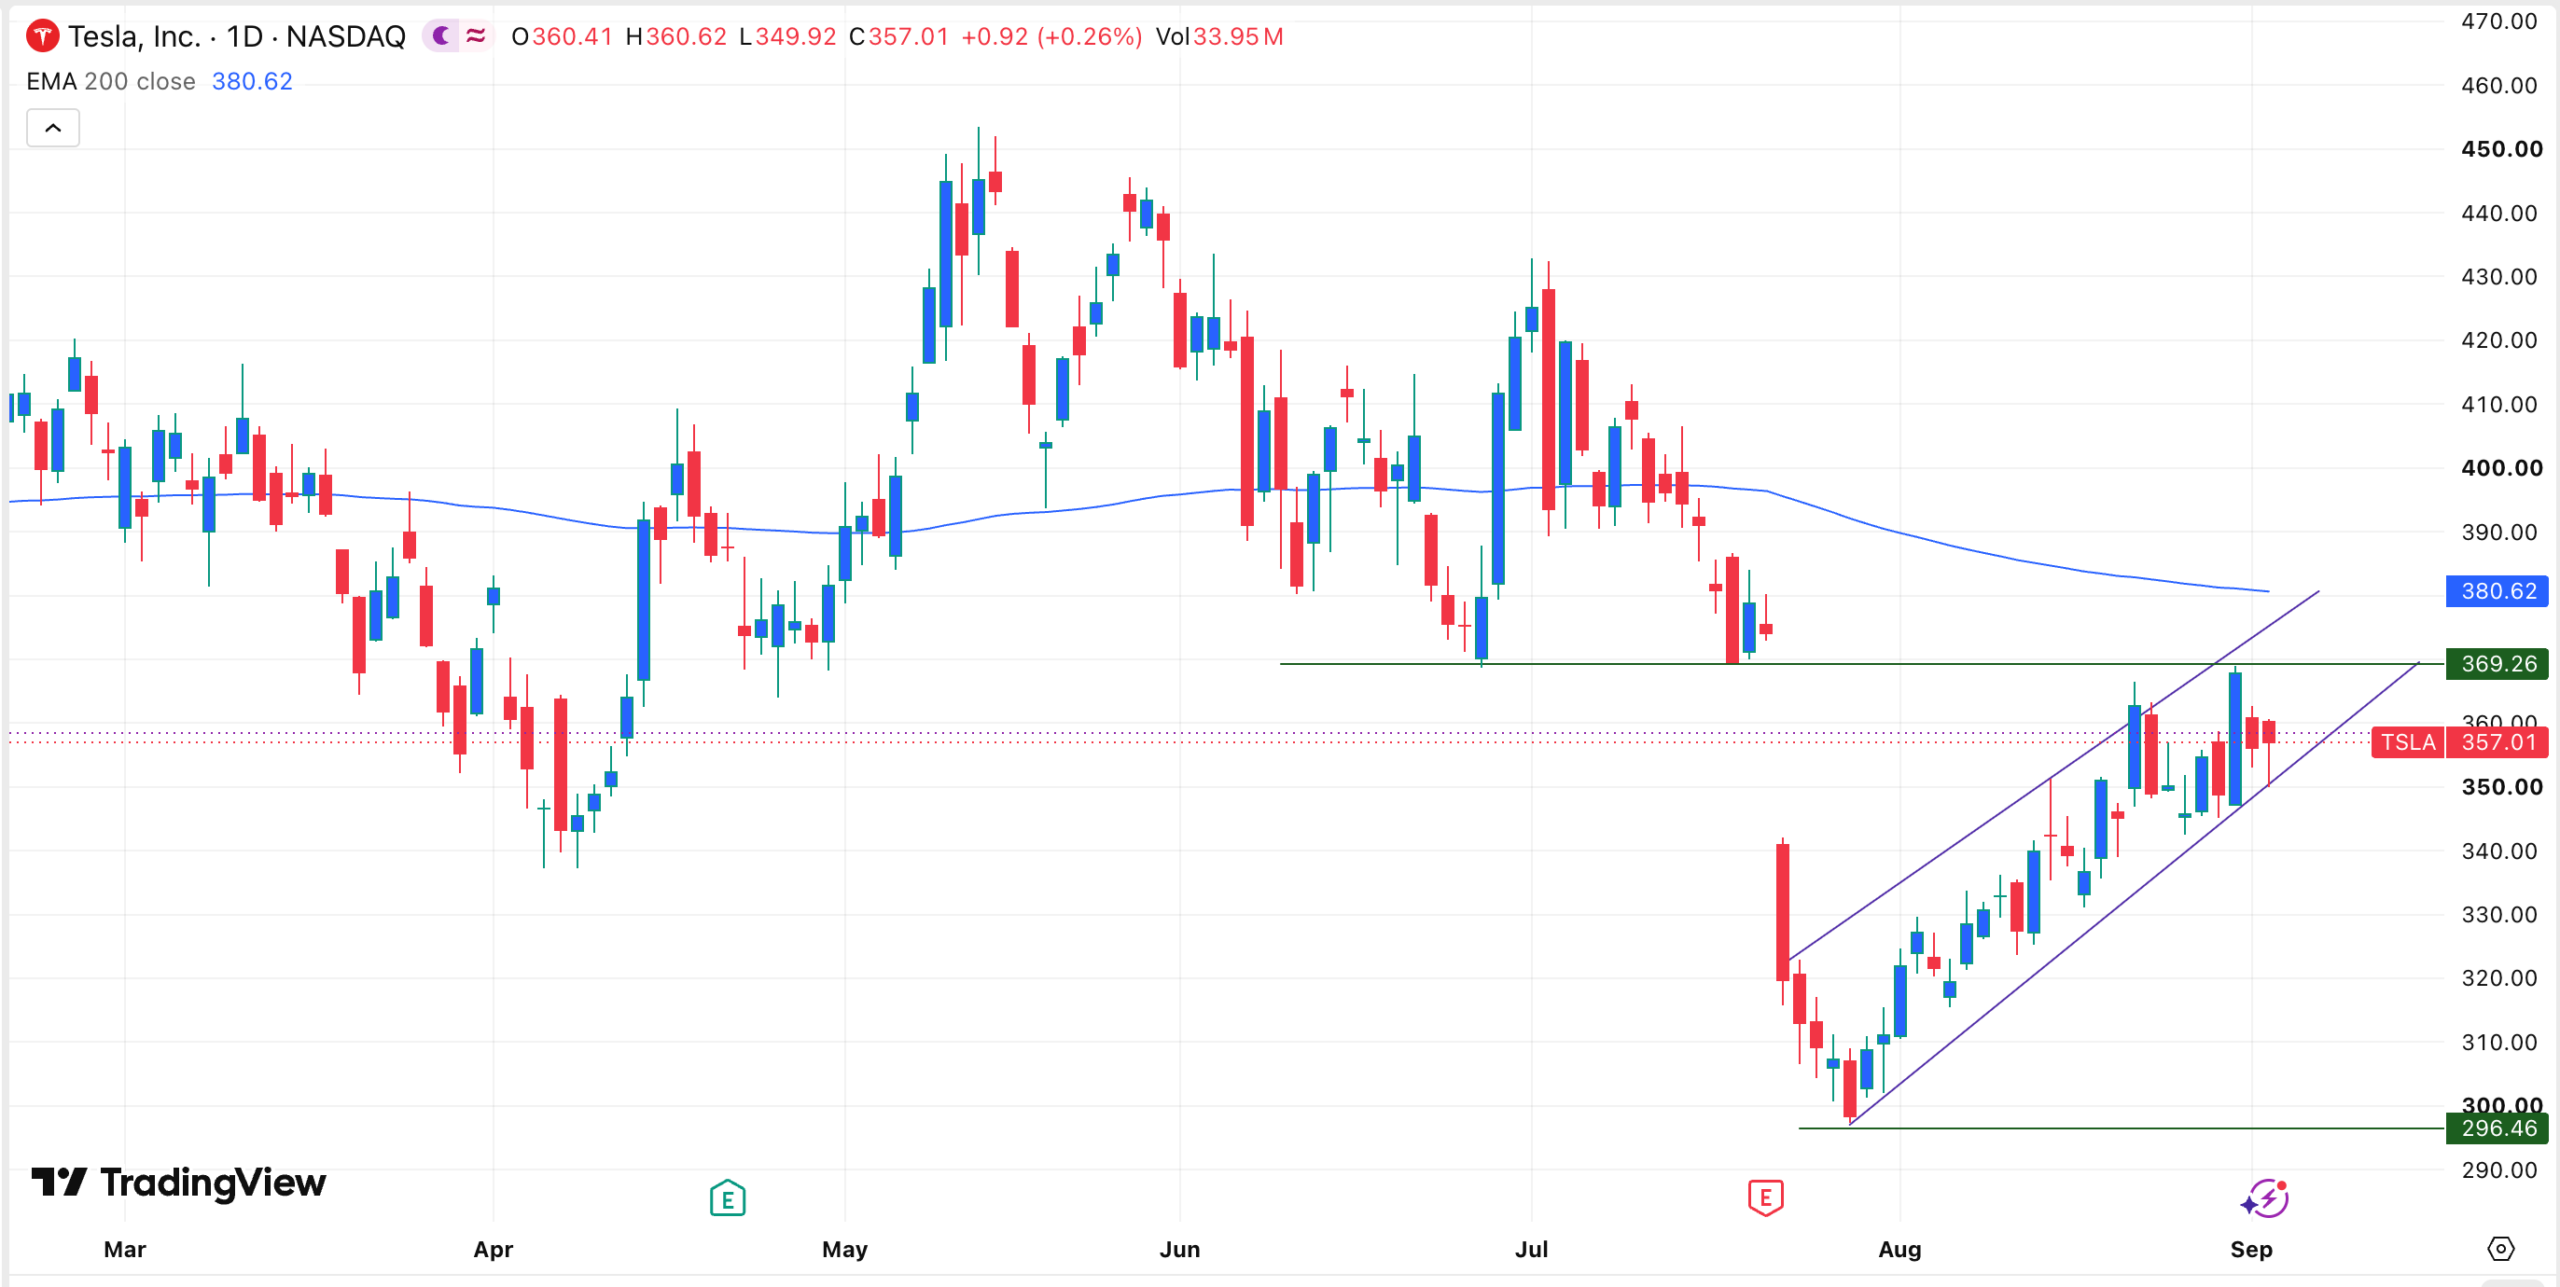
- •テスラは9月2日に357.01ドルで引け、360ドル台半ばを超えてリバウンドを延伸できず、200日移動平均を下回ったまま推移。最初のテクニカル目標は320ドル。
- •テスラのQ2設備投資は142%増の57億ドルに達し、フリーキャッシュフローは約10億ドルのマイナスに転じ、調整後EBITDAマージンは353ベーシスポイント低下して11.6%となった。
- •BYDは、Polestar、Nio、XPeng、Xiaomi、Li Autoとの競争激化に加え、銅、ゴム、鋼鉄、アルミニウムのコスト上昇が中国EV産業を圧迫していると警告した。
- •Waymoは米国で4,000台超のロボタクシーを運行し、30億ドルの新規債権調達によりドイツへ展開する一方、テスラはローンチから1年余りで209台の投入にとどまっている。
- •テスラは規制当局の監視軽減なども視野に、独立企業としてのスピンオフを検討していると報じられている。
主なポイント
テスラ株は8月末のリバウンド後に勢いを失っており、提示されたチャートは弱気のテクニカル構造が形成されつつあることを示している。
BYDは、熾烈な競争と原材料コストの上昇が中国の自動車産業を圧力し続けていると警告した。
テスラはQ2の設備投資が58億ドル、フリーキャッシュフローがマイナス11億ドルと報告し、AI、ロボティクス、製造への支出が加速した。
TSLAは直近の回復が失速し357ドル前後で推移しており、中国での競争と巨額の投資支出が投資家にとって大きなリスクとして残っている。TSLAは9月2日に357.01ドルで引けた。8月31日には367.95ドルに達していたが、52週安値の297ドル付近からは約20%高い水準を維持する一方、360ドル台半ばを超えて回復を伸ばすには至っていない。
テクニカル面の減速は、テスラが人工知能、ロボティクス、自動運転車への支出を拡大している時期と重なっている。中国での競争とWaymoの規模が大幅に大きいロボタクシー展開は、同社の中長期的な成長前提にそれぞれ別のリスクを加える。投資家にとってこの組み合わせが重要なのは、テスラのバリュエーションが従来、中核の自動車事業を超えた成長に依拠してきたためであり、中国とロボタクシーでの実行が与える影響は極めて大きい。
直近のリバウンド後に勢いを失うテスラ株
テスラ株は、夏前半に300ドルを下回った後、8月に急回復した。株価は8月31日に368ドル付近まで上昇した後、9月1日に356.09ドルへ後退し、9月2日に357.01ドルで引けた。これにより、夏場の回復の大半を維持しつつも、TSLAは直近の高値を下回った。
提示された日足チャートでは、価格が上昇ウェッジに似た構造の内部で推移しており、TSLAは直近のレンジ上限を超えて持続的な上昇モメンタムを確立できずにいる。このことは、より慎重な短期の展開を生んでいる。下位のトレンドサポートを明確に割り込めば、8月のリバウンドが勢いを失いつつあることのより強い裏付けとなる。
BYD、中国EV産業の重大な課題を警告
電気自動車業界の大手であるBYDは、中国市場が今年、重大な課題に直面していると警告した。具体的には、Polestar、Nio(蔚来)、XPeng(小鵬)、Xiaomi(小米)、Li Auto(理想)といった企業が成長を競う中で競争が激化していることを指摘した(CNBC)。
同時にBYDは、米イラン間の緊張が続く中で主要原材料が高騰し、事業コストが上昇していることも警戒した。銅、ゴム、鋼鉄、アルミニウムはこの戦争下でいずれも急騰した。こうした動きは、多くの中国EV株がここ数か月で急落した理由の説明にもなる。
テスラは中国市場の主要プレイヤーであり、推計では同社にとって2番目に大きい市場とされる。中国での販売はここ数か月安定しているものの、BYDのリスクが拡大すれば状況が変化する可能性がある。背景には、中国EVセクターで長年続く価格競争があり、業界全体のマージンを繰り返し圧縮し、体力の弱い国内プレイヤーに値下げやセグメントからの撤退を迫ってきた。
こうした事情が、テスラが同社を独立した事業としてスピンオフすることを検討している理由の一つとみられている。もう一つの理由は、イーロン・マスクがSpaceXとの合併を決断した場合に規制当局の監視を軽減したい期待である(The Market Periodical)。
Waymoが主要指標でテスラをリード
TSLA株価に影響を与えうるもう一つの重要なリスクは、重大な課題に直面しているロボタクシー事業である。イーロン・マスクがこの分野に巨額を投資しており、同事業がテスラを他の自動車会社と差別化する主要な要素の一つであることから、この点は重要だ。
RobotaxiTrackerがまとめたデータによると、テスラのロボタクシーはローンチから1年余りが経過した時点でわずか209台である。対照的にWaymoは米国で4,000台超を保有し、現在ドイツへの展開を計画している。この拡張の一環として、同社は160億ドルの調達から数か月後に、30億ドルの債権調達を行っている(Waymoブログ)。Amazon傘下のZooxも力強い成長を見せている。Waymoがこの規模の資金調達を継続できているのは、親会社であるAlphabetの強力な支援を映しており、規模が拡大しない場合にテスラのロボタクシー部門が直面する資金格差を浮き彫りにしている。
こうした状況は、テスラが今後数か月で同事業への投資を強化する必要があることを意味する。
テスラの支出が大きな懸念材料
TSLA株価の重荷となりうるもう一つの重要な懸念は、同社の支出計画である。直近の決算でテスラは、納車の増加により第2四半期の売上高が26%増となり、四半期の売上高は280億ドル超となったと発表した。
しかし、巨額の支出により調整後EBITDAマージンは353ベーシスポイント低下して11.6%となり、フリーキャッシュフローは848%減のマイナス10億ドルとなった。設備投資は四半期中に142%増の57億ドルに達した。大規模な拡張期でも歴史的にプラスのフリーキャッシュフローを生み出してきた同社にとって、フリーキャッシュフローの持続的なマイナスは財務面での注目すべき変化であり、投資家は支出が収益を生むサービスにつながるかどうかを注視している。
テスラ株価のテクニカル分析
日足チャートでは、TSLA株価はここ数週間で7月下旬の296ドルから現在の357ドルへとリバウンドしている。7月23日の決算発表時に形成されたフェアバリューギャップを埋めることに成功した。詳しく見ると、決算前の最安値を再テストしており、ブレイクアンドリテストのパターンを確認している。株価はまた、上昇ウェッジに似たパターンを徐々に形成しつつある。
TSLAは200日移動平均を依然として下回っており、現時点では弱気派が優勢であることを示唆している。したがって、最も抵抗の少ない方向は下向きであり、最初の目標は現在の水準から約10%下の320ドルとされる。
本記事「Tesla Stock Risks $320 Drop as Spending and China Pressure Rise」はThe Market Periodicalに最初に掲載された。

