テスラ株、中国・欧州販売の伸びを背景に決算発表前の正念場となる抵抗線に接近
重要ポイント
- •テスラは10月9日、日中高値388.56ドルの後382.70ドルで引け、9月以降繰り返し上値を抑えてきた386ドル付近の抵抗線を試した。
- •チャにはネックライン346ドルのトリプルトップパターン(通常は下落転換を示す)が見られるが、50日移動平均と200日移動平均の乖離縮小により強気のゴールデンクロスが形成される可能性もある。
- •中国製テスラ車両の販売は9月に5%増の95,366台となり、前年比11か月連続の増加を記録。第3四半期の納車台数は486,532台に達した。
- •アナリストは第3四半期の売上高が0.25%減の280億ドルに減少すると予想しており、連邦税額控除失効後の需要の持続性は不透明。
- •テスラは予想PER215倍で、Nvidiaの24倍、Micronの8倍と比較して割高。BNPパリバとJPモルガンが最近目標株価を引き下げた。
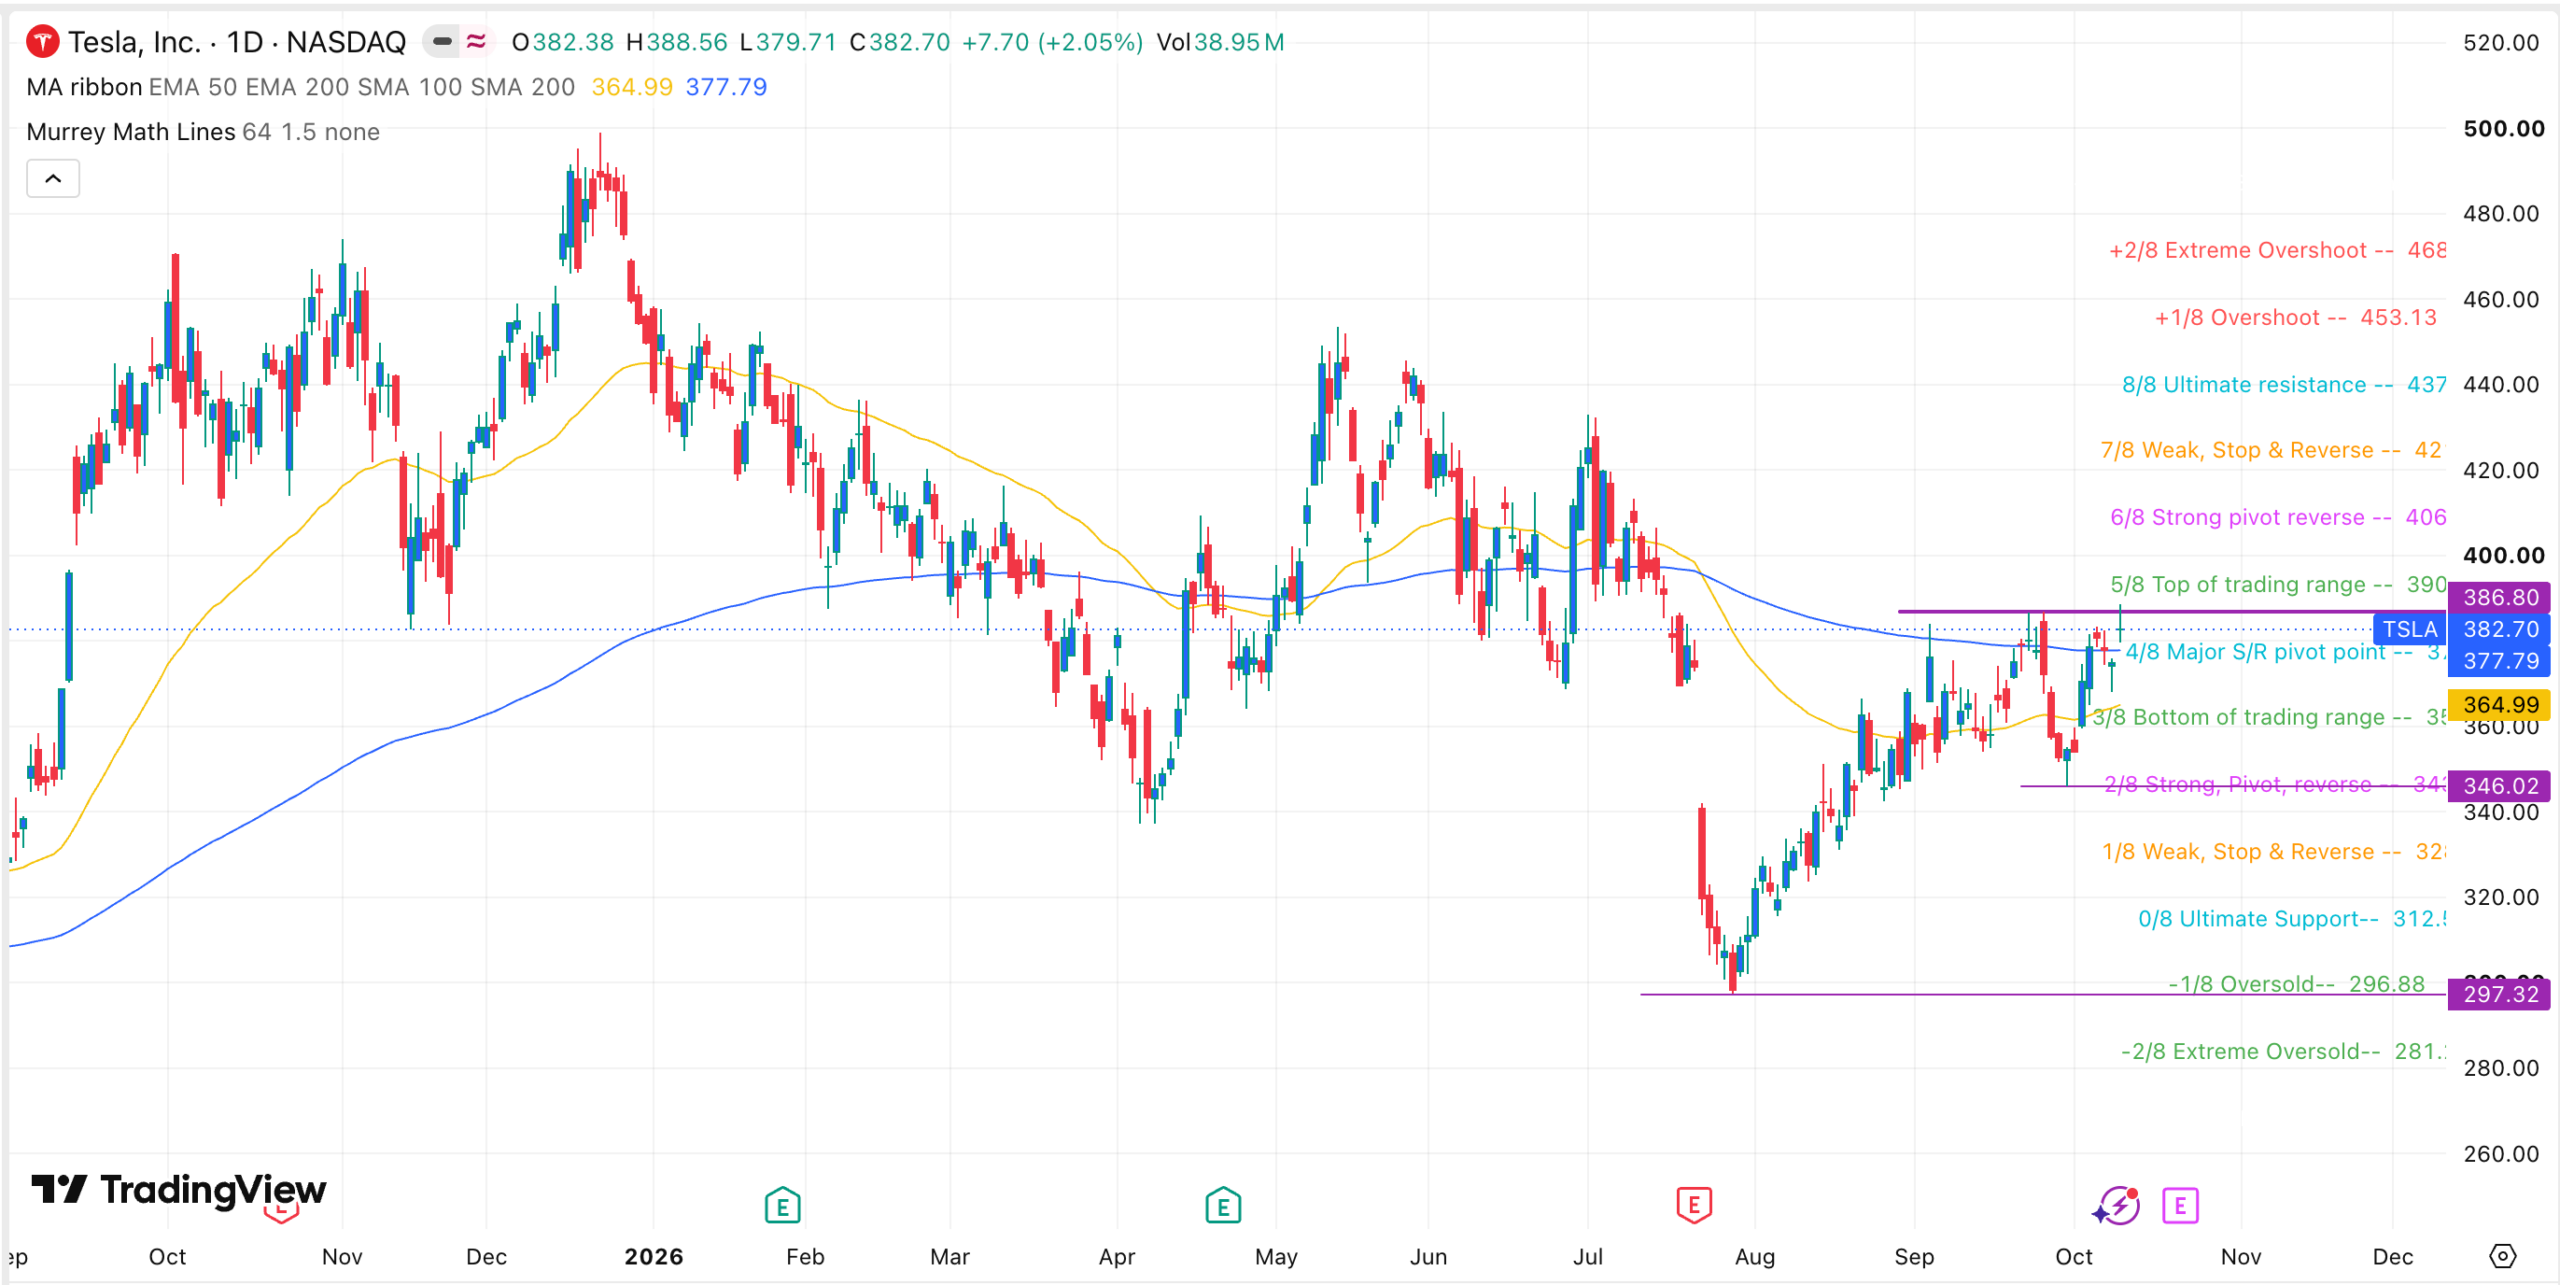
テスラ株は今週上昇し、9月以降繰り返し上値を抑えられてきた抵抗ゾーンへ再び接近した。会社が第3四半期決算を発表するまで2週間を切っている。
TSLAは10月9日、日中高値388.56ドルに触れた後、382.70ドルで引けた。この上昇により、株価は決定的なテクニカルな分岐点に位置しており、投資家は想定を上回る世界の納車台数と上海からの輸出を、巨額の支出、中国国内販売の伸び悩み、割高なバリュエーションと天秤に掛けている。
テスラ株が重要な抵抗線に到達
日足チャートを見ると、TSLAは過去数か月で緩やかな回復を遂げている。7月の安値297.30ドルから高値386ドルまで上昇したが、9月以降何度もこの上限を突破できていないため、この上限が注目される。
ただしリスクとして、株価はネックラインが346ドル(9月30日の安値が示す水準)となるトリプルトップパターンを形成している。このパターンは通常、時間の経過とともに下落転換につながる。
一方で好材料としては、株価は50日移動平均と200日移動平均の双方を上回っており、両者の乖離は縮小している。この縮小がクロスオーバーに至れば、チャートはゴールデンクロスを形成し、買い勢力が勢いを増しているサインとなる。
386ドルのトリプルトップを上抜ければ、さらに上昇が見込まれ、心理的な節目である400ドルが視野となる。その水準を超える急騰が実現すれば、Murrey Math Linesツールの究極抵抗線である437ドルに向けて上昇が拡大する可能性がある。
このタイミングが相場形成に特別な重みを与えている。株価が最も硬い天井に接近するまさにその時、決算日程が確定しており、投資家はチャートとファンダメンタルズを秤にかける予定された機会を得ている。
テスラの中国・欧州販売が回復
ガソリン価格の高騰を背景に消費者が電気自動車へ乗り換える中、テスラの販売が好調に推移している兆しが見られる。Reutersによると、テスラの中国製電気自動車の販売台数は、前月の3.6%増に続き、9月に5%増加した。
データによると、これらの販売台数は前年同期の90,812台から95,366台に増加し、前年比で11か月連続の増加となった。中国製の数値には、欧州、アジア太平洋、カナダに納車された車両が含まれる。
同様の傾向は、ガソリン価格の上昇に伴い販売が急増している欧州を含む他の市場でも見られる。最新の納車データでは、テスラの車両納車台数は第3四半期に486,532台に増加し、前期間は464,391台だった。ただし、連邦税額控除の失効前に消費者が駆け込み購入したとはいえ、これらの合計は前年同期を下回った。控除が失効した現在、補助金なしで需要がどう持続するかは、決算電話会議に向けた未解決の論点の一つである。
テスラがRoadsterとセミトラックのスケジュールを示したことで、納車台数は今後も増加し続ける可能性が高い。
アナリストは、 forthcomingの決算で売上高がわずかに減少すると予想している。コンセンサス推計は0.25%減の280億ドル。その後、第4四半期の売上高は前年比16%増の289.8億ドルになるとアナリストは見ている。
巨額のAI支出と割高なバリュエーションが重荷
テスラの主な課題は、AI事業に数十億ドルの支出を続けており、フリーキャッシュフローがマイナスに留まっていることだ。同社はSpaceXと共に、世界で最も野心的な半導体施設の一つであるTerafabを建設している。この支出こそがフリーキャッシュフローをマイナスにしている要因であるため、 upcomingの決算で示されるAI支出のペースは、投資家が追跡すべき明確な項目となる。
もう一つの課題はバリュエーションだ。テスラは予想株価収益率215倍で取引されており、NvidiaやMicronといった有名企業を含む他社よりはるかに高い。第4四半期に売上高が300%超急増したMicronは8倍、AIブームの最大の受益者であるNvidiaは24倍で取引されている。
こうした見方が、一部のアナリストが同社への期待を引き下げている理由である。BNPパリバは目標株価を280ドルから268ドルに引き下げ、JPモルガンは445ドルから415ドルへと大幅に引き下げた。
この記事は情報提供のみを目的としており、金融または投資に関する助言を構成するものではない。アナリストの目標株価、利益推計、テクニカルな水準は、市場環境の変化に伴って変動する可能性がある。
The Market Periodicalの報道に基づく。

