テスラ株、Q3利益43%減で4%下落 — SpaceX合併協議の中で
重要ポイント
- •テスラの第3四半期営業利益は経費増加により56%減少し、売上高が280.5億ドルでほぼ横ばいだったにもかかわらず、営業利益率は2.6%に圧縮された。
- •連邦税額控除の期限に伴う需要の先食いの後、自動車売上高は前年比3%減の205.6億ドルとなり、テスラは今年の納車台数減少を見込むガイダンスを示した。
- •サービス収益は33%増の46億ドルで最も成長率の高いセグメントとなった一方、エネルギー発電・貯蔵収益は16%減の28億ドルに落ち込んだ。
- •イーロン・マスク氏は10月20日、テスラとSpaceXの独立委員会が潜在的合併を評価していることを確認したが、条件は未開示で、規制、バリュエーション、ガバナンスのハードルが残る。
- •株価は386〜389ドルの抵抗ゾーンに直面しており、370ドルを下回ると10月20日の安値363.64ドル、さらに10月16日の安値近くの349.33ドルが視野に入る可能性がある。
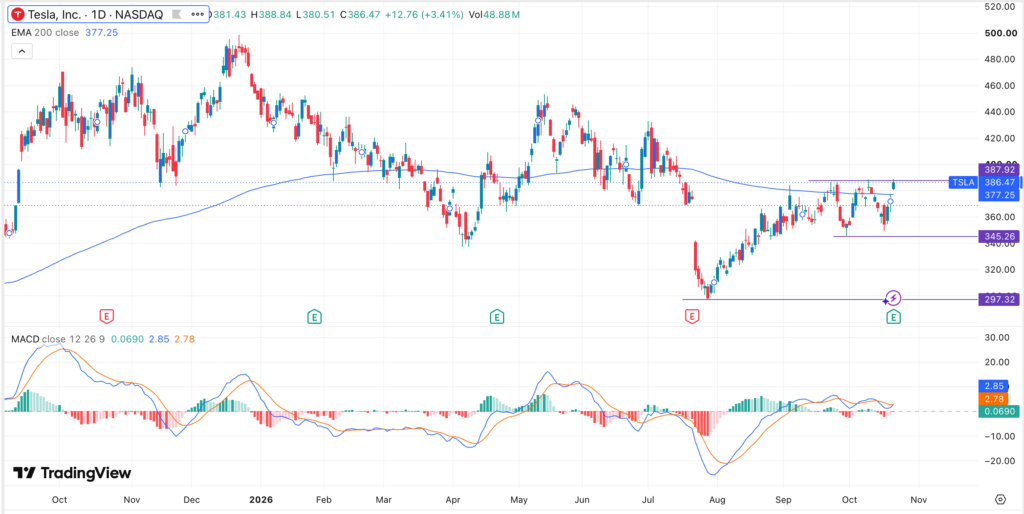
テスラ株は10月22日のプレマーケット取引で、市場予想を下回る第3四半期決算の発表を受けて4%超下落し、水曜日の通常取引で386.63ドル近くで引けた後、370ドル近くまで後退した。
電気自動車メーカーのテスラが発表した第3四半期の売上高は280.5億ドルで、前年同期からほぼ変わらなかった。一方、経費の増加により営業利益は56%減少した。投資家はまた、両社が正式な合意を発表していないものの、SpaceXとの潜在的合併についても評価を進めた。
弱い納車ガイダンスが株価を押し下げ
下落のきっかけとなったのは、テスラの第3四半期決算レポートの発表で、それによると自動車売上高は前年比3%減の205.6億ドルとなった。前年比減少は納車の弱さと重なり、多くの米国人が連邦税額控除の期限切れ前に車の購入を急いだ需要の先食いが背景にある。こうした需要の先食いは将来期間の販売を現在に前倒しするものであり、その後の納車台数の比較に重くのしかかる可能性がある。
エネルギー発電・貯蔵の収益も赤字となり、第2四半期の31.3億ドル超から16%減の28億ドルに落ち込んだ。四半期で唯一の明るい材料はサービス収益で、33%増の46億ドルとなり、今四半期にテスラが報告したセグメントの中で最も高い成長率となり、車両関連の減少を部分的に相殺した。合計で、テスラの売上高は280億ドルとなり、前年同期比でほぼ横ばいだった。
決算では利益率の縮小も示された。営業利益率は2.6%に低下し、調整後EBITDAマージンは13.9%となった。
これらの数値は、ゼネラル・モーターズやフォードなどの競合と競う中で、複数の最前線に同時展開する企業の姿を映している。テスラは最近、SpaceXが開発した一部の技術を利用する空飛ぶ車を発表し、セミトラックの量産も開始した。最も重要なのは、Optimusプログラムを通じてロボティクス分野に積極投資しており、ネバダ州で製造が進行中であることだ。テスラは、ボストン・ロボティクスなどが支配するこの業界でOptimusが主導権を握ることを目指している。また、SpaceXとのTerafabプロジェクトにも相当なリソースを投入している。2.6%の営業利益率でこうした幅広いプログラムを維持することは、今四半期の決算を貫く拡大投資と収益性の間の緊張関係を浮き彫りにしている。
圧力に拍車をかけたのは、テスラが今年の納車台数減少を見込む弱いガイダンスを示したことだ。このシグナルは、連邦インセンティブなしで需要がどれだけ持続するかに注意を向けるものとなっている。
SpaceX合併協議をめぐる不確実性
株価は、潜在的なSpaceX合併に関する協議をめぐる不確実性にも直面した。イーロン・マスク氏は10月20日、両社が可能な統合を評価するための独立委員会を設置したことを確認した。TechCrunchによると、委員会はテスラとSpaceXの独立取締役で構成されている。
マスク氏は両社における自身の保有株式に起因する利益相反を認めたが、提案された取引が実現しない可能性もあると警告した。
合併が実現すれば、テスラの自動車、エネルギー、ロボティクス事業と、SpaceXの打ち上げ、衛星、コンピューティング事業が結合することになる。ただし、両社は異なる規制要件の下で運営されている。SpaceXの米国政府契約やテスラの中国事業が承認を複雑にする可能性があり、両社はバリュエーション、ガバナンス、株主承認に関する問題も解決する必要がある。
テスラの決算にはさらなる財務上の考慮事項が加わった。今四半期の決算では、SpaceX株式投資について1億4200万ドルの時価評価損が計上された。この会計上の損失はSpaceX株式の売却完了を意味するものではない。一方、正式な合併条件、取引バリュエーション、完了スケジュールはまだ示されていない。委員会の評価が結論を出すまで、審査の進展と条件の開示は、納車ガイダンスと並ぶ注目ポイントとなる。
389ドルの抵抗線は持ちこたえるか
テスラ株は10月21日に389ドルに接近した後、決算発表を受けて反転した。過去の価格は9月23日の386.70ドル、10月9日の388.56ドルという近隣の高値を示しており、10月21日の取引では約388.83ドルに達した。これらの水準により、386ドルから389ドルの間に潜在的な抵抗ゾーンが形成されている。
抵抗線の反復テストは、それ自体では三尊天井の反転パターンを確認するものではない。確認には、関連するサポートエリアを下回る持続的なブレイクダウンが必要となる。
370ドルを下回る下落があれば、10月20日の安値363.64ドルが視野に入る。さらなる売りが、10月16日の安値近くの349.33ドルが意識される可能性がある。逆に、389ドルを上回る持続的な回復は弱気見通しを弱め、心理的節目の400ドルが視野に入る可能性がある。当初の弱気のMACD(移動平均収束拡散)および指数移動平均の主張は、依然として検証されていない。
テスラ株は現在、営業利益の減少と未解決の合併協議からの圧力に直面している。389ドルを上回る回復はテクニカル見通しを強める一方、さらなる下落は350ドルエリアを意識させる可能性がある。
この記事は情報提供のみを目的としたものであり、金融アドバイスを構成するものではない。株式投資には変動性と資本損失の可能性が伴う。読者は投資判断を下す前に独自の調査を行う必要がある。

