米国株下落、原油価格が102ドル超えと米国債利回り上昇で圧迫
重要ポイント
- •ダウ工業株30種平均は約200ポイント(0.4%)下落し、S&P500は0.2%安、ナスダック総合指数は0.1%安となった。金利と原油価格の上昇が序盤の強さを上回った。
- •米国債10年利回りは再び5%を上回り、2年利回りは4.75%に上昇。企業の借入コストと固定利回り投資の相対的な魅力が高まった。
- •WTI原油は0.9%上昇し約102.82ドルとなった。ホルムズ海峡の混乱が続き、東西パイプライン停止の中、サウジアラビアが欧州の製油所に来月の原油割り当てを行わないと通知したと報じられた。
- •FRBの25ベーシスポイントの利上げ(3年ぶりの金利変更)を受け、先物市場では年内にさらに50ベーシスポイントの追加利上げが実施される確率が41.7%から44.3%に上昇した。
- •半導体株は相対的な強さを示し、AnthropicとOpenAIによる人工知能開発の減速を求める声明に起因するとされる週中の下落を経て、PHLX半導体指数の週間下落率は小幅にとどまった。一方、日本銀行は金利を30年ぶりの高水準に引き上げた。
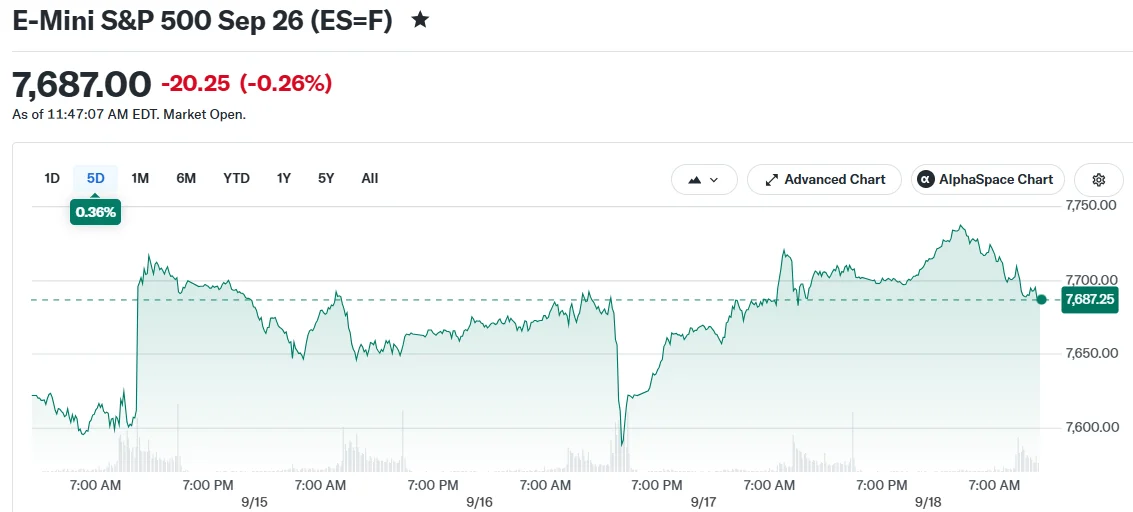
米国株式市場は金曜日、米国債利回りの上昇と原油価格の高騰により、ダウ工業株30種平均、S&P500、ナスダック総合指数の序盤の上昇を消し去って下落して引けた。
ダウ平均は約200ポイント(0.4%)下落し、S&P500は0.2%安、ナスダック総合指数は0.1%安となった。取引は、株式オプション、株価指数先物、株価指数オプションが同時に期限を迎える「トリプルウィッチング」の日に実施された。こうした四半期ごとの期限到来では、期日を迎えるデリバティブのポジションが決済または新契約への持ち替えられるため、通常は取引高が増加する。チャールズ・シュワブのチーフ・トレーディング・ストラテジスト、ジョー・マッツォーラ氏は、四半期末に向け投資家がポートフォリオを組み替える中、来週はボラティリティが強まる可能性があると警告した。
指標となる米国債10年利回りは再び5%を上回り、2年利回りは4.75%に上昇した。債券利回りの上昇は、企業の借入コストを引き上げ、固定利回り投資の相対的な魅力を高めるため、株式の重しとなる場合がある。特に10年利回りは、社債から住宅ローンまで幅広い長期借入の基準金利として機能しており、この水準を上回る動きは経済全体の信用環境に波及する。
原油価格がインフレ懸念を増大
WTI原油先物は、取引中に一時下落した後、0.9%上昇し約102.82ドルとなった。7カ月目に突入したイラン紛争に伴うホルムズ海峡の供給途絶が価格を押し上げ続けており、エネルギーは引き続き圧力にさらされている。同海峡は海上輸送される原油の世界で最も繁忙な航路の一つであり、そのため同地での供給途絶は世界のエネルギー価格に急速に波及する。
The Kobeissi LetterはX上で、Bloombergを引用し、東西パイプライン停止の中、サウジアラビアが欧州の製油所に対し来月の原油割り当てを行わないと通知したと報じた。欧州の顧客は通常、「期間契約」に基づきサウジ産原油の供給を受けており、これは安定した供給を目的としたものである。当該投稿は https://x.com/KobeissiLetter/status/2100920542572265739?ref_src=twsrc%5Etfw で閲覧できる。
エネルギー市場での混乱が続く中、世界的な金融政策当局者はインフレ対応にあたり、さらなる課題に直面している。今週初め、米連邦準備制度理事会(FRB)は政策金利を25ベーシスポイント引き上げ、3年ぶりの利上げを実施した。この決定は市場の予想と一致し、当初は株式市場を支えたが、その反応は急速に薄れた。
一度の利上げでインフレを抑制できるという確信は依然として限定的である。JPモルガン・チェースのジェイミー・ダイモンCEOは今週、Yahoo Financeに対し「インフレを退治できたかどうかは私には明確ではない」と述べた。インタビューは で閲覧できる。
市場はさらなる利上げを織り込む
先物市場では、追加的な金融引き締めへの期待が強まっている。CME FedWatch Toolのデータによると、年内にさらに50ベーシスポイントの利上げが実施される確率は金曜日、前日の41.7%から44.3%に上昇した。同時に、金利が据え置かれる確率は11%から9.8%に低下した。同ツールはこれらの確率をフェデラルファンド先物契約の価格から算出している。
今週初めの原油価格の一時的な100ドル割れは、一時的な安堵をもたらした。しかしその後の反発により、経済全体へのインフレ圧力は持続している。WTIおよびブレント原油の市場データは、Yahoo Financeの で入手可能である。
半導体株は、週中の調整を経て今週は相対的な強さを示した。PHLX半導体指数の週間下落率は小幅にとどまった。前半の売りは、AnthropicとOpenAIが人工知能開発の減速を求める声明を出したことに一部起因するとされる。半導体メーカーは人工知能への支出をめぐるセンチメントのバロメーターと広く見られており、この関連性が、AI開発企業によるこうした声明が同セクターに影響を与えた理由を説明している。
また日本銀行も今週利上げを実施し、借入コストを30年ぶりの高水準に引き上げ、世界の市場環境に新たな要因を加えた。
金曜日は主要企業の決算発表や経済指の発表が予定されていなかったため、投資家はインフレが高止まりした場合のFRBの対応の幅に注目していた。ダウ平均は、大引けに向けて週間ではマイナスとなっていた。今後は、四半期末のポジション調整、ホルムズ海峡を通じた原油輸送、さらなる利上げに向けた先物価格の変化が引き続き注目される。
出典:Blockonomi、https://blockonomi.com/wall-street-slides-as-crude-oil-surges-past-102-and-treasury-yields-spike

