今後1週間の市場動向:雇用統計、インフレ指標、マイクロン決算に注目
重要ポイント
- •FRBが最も重視するインフレ指標である8月のPCE価格指数が9月30日に発表される。これは9月16日のFRB利上げ後初のインフレ指標であり、予想を上回る数値は10月の追加利上げの可能性を高めかねない。
- •ロイターが調査したエコノストは、10月2日発表の9月雇用統計について、雇用者数10万人増加、失業率は4.2%で横ばいと予想している。
- •マイクロンは水曜日に第4四半期決算を発表し、アナリスト予想は1株あたり31.52ドル、売上高は約510億7000万ドル。メモリーチップメーカーである同社はAIデータセンター需要の指標として注視されている。
- •30年国債利回りは22年以上ぶりの高水準となる5.49%で終了し、10年物利回りは週の終値で5.17%となり、住宅ローンや社債を通じた借入コストが上昇している。
- •市場の幅は縮小しており、S&P 500の11業種のうち8業種が9月にマイナス、均等加重版指数は月間約4%下落しており、上昇が少数の大型ハイテク株に依存していることを示している。
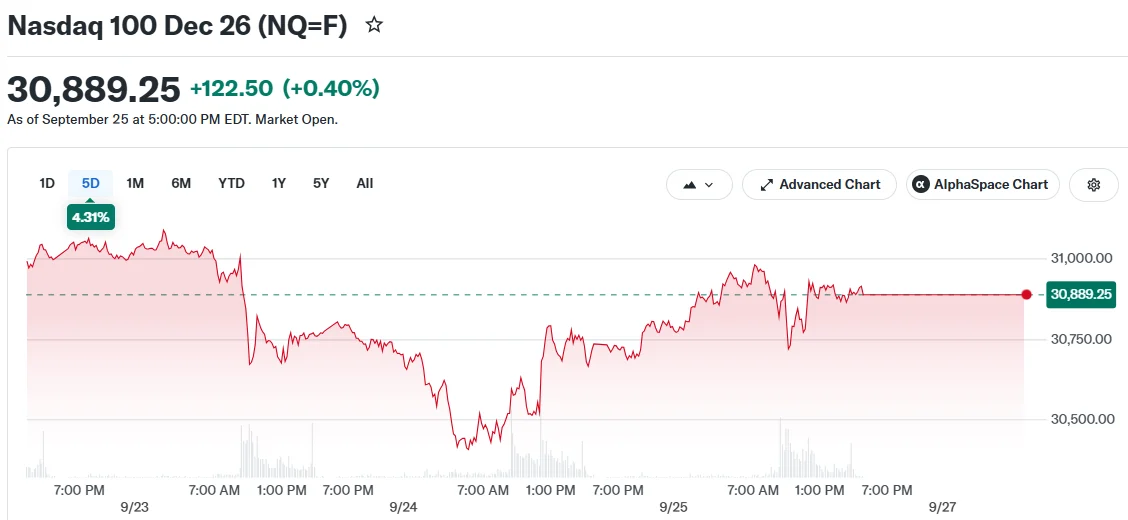
9月28日の週、ウォール街はインフレ指標、雇用データ、そして濃密な企業決算カレンダーに注目しています。投資家はFRBの政策の方向性、および個人と企業の支出の健全性に関する新たなシグナルを探っています。
PCEインフレ指標はFRBの9月利上げ後初の発表
米国経済分析局(BEA)は9月30日水曜日に8月の個人消費支出(PCE)価格指数を発表します。PCE統計はFRBが最も重視するインフレ指標であり、9月16日の利上げ後初のインフレ指標となります。知名度の高い消費者物価指数(CPI)とは異なり、PCE指数はより広範な家計支出を捉えます。これには雇用主負担の医療保険など消費者の代わりに支払われる費用が含まれ、価格の変化に応じた代替効果の調整も行われます。FRBがこの指標をインフレの主要な尺度として扱う理由は、まさにこの広い測定範囲にあります。
直近の統計でコアPCEは前年比3.3%上昇しており、FRBの2%目標を大きく上回る水準が続いています。予想を上回る結果となれば、10月の追加利上げの可能性が高まる可能性があります。
この指標の発表は、株式市場が堅調な地合いを続けていた後に行われます。米国の主要3株価指数は先週すべて上昇し、ナスダックは史上最高値近くで取引を終え、ダウは3週連続の下落局面を脱しました。
雇用と消費者信頼感に注目
週の後半は雇用市場が焦点となります。カンファレンス・ボードは9月29日火曜日に消費者信頼感指数を更新します。この指数は8月に低下しましたが、雇用市場については米国人の見方はやや改善していました。
9月の雇用統計は10月2日金曜日に発表されます。ロイターが調査したエコノミストは、雇用者数が10万人増加し、失業率は4.2%で横ばいになると予想しています。8月の雇用は予想を上回りましたが、今年通じて見られる「雇用不足・解雇少ない」パターンを変えるには至りませんでした。予想を大幅に上回る結果となれば、FRBによる追加利上げの根拠を支える可能性があります。雇用統計がこれほど重視されるのは、FRBの二重の使命において雇用の最大化が物価安定と並ぶ目標であり、雇用統計や失業率のデータが政策決定に直接影響するためです。
消費者センチメントは圧迫されています。ミシガン大学の調査では、消費者センチメントは調査開始74年の歴史の中で2番目に低い水準を示しました。住宅ローン金利もこの圧迫に拍車をかけており、30年固定金利は7.45%まで上昇し、2025年1月以来の高水準となっています。家計支出は米国経済生産の約3分の2を占めるため、消費者心理の変動は成長への圧迫の早期兆候として注視されています。
マイクロン、カーニバル、カーMAX、ナイキが決算スケジュールをリード
旅行、小売、半導体、食品、コンサルティングにまたがる企業の決算結果は、個人と企業の支出を知る窓口となります。Earnings Whispersが今週の決算カレンダーをX上で共有しました:
#earnings for the week of September 28, 2026 $MU $NKE $CCL $ACN $CAG $JBL $KMX $AYI $MTN $UEC $IVA $MKC $JEF $CNXC $FDS $PRGS $AIR $SANG $GNS $BSET $ATCH pic.twitter.com/qDjcnxmtyc
— Earnings Whispers (@eWhispers) 2026年9月25日
カーニバル・コーポレーションは9月28日月曜日に今週の決算の幕開けを飾ります。アナリスト予想は1株あたり1.35ドル、売上高は83億9000万ドルです。クルーズ支出は、一部の消費者が他の旅行費用を削減する中でも、この夏は堅調に推移しました。
カーMAXは火曜日に第2四半期決算を発表します。今年初め、アクティビスト投資家が中古車の値下げ検討を要請しており、今回の決算は価格圧力が和らいだかどうかを示す可能性があります。
マイクロン・テクノロジーは水曜日に第4四半期決算を発表します。アナリスト予想は1株あたり31.52ドル、売上高は約510億7000万ドルです。メモリーチップメーカーである同社は、AIデータセンターに関連する需要を示す指標として注視されています。AIデータセンター大規模な構築には大量のメモリーハードウェアが必要となります。
ナイキは水曜日の引け後に第1四半期決算を発表します。アナリスト予想は1株あたり0.44ドル、売上高は113億3000万ドルです。前回の決算では中国売上が12%減少しており、中国は歴史的にナイキの最大級の海外市場の一つとなっています。
マコーミック・アンド・カンパニーも水曜日に決算を発表します。アナリスト予想は1株あたり0.76ドル、売上高は約19億8000万ドルです。スパイスメーカーである同社はユニリーバとの合併を計画しています。
アクセンチュアは10月1日木曜日に決算を発表します。アナリスト予想は1株あたり3.18ドル、売上高は180億3000万ドルです。同コンサルティング会社は最近、Anthropicと5年間のAI安全性パートナーシップを締結しました。
債券利回りと市場環境全般
10年国債利回りは先週5.17%で取引を終え、30年物利回りは20年以上ぶりの高水準に達しました。
U.S. 30-Year Treasury Yield closes at 5.49%, the highest level in more than 22 years 🚨 🚨 pic.twitter.com/MyAfEkUceX
— Barchart (@Barchart) 2026年9月25日
長期金利は上昇を続けており、利回りの上昇は企業の将来の利益の現在価値を低下させます。国債利回りは経済全体の借入コストの基準金利としても機能し、住宅ローン、社債、その他の信用に波及するため、その上昇は債券市場を大きく超えて影響を及ぼします。
市場の幅は縮小しています。S&P 500の11業種のうち8業種が9月にマイナスとなり、均等加重版の指数は月間で約4%下落しました。これは市場の上昇が少数の大型ハイテク株に大きく依存してきたことを示しています。
金は4,322.40ドル近くで取引を終え、原油は92.79ドル近辺で取引され、ビットコイン(BTC)は83,809ドル近くで週を終えました。市場の想定変動率を示すVIX指数は14.87に低下しました。
今週はシスコシステムズ、ディア、ブリストル・マイヤーズ スクイブなど複数の企業が配当落ち日を迎えます。これは新規の買い手がこれらの企業の次回配当の対象となる期限を示すものです。
投資家は、今後の取引で市場の次の方向性を見極めるため、今週の雇用およびインフレデータと上昇している債券利回りを照らし合わせて判断します。
出典:CoinCentral

