ステーブルコインとAIは2030年までに世界の決済をどう変革するか
重要ポイント
- •パネリストは、再利用可能な本人確認クレデンシャルにより、2030年までにユーザーが一度の確認で済み、現在ウォレットや銀行プラットフォームで求められる繰り返しのKYC確認に取って代われるとの見解を示した。
- •Mastercardは「ネットワークのネットワーク」構想を推進しており、同社のMastercard Moveプラットフォームがステーブルコインベースの機能を統合することで、発行体とアクワイアラーが従来の銀行営業時間外に債務を決済できるようにする。
- •専門家は、規制上の制約とドルの深い流動性が代替通貨トークンの拡大を制限するため、2030年までに米ドル建てステーブルコインから急速に離れることはないと見ていた。
- •パネルは、相互運用性がブロックチェーン間の接続にとどまらず、デジタル資産インフラを銀行や決済ネットワークと接続するものでなければ、ブロックチェーン決済は暗号資産ネイティブ企業向けの並行ルートにとどまるリスクがあると主張した。
- •自律型AI決済は、認可、詐欺、責任をめぐる未解決の問いを提起しており、Agent Pay for Machines(AP4M)のような取り組みが、検証可能な意図と暗号学的に検証可能なオンチェーンレシートを通じてこれらへの対処を目指している。
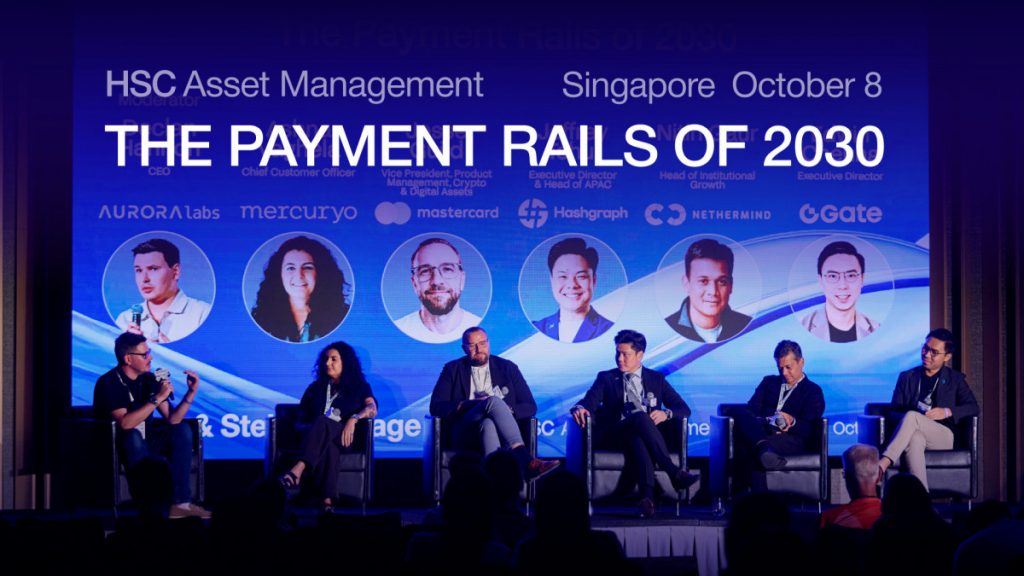
世界の決済の未来は、まったく新しい金融インフラを構築することよりも、既存のシステムをシームレスに連携させることに左右されるかもしれない。これが、2026年10月8日にシンガポールのHSC Asset Managementで開催されたパネルディスカッション「The Payment Rails of 2030」の中心的なテーマであった。業界リーダーらは、ステーブルコイン、ブロックチェーンインフラ、規制の枠組み、人工知能が今後4年間で資金移動をどう変えうるかを検討した。
Aurora LabsのDeclan Hannon氏がモデレーターを務め、MercuryoのAshna Vaghela氏、MastercardのJesse Guild氏、HashgraphのJeffrey Tchui氏、NethermindのNitin Gaur氏、GateのEdwin Cheung氏が参加した。
パネルでは、ステーブルコインが24時間体制で資金を動かし、ブロックチェーンネットワークが国境を越えて取引をつなぎ、AIエージェントがユーザーに代わって支払いを行い始めた場合、2030年の決済がどのような姿になるかが探られた。議論は、世界の金融の未来に影響を与えうる技術と課題に焦点を当てた。ステーブルコイン——基軸通貨、多くの場合米ドルに対して安定した価値を維持するよう設計されたブロックチェーンベースのトークン——は、ブロックチェーンネットワークの連続稼働と、従来型の企業がすでに理解している計算単位を兼ね備えているため、この議論の中心に位置づけられている。
決済の簡素化はアイデンティティとユーザー体験から始まる
最初に挙げられた問題の一つは、繰り返し求められる本人確認である。顧客確認(KYC)の手続きは、ウォレット、銀行サービス、その他のプラットフォーム間で不必要に重複したままとなっている。この重複は主に、各機関が他の場所で行われた確認に頼るのではなく、自らの基準で顧客を検証することが求められるため生じており、同じ個人情報が何度も収集される。こうした冗長な確認のたびに、ユーザーのオンボーディングの摩擦とプロバイダーのコンプライアンスコストが増大する。だからこそ、再利用可能なクレデンシャルが決済設計における繰り返しの目標となっている。
2030年までに、ユーザーは一度身元を確認すれば、そのクレデンシャルを複数のサービスで再利用できるようになる可能性がある。現在のKYCの状況はファックス機になぞらえられた。最終的には金融サービスの時代遅れの機能になるかもしれないプロセスだというのだ。
課題は本人確認にとどまらない。法定通貨、ステーブルコイン、暗号資産の管理は、依然として別々のアプリケーション間で分断されている。ユーザーは、自分の財務状況を把握したり支払い方法を決めたりするだけでも、銀行口座、取引所、暗号資産ウォレットを切り替える必要があるかもしれない。
複数通貨の法定支払い口座とステーブルコインをまとめた、より統一された体験を生み出す取り組みが進行中である。より長期的な目標は、従来の決済ネットワークとブロックチェーンベースのシステムをつなぎ、各取引の背後で稼働するインフラを理解しなくても、ユーザーがさまざまなチャネルを通じて資金を移動できるようにすることだ。
東南アジアの実例は、異なる決済アプリ、銀行口座、デジタル資産を使う人々の間で夕食の勘定を精算する難しさを示している。全員が支払う意思があっても、取引を完了するには複数のアプリケーション、本人確認、セキュリティ手続きが必要になることが多い。
登壇者らは、こうした障害は必ずしも技術的な限界ではないという点で一致した。多くの場合、それは独立して発展してきたシステムの分断を反映したものだ。
ステーブルコインは銀行営業時間を超えた決済を可能にしうる
24時間利用可能な決済インフラも、もう一つの重要なテーマとなった。従来の銀行システムは、営業時間、決済スケジュール、地域の制約に従って運営されることが多い。それに対し、ブロックチェーンネットワークは取引を継続的に処理できる。この違いが最も顕著に表れるのが国境を越えた送金であり、複数の銀行を経由する送金は各中継点の締め切り時刻を待たねばならず、週末や祝日には滞留することがある。
Mastercardは、法定通貨の決済インフラとブロックチェーンレールをつなぐ「ネットワークのネットワーク」を構想している。この構想の一環として、同社の国境越え決済プラットフォーム「Mastercard Move」はステーブルコインベースの決済機能を統合し、資金の世界的な動きを拡大している。
ステーブルコインで取引を決済できることは、金融機関に実質的なメリットをもたらしうる。ブロックチェーンネットワークは継続的に稼働するため、発行体とアクワイアラーは従来の銀行営業時間外に特定の債務を決済でき、運転資本管理の改善や遅延の削減が期待できる。
ただし、パネルは、決済の高速化だけでは普及を保証しないと強調した。企業には、明確なコンプライアンスプロセス、予測可能な換算コスト、信頼できる取引速度、問題発生時のサポートも必要である。
これらの要件は、ステーブルコイン決済を主流のビジネス運営に取り込むために不可欠だ。企業は、取引が規制要件を満たしていること、換算コストが経済的に合理性を持つこと、問題が発生した際に解決してくれる相手がいることへの確信を必要としている。普及は、基盤技術の速度だけでなく、決済体験全体の信頼性にかかっている。2030年までに注目すべき指標の一つは、ステーブルコインによる決済が散発的な機能ではなく、発行体とアクワイアラーの日常的な業務の一部となるかどうかである。
米ドルはステーブルコイン決済で優位性を維持する見込み
代替通貨やブロックチェーンベースの決済への関心が高まっているものの、専門家は2030年までに米ドル建てステーブルコインから急速に離れることはないと見ていた。規制上の制約と各国の金融システムの違いにより、米ドル以外のステーブルコイン活動の拡大は引き続き制限される可能性が。この見通しは、グローバルな貿易インボイスと準備資産における米ドルの広範な役割を映しており、深い流動性がドル連動トークンに、代替通貨がまだ及ばない優位性を与えている。
現地通貨や地域の決済スキームは特定のユースケースで支持を得る可能性があるが、支配的な決済通貨の大幅な変更には、おそらく重大な規制の展開が必要だろう。
貿易金融、コモディティ、トークン化された実世界資産の移転には潜在的机会がある。shipping(海運)は好例だ。貨物は大きな価値を表しうる一方、請求書の決済遅延は商品の先への移動を妨げる。ブロックチェーンベースの決済は、商取引に伴って資金がより連続的に動くことを可能にし、こうしたボトルネックの解消に役立つかもしれない。
地域ごとの普及パターンは異なる可能性がある。香港やシンガポールなどの市場でのステーブルコイン取引が、一般人口の間での日常的な利用の普及に直結するとは限らない。タイやフィリピンを含む東南アジア市場では、決済関連のステーブルコイン活動の伸びが見られる。
ここには重要な区別がある。高い取引量が自動的に大量普及を意味するわけではない。規制の明確さ、現地の支払い習慣、実用的な日常アプリケーションがすべて、ステーブルコインが消費者と企業の金融の日常的な一部となるかどうかに影響を与える。
ブロックチェーンインフラは相互運用性へ向かう
議論では、ブロックチェーンネットワークの増殖が最終的に、より統一された金融インフラに道を譲るのかどうかも検討された。
すべてのブロックチェーンが同じ目的を果たす必要はない。取引処理に特化するネットワークもあれば、決済インフラを提供するネットワークもある。流動性とステーブルコイン活動は、レイヤー2システムや新興の機関向けブロックチェーンとともに、すでに限られた主要ネットワークに集中している。
単一のブロックチェーンがすべてのユースケースを支配するのを期待するのではなく、現実的な結果は、複数のネットワークが共存し異なる機能を果たすエコシステムだろう。
より重要な課題は、ブロックチェーンベースの決済を既存の金融システムに統合することだ。従来の金融では、決済伝送メカニズムと、資金移動を記録・会計処理する銀行インフラが分離されている。ステーブルコインとブロックチェーンシステムはこれらの機能の一部を兼ね備えており、新たな機会を生み出す一方で、技術的・運用上の課題ももたらしている。
したがって、相互運用はブロックチェーン同士をつなぐことにとどまらず、デジタル資産インフラを銀行、決済ネットワーク、確立された金融プロセスとも接続しなければならない。この橋渡しがなければ、ブロックチェーン決済は、暗号資産ネイティブ企業が主に使う並行ルートにとどまり、日常のビジネス決済の一部になれないリスクを負う。
ユーザーにとっての目標はシンプルだ。どのブロックチェーン、ウォレット、決済メカニズムが関わっているかを理解しなくても、決済が機能すべきだということだ。その結果を達成するには、ネットワーク、流動性プール、サービスプロバイダー間の協調が必要になる。
AIエージェントが決済と責任について新たな問いを投げかける
話題が人工知能に移ると、パネルは自律型エージェントが個人や企業の取引開始の方法をどう変えうるかを探った。
AIエージェントは最終的に、商品の発見、価格の比較、サービスの購入、ユーザーに代わる支払いの実行ができるようになるかもしれない。ブロックチェーンインフラとステーブルコインは、自動化されたプログラマブルな取引を可能にすることで、こうした活動を支えうる。
しかし、自律的な決済は、認可、アイデンティティ、詐欺、責任をめぐる新たな問いを提起する。エージェントコマース、エージェント決済、エージェント金融の区別が可能だ。AI主導のコマースと決済はすでに登場しつつあるが、株式や資本市場を含むより複雑な金融活動には追加の課題がある。
既存の商業プラットフォームは必ずしも自律型ソフトウェアエージェント向けに設計されておらず、エージェントが誤った、あるいは無許可の判断を下した場合には、責任を明確に確定しなければならない。このギャップは見慣れたものである。初期のオンラインコマースに対する消費者の信頼は、購入者保護、加盟店審査、紛争解決プロセスが成熟して初めて形成されたのだ。
これらの問題への対処を目指す取り組みの一つがAgent Pay for Machines(AP4M)だ。その構成要素の一つ「検証可能な意図(verifiable intent)」は、ユーザーがエージェントに何をするよう指示したか、および結果として生じた取引がその指示に合致していたかを確定するのに役立つよう設計されている。
たとえば、ユーザーは、指定額未満の購入をエージェントに自動的に行うことを許可しつつ、より大きな取引には追加の承認を求めることができる。暗号学的に検証可能なオンチェーンのレシートは、元の指示と結果としての行為の証拠にもなりう。こうした保護策は、自動決済が一般化するにつれて、アカウンタビリティの確立に役立つかもしれない。
それでも、消費者は、航空券やホテル予約のような高額または個人的な購入については、確立された保護やチャージバックの仕組みが依然として重要である従来の決済手段を好み続けるかもしれない。一部のプラットフォームはすでにエージェントウォレットやエージェント取引機能を導入しているが、より広い普及はインフラと製品機能の改善にかかっている。
規制、プライバシー、サイバーセキュリティが依然として重要な課題
パネルの締めくくりの議論では、2030年に構想される決済システムへの進展を遅らせうるいくつかの障害が指摘された。
各地域で規制が分断され、管轄区域ごとに決済やデジタル資産へのアプローチが異なることは、重大なハードルとなっている。規制の枠組みは進化しているものの、その発展が技術の変化のペースに追いつけない可能性がある。
プライバシーもまた重要な考慮事項だ。特に、企業が本人確認をより再利用しやすく、決済システムをより相互接続的にしようとしているためである。
サイバーセキュリティも同様に重要だ。金融取引の自動化の進展は、活動をどう監視し、攻撃をどう防ぎ、問題が起きた際にどう対応するかという問いを引き起こしている。高速な決済は効率をもたらす一方、効果的なコントロールとインシデント対応の仕組みの重要性も高める。
十分な保護策なしに稼働するAIエージェントは、深刻なコンプライアンスリスクを生みかねない。特に、制裁対象のエンティティと取引したり禁止された取引を行ったりする場合だ。適切なコントロールがなければ、こうしたインシデントは信頼を損ない、規制介入を招きかねない。
相互運用性は、単に個々の取引を速くするのではなく、ユーザー体験全体を改善しなければならない。ブロックチェーンと流動性プールをまたぐガスレスかつブリッジレスなインタラクションは摩擦の解消に役立つが、技術的な接続性だけですべての問題が解決するわけではない。主要な管轄区域がステーブルコイン発行、エージェントの認可、データプライバシーへのアプローチをどれだけ早くすり合わせるかが、2030年のビジョンのどの部分が最初に実現するかを大きく左右するだろう。
決済インフラからシームレスな金融体験へ
パネルの議論は、従来の決済ネットワーク、ステーブルコイン、ブロックチェーンインフラ、AI搭載アプリケーションがますます連携して動く未来を示していた。
この移行は、単一の技術が既存の金融システムに取って代わることでは定義されないだろう。むしろ、進展は、異なるシステムの統合、本人確認の簡素化、国境越え決済の改善、自動取引のための明確なルールの確立にかかっている。
2030年までに、ユーザーはアプリケーションを切り替えたり異なるネットワークを行き来したりすることなく、法定通貨とデジタル資産の間を移動できるようになるかもしれない。企業は銀行営業時間外に決済を行えるようになり、AIエージェントは明確に定義された認可の範囲内で日常的な取引を処理できるかもしれない。
そのビジョンの実現には、技術革新以上のものが必要だ。信頼の構築には、規制の協調、プライバシー保護、サイバーセキュリティ、信頼できるカスタマーサポートが引き続き不可欠である。
パネルの中心的なメッセージは、決済の未来は単に資金を速く動かすことではない、というものだった。それは、ますます相互接続が進むグローバルな金融システム全体で、資金移動をより利用しやすく、相互運用可能で、直感的なものにすることである。

