SpaceX、AI部門急伸で第3四半期売上高145.8億ドル──マスク氏、テスラ合併委員会の設置を確認
重要ポイント
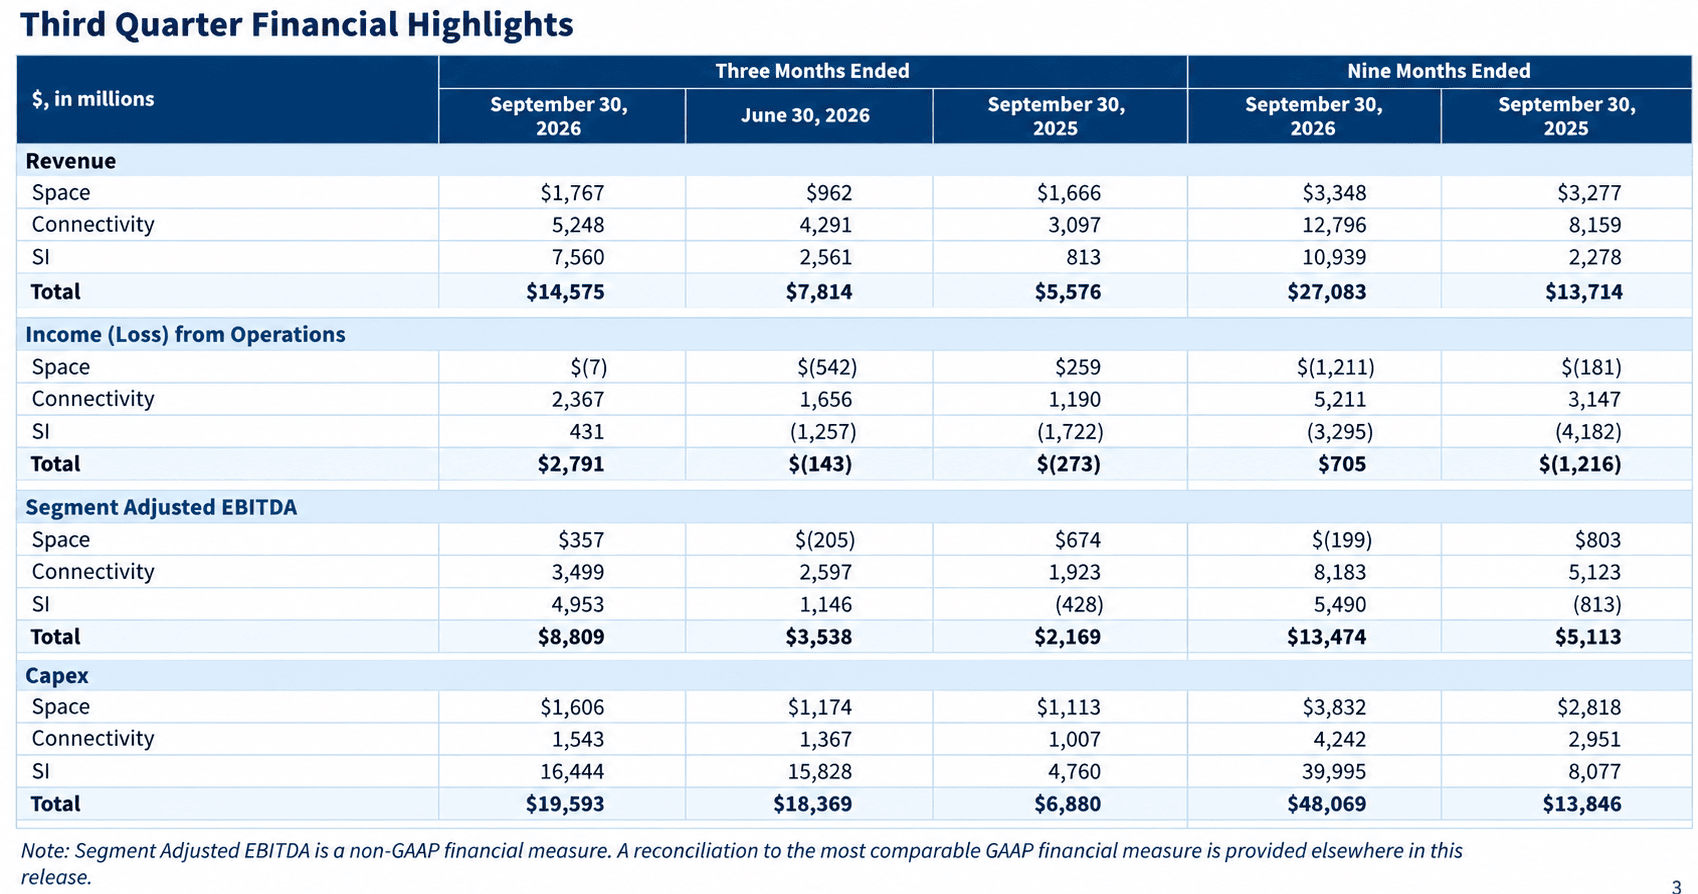
- •SpaceXのスーパーインテリジェンス部門は前年同期比830%増の75.6億ドルの売上を計上し、AIコンピュート・ソフトウェアが初めて同社最大の収益源となった。
- •同社はGAAP純利益44億ドルを報告した。前年同期の10.5億ドルの赤字から転換し、上場後初の本格的な黒字四半期となった。
- •9か月間の資本支出480億ドルは営業キャッシュフロー131億ドルを約350億ドル上回ったが、現金および有価証券約900億ドルがバッファーを提供している。
- •Starlinkの接続収益は69%増の52.5億ドルに達し、コンシューマー契約数は89%増の1,360万件となった。またStarship Flight 14が初の収益創出Starshipミッションとなった。
- •SpaceXとテスラは合併を検討するため独立取締役による特別委員会を設置しており、合併にはテスラの全株式の50%超の賛成が必要となる。
SpaceXは10月20日の引け後に2026年第3四半期決算を発表した。その内容は、AIを副業とするロケット・衛星事業者から、世界で最も有力な打ち上げシステムと主要な衛星ブロードバンドネットワークを併せ持つAIコンピュート・ソフトウェア企業への転換を裏付けるものとなった。
売上高は前年同期比161%増の145.8億ドルに急増し、約127億ドルという市場コンセンサス予想を大きく上回り、予想を約17億ドル超過した。2026年のIPO後、ティッカーSPCXで取引されている同社の、新たに命名されたスーパーインテリジェンス(SI)部門は75.6億ドルの売上を計上し、前年同期比830%増、初めて総売上の半分を超えた。この収益構造の変化が、レポート全体の背景にある。SpaceXの最大の収益源は現在、打ち上げやブロードバンドではなくAIコンピュート・ソフトウェアであり、SpaceXAI再編が収益内訳に完全に反映された初の四半期となった。
調整後EBITDAは88.1億ドルで、コンセンサスの約66億ドルを上回り、前年同期比306%増となった。社は前年同期の10.5億ドルの赤字からGAAP純利益44億ドルへ転換し、上場後初の本格的な黒字四半期となった。調整後EPSは約0.35ドルで、0.13~0.16ドルという市場予想の2倍以上となった。
クラウド契約、Cursor、Grokが牽引するSI部門
SI部門は67億ドルの増収を達成した。その要因は3つある。大規模な新規クラウドサービス契約の発動、コーディングプラットフォームCursorの買収(四半期中盤に完了し6.08億ドルを貢献)、そして新たに発表されたエージェント型システムGrok Botを含むGrokモデルファミリーの採用加速である。3つすべてが新規または新たに発動した収益源であり、AIコンピュートにおける顧客集中が引き続き懸念リスクとして挙げられる、まだ若い収益基盤である。
同部門は劇的な好転も実現した。第2四半期に12.6億ドルの営業損失を計上したばかりだったSIは、Cursor関連株式報酬12億ドルを計上しながらも、営業利益4.31億ドルで黒字転換し、調整後EBITDAは49.5億ドルを達成した。
決算説明会でCFOのブレット・ジョンセン氏は注目すべき指標を示した。現行の価格水準では、新規コンピュートの設備投資は1年未満で回収でき、コンピュート価格は1ワットあたり30~50のレンジの「上限をやや上回る」水準で推移しているという。ワットあたり価格はデータセンター経済性の一般的な指標であり、回収期間1年未満という数字は、事実上、各新規設備が稼働初年度のうちに建設コストを回収することを意味する。期末の定格容量は1.7ギガワットに達し、1年前の0.6GWから増加、12か月で約3倍となった。COLOSSUS II施設の建設も引き続き進められている。
Starlink・宇宙部門も堅調
SpaceXの収益の柱であったStarは引き続き健在である。接続収益は前年同期比69%増の52.5億ドルに達し、部門営業利益は99%増の23.7億ドルとなった。コンシューマー契約数は前年同期比89%増の1,360万件に増加し、ARPUは前期比5%増の69ドルとなった。Starlinkは現在3,800機を超える航空機に搭載されており、法人・政府向け収益は91%増加した。つまり、SpaceXの収益性を長年支えてきた部門は、SIが事業の中心になる中でも引き続き急成長している。
宇宙部門は17.7億ドルの売上を計上し、前年同期比6%増となった。四半期のハイライトは、Starship Flight 14である。これは初の収益創出Starshipミッションであり、Falcon 9の1回の打ち上げの約10倍のダウンリンク容量を持つV3 Starlink衛星26機を展開した。この飛行により、Starshipは開発プログラムから、それ自体が収益を生み出す資産へと変わった。SpaceXはまた、2029年の初打ち上げを目指す次世代宇宙港「Starbase, Louisiana」も発表した。\n## 莫大な資本支出がキャッシュフローを圧迫
四半期には負担もあった。資本支出は合計196億ドルに達し、うち164億ドルがSI部門のものだった。9か月間の資本支出480億ドルは、営業キャッシュフロー131億ドルをはるかに上回り、9か月で約350億ドルの不足となっている。調整後EBITDAの88億ドルは、GAAP営業利益の28億ドルを大きく上回っており、この乖離は注視が必要である。それでも、現金および有価証券約900億ドルが強力なバッファーとなっており、現在の支出ペースでこのバッファーがどの程度持続するかが、この建設投資全体を覆う中心的な財務上の問いである。
SpaceXとテスラに合併検討委員会
マスク氏は説明会で、SpaceXとテスラの双方が、株主要請に基づき独立取締役で構成される特別委員会を設置し、合併を検討していることを確認した。マスク氏は両社において利害関係者であるため、審議に参加することはできない。この仕組みにより、統合の是非は最終的にマスク氏本人ではなく、独立取締役と株主が決めることになる。マスク氏は慎重な言を行った。「SpaceXとテスラの合併が確実だと想定すべきではないと思う。それでは誇張になりすぎる。良いアイデアだと思うか? とは思う」
Ark Investが示す戦略的ロジックは、2031年までに売上高3.8兆ドルを生み出す統合企業という構想であり、テスラのロボタクシーキャッシュフローがSpaceXの軌道データセンターの資金を賄い、SpaceXのコンピュートがOptimus展開の計画レイヤーとして機能するというものである。ただし、ガバナンス上のハードルは大きい。合併にはテスラの全株式の50%超の賛成承認が必要となる。
マスク氏のガイダンスは議論をさらに刺激しそうだ。彼は2027年末までに5,000億ドルから1兆ドルの年間経常収益(ARR)を予測した。この数字は2026年の年換算で550億ドル超に相当するが、これまでの上場企業が持続したことのない成長軌道を意味している。
今四半期はSpaceXに一連の節目をもたらした。SIの830%成長はSpaceXAI再編の初の本格的な検証であり、同部門の黒字化は新たな事業モデル下での初の実績となり、合併委員会の設置は数か月にわたる憶測を裏付けた。リスク──資本集約性、AIコンピュートにおける顧客集中、そしてマスク氏が率いる2社の合併が伴うガバナンスの複雑さ──は依然として大きい。今後の当面の焦点は明確である。合併委員会の勧告、COLOSSUS IIの建設進捗、2027年末ARR目標への軌道、そして2029年の初打ち上げを目指すStarbase, Louisianaの道筋である。

