株式自社株買い統計2026:S&P500の買戻し額が記録の1兆200億ドルに到達
重要ポイント
- •S&P500の自社株買いは、2025年9月までの12か月間で記録の1兆200億ドルに達し、11.1%増加。1兆ドルを超えた移動12か月合計としては、2022年6月終了期間に続き2回目。
- •支出は高度に集中している。Appleが12か月間で967億ドルを支出し、Apple、Nvidia、Alphabet、Metaの4社で2025年第3四半期の買戻し額の22%以上、上位20社で49.5%を占めた。
- •テクノロジーと金融セクターを合わせると12か月間の買戻し支出の約49%を占め、情報技術が27.6%、金融が21.4%。Nvidiaの1,500億ドル拡大やGMの200億ドルプログラムなど2026年の大型承認は勢いの継続を示すが、完了済みの買戻しではなく、数年かけて執行される可能性がある。
- •2025年第3四半期に希釈後株式数を4%以上削減したS&P500構成企業は17.1%にとどまる。新株発行が買戻しの多くを相殺しており、1%の連内国消費税は買戻し行動に実質的な変化をもたらしていない。
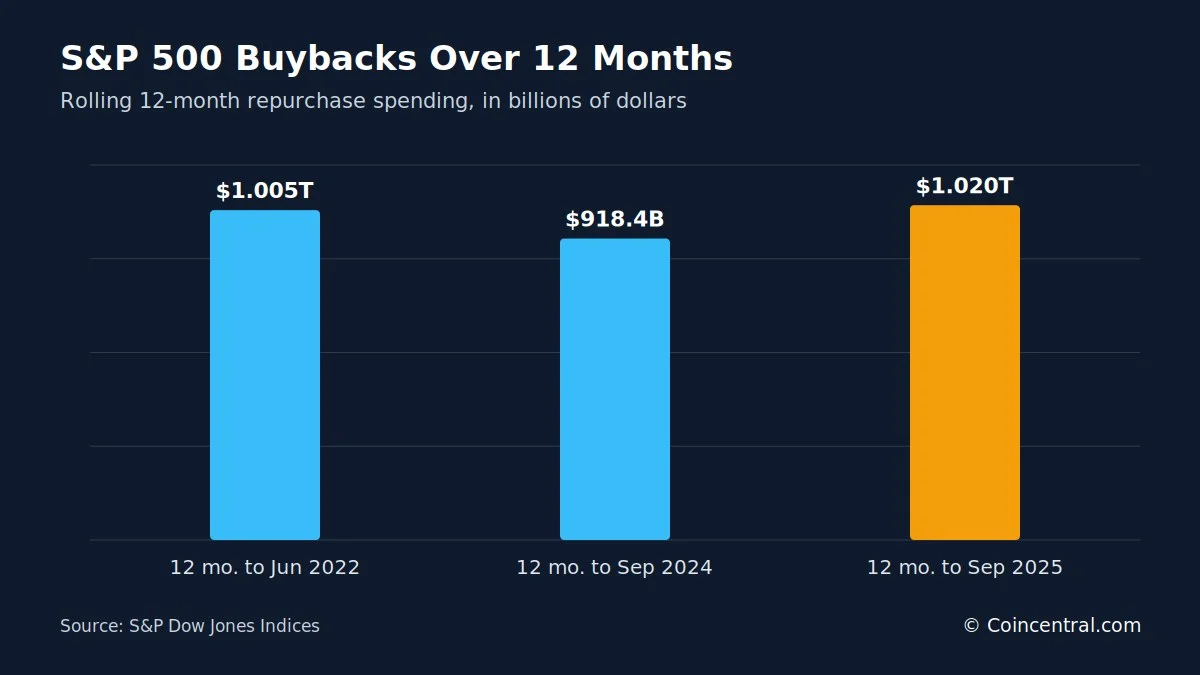
自社株買いは現在、米国企業が株主に資金を還元する最大の手段の一つとなっています。S&P500構成企業は2025年9月までの12か月間で記録的な1兆200億ドルを株式買戻しに支出しました。これは前の12か月間の9,184億ドルから11.1%の増加です。配当を含めると、株主への還元総額は記録の1兆6,850億ドルに達しました。
このペースは2026年にも続いています。Nvidiaは2026年9月に自社株買いプログラムの1,500億ドル拡大を承認し、General Motorsは2026年10月に新たな200億ドルの買戻しプログラムを発表しました。
ただし、承認額と実際の支出は同じではありません。企業は将来の買戻しとして1,000億ドルを承認した後、それを数年かけて執行することもあれば、全額を使い切らない場合もあります。
S&Pダウ・ジョーンズ・インデックスの最新の完全な発表は2025年第3四半期を対象としています。本記事ではインデックス全体の合計にはこのデータを使用し、2026年の企業発表は別の指標として扱います。
主要な自社株買い統計の一覧
以下の数値は、自社株買いの現状を手早く把握するためのものです。それぞれの詳細は記事の後半で説明します。
- S&P500構成企業は2025年第1四半期に記録的な2,935億ドルを自社株買いに支出しました。
- 2025年第2四半期の支出は20.1%減の2,346億ドルとなり、第3四半期には6.2%増の2,490億ドルに回復しました。
- 2025年9月までの12か月間の合計は記録の1兆200億ドルに達しました。
- それ以前で唯一の12か月間で1兆ドル超となったのは、2022年6月に終了した期間の1兆50億ドルです。
- 2024暦年の買戻し額は9,426億ドル、2020年は5,198億ドルでした。
- Appleは2025年9月までの12か月間で967億ドルを買戻しに支出しました。
- Apple、Nvidia、Alphabet、Metaの4社で2025年第3四半期の買戻し額の22%以上を占めました。
- 上位20社が2025年第3四半期の買戻し額の49.5%を占めました。
- 12か月間の買戻し額に占める情報技術セクターは27.6%、金融セクターは21.4%でした。
- 2025年第3四半期に希釈後発行済株式数を前年比4%以上削減したS&P500構成企業は17.1%にとどまりました。
- 米国の上場企業は純株式買戻しに対して1%の連邦内国消費税支払います。
1兆ドルの節目
1兆ドルの大台が最大の見出しです。これは2025年9月までの12か月間に達成され、買戻し額は前年から11.1%増加しました。移動12か月合計が1兆ドルを超えたのはこれで2回目であり、1回目は2022年6月に終了した12か月間で、企業は1兆50億ドルを支出しました。
この規模の買戻し支出は、中規模国の年間経済産出額に匹敵します。これほどの規模に達する企業活動はほとんどありません。
これらの数値を読む際に重要な区別があります。NvidiaとGMの数値は企業の発表であり、その他の合計はS&Pが追跡する完了済みの支出を反映しています。両者を混ぜると誤解を招く図式になります。
自社株買いとは何か
自社株買いとは、企業が投資家から自社の株式を買い戻すことです。企業は通常、その株式を消却するため、流通株式数が減少します。
簡単な例で仕組みを説明します。ある企業が10億株を発行し、100億ドルの利益を上げている場合、1株当たり利益(EPS)は10ドルです。1億株を買い戻して消却すると9億株が残り、同じ利益でもEPSは約11.11ドルに上昇します。
企業がより多くの money を稼いだわけではありません。同じ利益がより少数の株式に配分されただけです。これが自社株買いがEPSを押し上げ、株価を支えうる理由の一つです。株式を保有し続ける株主は、ビジネスのより大きな持分を所有することになります。
企業が自社株買いを選ぶ理由はいくつかあります。余剰資金がある、自社株が割安だと考えている、1株当たりの成果を高めたい、などです。この判断は、経営陣の株価に対する見方と、資金の他の使い道次第です。
自社株買いと配当:企業の資金還元の方法
企業が株主に資金を還元する主な方法は2つあります。配当の支払いか、自社株買いです。配当は株主に直接現金を送りますが、自社株買いは企業の資金で発行済み株式を購入します。
自社株買いのほうが柔軟です。一度定期的な配当を開始すると投資家は継続を期待し、減配は問題の兆候と受け取られかねません。一方、買戻しは市場の反応がはるかに小さく、増額、減額、一時停止が可能です。この柔軟性が、資金が潤沢なときに企業が自社株買いを利用する理由の一つです。
現在、自社株買いは配当を上回っています。2025年9月までの12か月間で、企業は自社株買いに1兆200億ドル、配当に6,649億ドルを支出し、合計1兆6,850億ドルが株主に還元されました。自社株買いは全体の約61%を占めました。
配当も依然として重要です。投資家に安定した収入をもたらす一方、自社株買いは保有を続ける株主に、より大きな所有持分という形で報います。
四半期別の自社株買い統計:2025年第1四半期が記録を更新
S&Pの公表シリーズで最大の四半期は2025年第1四半期2,934.5億ドルで、好調な決済とキャッシュフローが支出を押し上げました。
その後、企業は支出を抑制しました。第2四半期の支出は20.1%減の2,345.7億ドルに落ち込み、第3四半期には6.2%増の2,490.0億ドルとなりました。それでも2024年第3四半期の2,266億ドルは上回っています。
第1四半期の急増は、支出がいかに速く変化しうるかを示しています。自社株買いは利益、資金水準、市場環境に迅速に反応します。2025年第1四半期は2024年第1四半期を約24%上回り、勢いはすでに高まっていました。2024年第4四半期の2,432億ドルがすでに同年で最も強い四半期でした。
データセット内の7四半期の平均は約2,460億ドルで、それを大きく上回ったのは2025年第1四半期だけでした。
2017年以降の年間自社株買い統計
長期データは明確なステップアップを示しています。年間買戻し額は2017年に約5,190億ドルでしたが、2024年には約9,430億ドルに達しました。
2017年の米国法人税改正後、支出は急増し、2018年には8,060億ドルに達しました。その後、パンデミックにより2020年の支出は5,200億ドルに減少しました。企業は2021年に8,820億ドル、2022年に9,230億ドルで回復し、2023年には7,950億ドルに減少、2024暦年では年間記録の9,426億ドルを設定しました。その後、移動12か月合計は2025年中に1兆ドルを突破しました。
年間支出は2017年から2024年にかけて約82%増加しました。2021年から2024年までは7,950億ドルから9,430億ドルの範囲に収まり、これは2018年以前の水準を大きく上回っています。落ち込みも明らかです。2019年の支出は2018年より約10%低く、2023年は2022年を下回りました。
企業が資金を守る際に自社株買いは減少する
株式買戻しは景気循環的な性質を持ち、景気が悪化すると大きく減少する傾向があります。
金融危機が深刻化する直前の2007年第4四半期、S&P500構成企業は約1,417億ドルを支出しました。2009年第2四半期までに、四半期支出は242億ドルまで落ち込みました。これは80%を超える減少であり、2009年第2四半期は2007年第4四半期水準の約6分の1に相当します。信用市場が逼迫する中、企業は資金を保有することを選びました。これほど速く減少した企業予算は他にほとんどありません。
同じパターンが2020年にも現れました。年間買戻し額は2019年の7,287億ドルから2020年の5,198億ドルへ約29%減少しましたが、翌年にはほぼ8,820億ドルに回復しました。近年の記録的な合計は、環境が改善すれば企業がいかに速く買いに戻るかを示しています。
自社株買いの上位企業:Apple、Nvidia、Alphabet、Meta
合計額を牽引するのは少数の企業であり、Appleは他のどの企業よりも現代の自社株買い統計を形作ってきました。
Appleは2025年第3四半期に約204億ドル、2025年9月までの12か月間で967億ドルを自社株買いに支出しました。5年間では約4,680億ドル10年間では約7,550億ドルに上ります。当時のS&Pの歴史的ランキングで、過去最大の四半期買戻し上位20のうち19をAppleが占め、残り1つはMetaでした。
Nvidiaも今や主要な買い手です。2025年第3四半期に149億ドル、12か月間では518億ドルを支出し、前年の345億ドルから約50%増加しました。Alphabetは第3四半期の115億ドルを含め、12か月間で約558億ドルを支出しました。Metaは12か月間で442億ドル、第3四半期で85億ドルでした。
Apple、Nvidia、Alphabet、Metaの4社は2025年第3四半期に合計552億ドルを支出し、同四半期のS&P500の全買戻し額の22%以上を占めました。Appleの12か月間の合計はAlphabetの約1.7倍であり、そのキャッシュフローにより、事業投資、配当支払い、株式消却を同時に行えます。
セクター別の自社株買い統計
テクノロジーが注目を集めますが、金融企業も大口の買い手です。両セクターを合わせると全支出のほぼ半分を占めます。
情報技術セクターは2025年第3四半期に706億ドル(全体の28.4%)、12か月間では2,816億ドル(27.6%)を支出しました。金融企業は2025年第3四半期に653億ドルを支出し、前期比26.3%増、前年同期比48.2%増でした。12か月間では約2,186億ドルで、このうちJPMorganだけで276億ドルを支出しました。
この傾向は2026年にも続いています。Goldman Sachsは2026年第2四半期に約40億ドルの自社株を買い戻し、さらに13億6,000万ドルの配当を支払いました。
テクノロジーと金融を合わせた12か月間の支出は5,002億ドルで、1兆200億ドル全体の約49%に相当します。コミュニケーションサービスは1,461億ドルで3位、エネルギーは掲載された7セクターの中で最小の594億ドルでした。
自社株買いは少数の企業に集中している
何百もの企業が自社株買いを行っていますが、支出の大部分は少数のグループが占めています。上位20の買戻し企業が2025年第3四半期の買戻し額の49.5%を占めました。上位20社の歴史的平均は約47.8%で、パンデミック前は約44.5%と低い水準でした。
1兆ドルの見出しを読む際にこの点が重要です。S&P500の平均的な企業は毎四半期数十億ドルを支出しているわけではありません。
それでも、自社株買いは広く行われています。2025年第3四半期には387のS&P500構成企業が何らかの買戻しを報告し、333社が500万ドル以上を支出しました。2025年9月までの12か月間では436社が自社株を買い戻しました。株式買戻しはビッグテックに限らず、米国企業全体で標準的なツールです。言い換えれば、上位20社が全体の約半分を支出し、残りのインデックス構成銘柄が残りの半分を分け合っています。
自社株買いは株式数を減らすのか
必ずしもそうではありません。企業は発行済み株式数を大きく変えずに、数十億ドルを自社株買いに支出することがあります。
その理由は、企業が従業員報酬、ストックオプション、リストリックテッドストックユニット、買収などを通じて新株も発行しているためです。各買戻しの一部は、その新規発行を相殺するだけです。したがって、支出額と実際の株式数の減少は大きく異なることがあります。
2025年第3四半期に希釈後発行済株式数(EPS計算に使用される数値)を前年比4%以上削減したS&P500構成企業は17.1%だけでした。株式数が実際に減少すれば、利益が横ばいでもEPSは上昇します。利益が5%増加し株式数が3%減少すれば、EPSは約8%上昇しえます。これは企業が1株当たりの目標を達成する助けとなり、効果は実際のものです。残存株主は企業のより多くの持分を所有することになるためです。
有用な検証は2つの数字に注目します。支出されたドル額と、発行済み株式数の実際の減少です。
価格も依然として重要です。株式がその価値を下回る価格で買われれば、買戻しは価値を生み出します。価値100ドルの株式を70ドルで買えば残存株主は利益を得ますが、150ドルで買えば価値を毀損しかねません。
1%の買戻し税とその影響
インフレ削減法は、2022年12月31日以降に行われる自社株買いに対する連邦内国消費税を導入しました。この税は一般に、対象となる米国上場企業の純買戻し額の公正市場価値の1%です。
S&Pは2025年第3四半期の税負担を約22億5,000万ドルと推計し、S&P500の営業利益全体を0.36%押し下げました。2025年9月までの12か月間では、営業利益の約0.40%に相当しました。S&Pは、この税が買戻し行動を実質的に変えていないと結論付けており、税の導入以降の記録的な支出がその見解を裏付けています。企業はこれを小さなコストとして扱っているようです。
この税は純買戻し額に基づき、個人株主ではなく企業が支払います。1%という税率は、株式そのもののコストに比べれば小さいものです。100億ドルの買戻しには約1億ドルの税がかかります。
2026年の承認、買戻しインデックス、AI支出
2026年の新プログラムは、大型の自社株買いが続いていることを示しています。Nvidiaの取締役会は2026年9月に、さらに1,500億ドルの買戻し余力を承認し、利用可能な承認総額は約2,350億ドルとなりました。報道によると、これはS&P500構成企業の約84%の時価総額を上回る規模であり、今回の新たな承認自体がNvidiaの利用可能な承認総額の約64%に相当します。
General Motorsは2026年10月に200億ドルのプログラムを発表し、ビッグテック以外でも自社株買いが重要であることを示しました。GMのプログラムはより小規模ですが、テクノロジーセクター以外の企業としては大型です。これらは完了した買戻しではなく承認であり、企業は数年かけて執行することができます。
S&Pはまた、買戻し比率が最も高いS&P500銘柄100社を追跡するS&P 500 Buyback Indexを運用しています。2026年8月時点で、金融がインデックスの約30.1%、一般消費財が17.4情報技術が16.7%を占めました。上位組入れにはSalesforce、Gartner、Workday、Newmont、Adobe、Airbnb、主要製油会社などが含まれます。このインデックスは企業規模に対する買戻し額で順位を付けるため、最大の支出企業が常に上位に来るわけではありません。
未解決の課題の一つがAI支出です。テクノロジー企業はデータセンター、チップ、電力に多額の資金を投じている一方、多くが大規模な自社株買いプログラムも実施しています。強力なフリーキャッシュフローにより、Nvidia、Apple、Alphabet、Metaのような企業は当面、両立が可能です。ただし、AIコストが上昇し続ければ、買戻しに回せる資金が制約される可能性があります。
自社株買い統計のまとめ
自社株買いは米国市場における1兆ドル規模の存在です。S&P500構成企業は2024年に9,426億ドルを支出し、2025年第1四半期に四半期記録の2,935億ドルを設定、2025年9月までに移動12か月支出を1兆200億ドルに押し上げました。テクノロジーと金融企業がそのほぼ半分を占めています。
この活動は集中しています。Appleだけで12か月間に967億ドルを支出し、上位20社が2025年第3四半期の支出の49.5%を占めました。
見出しの数字には注意が必要です。1,000億ドルの承認は1,000億ドルの支出を意味せず、希釈後株式数を4%以上削減した企業は17.1%にとどまりました。自社株買いは自動的に良い悪いというものではなく、その価値は支払った価格、企業の財務状況、資金が他でより多くを稼げるかどうかによります。
自社株買いニュースを読む際、見出しの規模と実際の効果を区別するためのいくつかのチェックポイントがあります。
- その数字が承認額か完了済み支出かを確認する。
- 支出額だけでなく、株式数の減少に注目する。
- 支出が少数の企業にどれだけ集中しているかに注意する。
- 支払った価格と企業価値を比較する。
- フリーキャッシュフロー、負債、AI投資など資金の他の使い道を確認する。
明らかなのはその規模です。1兆ドル規模の年は、稀なことではなく一般的になる可能性があります。
出典
- S&P Dow Jones Indices: S&P 500 Q3 2025 Buybacks
- S&P Dow Jones Indices: S&P 500 Buyback Index
- S&P Dow Jones Indices: Historical Buyback Data
- Internal Revenue Service: Publication 510
- IRS: Final Regulations on Corporate Stock Repurchases
- Reuters: Nvidia Adds $150 Billion to Share Repurchase Program
- Reuters: General Motors Announces $20 Billion Buyback
- Goldman Sachs: Q2 2026 Form 10-Q

