S&P500統計2026:リターン、下落幅、主要データ
重要ポイント
- •S&P500は2026年10月12日に7,807.24で引け、0.06%の下落となり、52週間高値の7,844.52を約0.5%下回る水準にとどまった。
- •指数は2026年に価格ベースで14.05%、配当込みで15.08%上昇しており、2023年の26.29%、2024年の25.02%、2025年の17.88%というトータルリターンに続くもの。
- •1957年の開始以来、S&P500は年平均約10%のリターンを記録し、1926年から2025年の100暦年のうち74年でプラスとなった。
- •記録上最大のドローダウンは1929年から1932年にかけての約82%であり、2007年から2009年の金融危機では約49%の下落があり、回復には2012年8月までかかった。
- •Polymarketでは、トレーダーは12月末までにS&P500が8,000ドルに達する確率を58%、7,400ドルに触れる確率を60%と見ているが、取引量は約41万3,000ドルと市場は小さい。
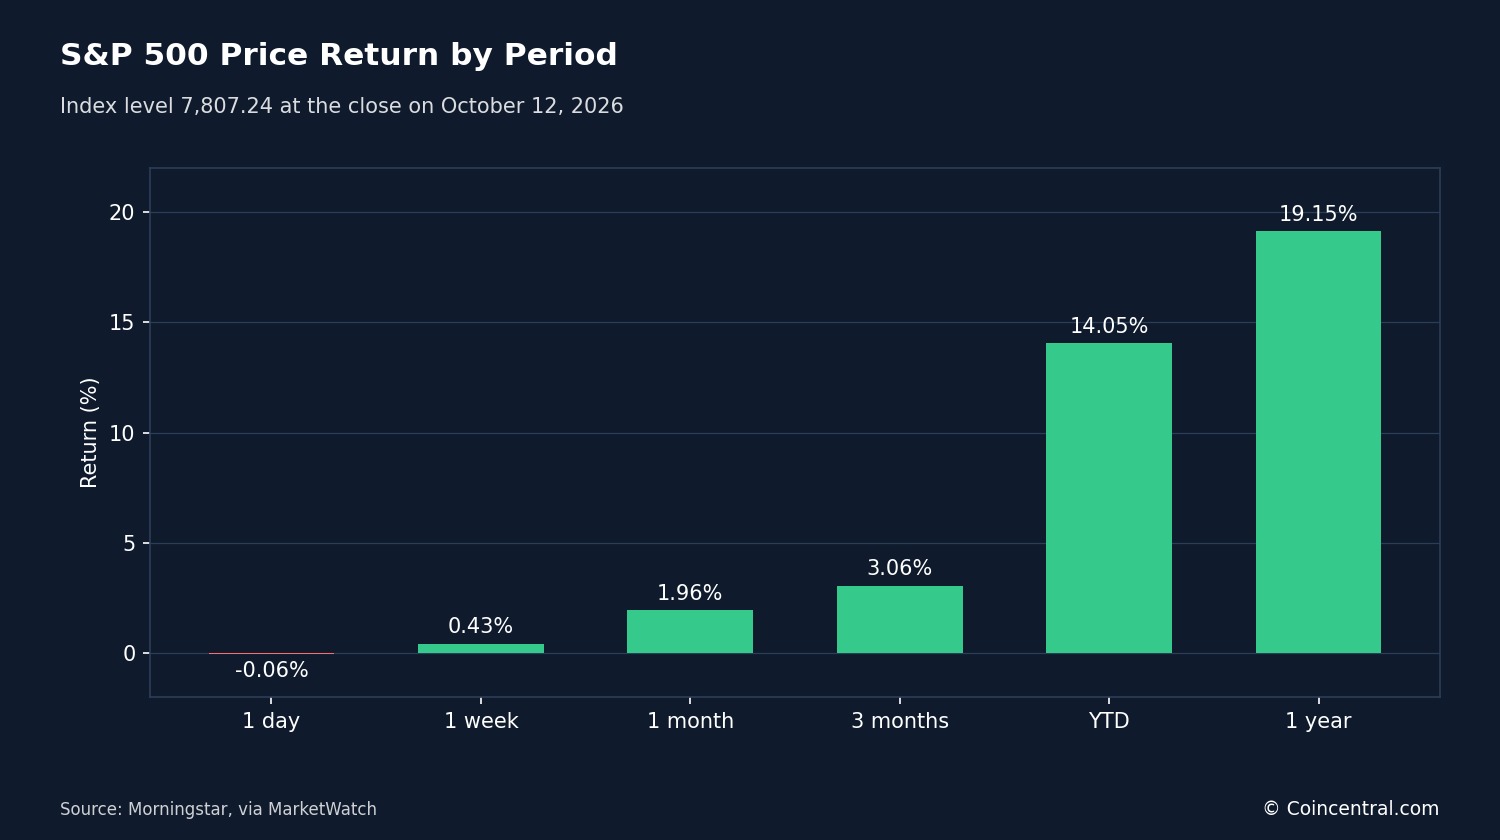
S&P500は2026年10月12日、7,807.24で取引を終えた。これは前日終値の7,811.54から4.30ポイント、0.06%の下落である。このベンチマーク指数は2026年に入り価格ベースで14.05%上昇し、過去12か月では19.15%の上昇となっている。以下の数値は、リターン、リスク、過去の市場急落、そして投資家が今後の動きに見込む確率に関する最新データをまとめたものである。
特記のない限り、数値は2026年10月12日または10月13日時点のもの。過去の実績は将来のリターンを予測するものではない。
主要データ一覧
- 最新終値:2026年10月12日、7,807.24
- 52週間レンジ:6,316.91~7,844.52
- 年初来:価格リターン14.05%、トータルリターン15.08%
- 1957年以来の年平均リターン:約10%
- 1926年から2025年のプラス暦年:100年中74年(トータルリターン)
- 記録上最大の下落:約82%(1929年~1932年)
S&P500の現在:価格と短期パフォーマンス
指数は10月12日に7,813.04で寄り付き、7,796.94から7,821.67のレンジで推移した後、7,807.24で引けた。このわずかな下落となった日は、ダウ工業株平均が0.38%上昇し、ナスダック総合指数が0.44%下落した。
S&P500は52週間高値の7,844.52に近い水準にあり、この高値は最新終値を約0.5%上回る。また、52週間安値の6,316.91からは約23.6%上昇している。
より長い期間では強い数値を示している。1年間の価格リターンは19.15%、3年年換算リターンは21.53%。5年年換算はそれより低い12.41%、10年では13.82%である。
データ提供各社の短期数値には多少の差がある。MarketWatchの主要データパネルは1か月で2.46%、3か月で3.88%、1年で17.32%の上昇を示している。同じページのモーニングスターの表では、同期間について1.96%、3.06%、19.15%となっている。この差は、各期間の算定に用いられた日付によるものとみられるn
これらはすべて価格リターンである。価格指数は配当を含まないため、トータルリターンはより高くなる。10月12日時点の2026年トータルリターンは15.08%で、価格のみの14.05%と比較される。モーニングスターの10年成長チャートでは、価格ベースで1万ドルが38,197ドルに成長しており、これは初期額の約4倍に相当する。
S&P500は1957年3月4日に開始された。NYSEまたはナスダックに上場する米国の大型企業500社で構成され、S&Pダウ・ジョーンズ・インデックスによると、米国市場の取扱可能な時価総額の約80%をカバーしている。この広範な構成ゆえに、この指数は米国株式市場の代名詞として広く扱われ、その平均リターンは株式市場全体のリターンとして最もよく引用される数値となっている。
指数の構成銘柄は時間とともに変化する。10月1日、S&Pダウ・ジョーンズ・インデックスは、VylorがS&P500に採用され、Twilioが今後採用されることを発表した。Vylorは10月12日に3.75%上昇し、75.89ドルで引けた。同日、指数提供元は香港取引所とともに「S&P500 & HKEX Tech 100 Index」を開始した。南アフリカや韓国に上場するETFを含め、この指数に連動する商品は多数存在する。
決算シーズンも足元の状況に影響を与えている。バロンズは10月12日、ウォール街が第3四半期決算に異常に楽観的だとする見出しを掲載した。また別の記事では、特にAI関連株にとって高い賭けとなる決算シーズンだとしている。
S&P500の期間別平均リターン
フィデリティによれば、S&P500の1957年以来の年平均リターンは約10%である。2025年12月までの過去40年間の平均は11.5%だった。この数値は株式市場リターンの大まかな目安として広く使われているが、結果は選択する期間によって異なる。この平均は長期的な平滑化された数値であり、その背景にある個々の年は以下の年別記録が示すとおり、はるかに大きく変動している。
2016年1月から2025年12月までの過去10年間は年平均14.8%、過去5年間の平均は14.4%だった。20年の期間には、大恐慌以来最悪の景気後退につながった2007年の住宅危機が含まれ、30年の期間にはITバブル崩壊が含まれる。それでも両期間とも年平均10%前後またはそれ以上で終わっている。
欧州の投資プラットフォームCurvoは、1992年2月から2026年8月までの年平均成長率を10.96%と報告している。その短期間の数値はフィデリティの数値に近いが同一ではなく、終了日や計算方法の違いがこの差の大半を説明している。
投資家は指数そのものを直接購入できない。連動するファンドを購入することになる。フィデリティは自社の500インデックス・ファンド(FXAIX)の経費率を0.015%、つまり1万ドルあたり年1.50ドルとしている。モーニングスターは2024年の米国パッシブ株式ファンドの平均経費率を0.08%としている。インデックスファンドは通常、アクティブ運用のファより低コストである。
S&P500の年別リターン
Slickchartsは1926年までの指数のトータルリターンをリストしている。当時は90銘柄で構成され、1957年に500銘柄へと拡大した。これらのリターンには配当再投資が含まれる。
1926年から2025年の暦年を数えると、指数は74年で上昇し、26年で下落した。この100年間の年別リターンの単純平均は12.3%である。10%以上の上昇年は60年、10%以上の下落年は12年ある。
直近3つの満了年は堅調だった。指数は2023年に26.29%、2024年に25.02%、2025年に17.88%のリターンを記録し、2026年のトータルリターンは10月12日時点で15.08%となっている。
直近10年の満了年のうち、下落で終わったのはわずか2年である。2018年の-4.38%と2022年の-18.11%で、2022年の下落は2008年以来最大の年間損失だった。
良い年は連続して訪れることが多い。指数は1995年から1999年まで5年連続で上昇し、毎年21.04%から37.58%の上昇を記録した後、2000年から2002年まで3年連続で下落した。この期間は1939年から1941年以来最長の連続下落である。Slickchartsの表で最長の連続下落は1929年から1932年の4年間である。
配当は2016年から2025年の年別リターンに1.33~2.61ポイントを上乗せしており、最も寄与したのは2019年、最も少なかったのは2022年だった。長期間では、この差は大きく積み重なる。1950年代は表の中で最も強い10年間で20.8%、次いで1990年代が19.0%だった。2000年代は1.2%で最も弱く、この10年にはITバブル崩壊と2008年の37.00%の損失が含まれていた。
S&P500の上昇頻度と変動幅
Curvoによると、1993年から2025年の33年のうち27年で指数はプラスリターンを記録した。これは年数の82%にあたる。月次では、1992年から2026年の414か月のうち275か月で上昇しており、66%にあたる。約3か月に1か月は下落月となるため、上昇局面でも単月の損失は珍しくない。1年単位では損失はより少ない。
期間が長くなるほど確率は向上する。Curvoによれば、月次リターンは66%、年次リターンは82%の確率でプラスとなり、フィデリティの表にある20年および30年の平均はすべて10%を上回っている。
Curvoはまた、最良の暦年として1995年の37.6%、1997年の33.4%、2013年の32.4%を挙げている。最悪の年は2008年の-37.0%、2002年の-22.1%、2022年の-18.1%である。
標準偏差はリターンが平均からどの程度乖離するかを示す。14.63%という数値は、年次リターンが長期的な水準を大きく上回ったり下回ったりすることが多いことを意味する。シャープレシオはリターンをこのリスクと比較したもので、数値が高いほど良い。バリュー・アット・リスクは95%の信頼水準における最大の1年間の損失を推定するもので、Curvoの推定値は12.5%である。そのデータにはこれを超える損失を出した年が3つある:2008年、2002年、2022年である。Curvoは、この手法は正規のリターンを前提としているが現実の市場はそうではないこと、またこの指標は95%水準を超える損失については何も語らないと指摘している。
Cboeボラティリティ指数(VIX)、すなわち予想変動幅の一般的な指標は、10月12日時点で1545だった。当日は1.58%上昇した。MarketWatchはその日の見出しで、オプション・トレーダーが今月後半からの変動拡大を予想していると伝えた。
S&P500のドローダウン統計
ドローダウンとは、投資が過去の高値からどれだけ下落したかを示すものである。指数が新高値を付けるとゼロに戻る。20%以上の下落は通常ベア市場と呼ばれ、10%から20%の下落は調整(コレクション)と呼ばれる。この尺度で見ると、現在の市場は高値をわずかに下回るだけである。最新終値は52週間高値の7,844.52を約0.5%下回っている。
DQYDJはロバート・シラーの月次データを用いて1871年までのドローダウンを追跡しており、数値は配当再投資を含むトータルリターンに基づく。4つの深刻な局面が際立っている。
大恐慌時の下落は記録上最も深い。配当を再投資しても指数は約82%下落し、トータルリターンで新高値に達するまで15年以上かかった。配当を含めなければ、回復は1954年9月までかかった。
1973年から1974年の下落は約39%と浅かった。高配当利回りに支えられ、名目ベースでの回復は比較的早かったが、インフレ調整後では損害ははるかに大きかった。ITバブル崩壊では投資家は6年余りの間、含み損を抱えた。金融危機はデータセットで2番目に深い下落で約49%であり、新高値への回復には2012年8月までかかった。
Curvoは異なる手法を用いているため異なる数値を報告している。最長のドローダウンは2000年8月から2006年10月までの6年2か月で、安値は-44.7%。最深のドローダウンは2007年10月から2012年3月まで続き、安値は-50.9%だった。
2020年の新型コロナによる下落は急速だった。日次終値ベースで下落率は約34%に達し、2月の高値、3月の安値、8月の新高値はすべて6か月以内に起こった。DQYDJは、月次平均は2020年や1987年の暴落のような急激な下落を隠してしまうと警告している。日次チャートではより深い安値が示され、月次の見方では投資家がその瞬間に感じた実感を過小評価してしまう。
配当もこの見方を変える。DQYDJによれば、配当はドローダウンの深さを緩和し、新高値に達するまでの時間を短縮する。価格のみとトータルリターンの回復の差は、最も長い局面で最も大きくなる。
S&P500と他指数・市場の動きとの比較
フィデリティは2016年1月から2025年12月までの米国主要3指数を比較した。ダウ工業株平均は年平均13.1%、S&P500は14.8%、ナスダック総合指数は17.7%のリターンだった。S&P500は中間に位置した。S&P500は500社で構成されるのに対し、ダウは30社、ナスダック総合指数はナスダック取引所上場銘柄をカバーする。
10月12日はテック株が市場の重しとなった。ナスダック100は0.71%下落し、主要指数の中で最大の下落率となった。ダウは他セクターが持ちこたえるなか上昇した。中小型株を追跡するラッセル2000は0.45%下落し、2,794.48で引けた。バロンズはその日、AIが小型株がガキャップ・テックのライバルに打ち勝つ助けになりうると論じた記事を掲載した。これは分析であり、データポイントではない。
海外市場はまちまちだった。日本の日経平均は1.82%下落した一方、インドのBSEセンセックスは1.54%上昇した。カナダのS&P/TSX総合指数は1.48%上昇し、ロンドンのFTSE100は0.64%上昇した。
12月までのS&P500予測市場オッズ
MarketWatchは、12月末までにS&P500がどの水準に達するかを問うPolymarketのマーケットを掲載している。トレーダーは、その水準に達した場合に1ドルを支払う「イエス」株を購入する。1株の価格は市場が見込む確率の推定値と読むことができる。
市場は、最新終値より約2.5%高い8,000ドルへの上昇に58%の価格をつけ、約5.2%低い7,400ドルへの下落に60%の価格をつけている。どちらも起こりうる。なぜなら、問いは指数がその水準に一時でも触れるかどうかだからであり、これが価格の合計が100%にならない理由のひとつである。これらは予測ではなく、取引量は413,143ドルと市場は小さい。ページの見出しには価格履歴と異なる割合、例えば7,400ドル下落で37%などが表示されており、読者は数値を注意深く扱うべきである。
価格履歴はオッズがどれほど速く動くかを示している。7,400ドルへの下落の「イエス」価格は10月9日の朝に34%付近にあったが、その日の午後に62%へ跳ね上がり、以来60%付近を保っている。急落には低い価格がついている。5,200ドルへの下落は2.7%、4,500ドルへの下落は2.3%で取引され、1万ドルへの上昇は3.35%である。この市場は12月末まで継続するため、これらのオッズは新しい情報とともに再評価され続けるだろう。今月後半の決算シーズンとオプション市場の変動拡大への期待が、暦上最も近い注目点である。
S&P500統計が示すもの
S&P500は長期的に年平均約10%の上昇を重ねており、近年の数十年はそれを上回っている。1926年以来、おおむね4暦年中3年で上昇してきたが、上昇は不均等な歩みで訪れている。
損失もその記録の一部である。指数は1929年から1932年にかけて約82%、2007年から2009年にかけて約49%下落し、回復には局面に応じて2年から15年を要した。指数は現在、1年間で19.15%の上昇を経て52週間高値近くにあり、短期の予測市場オッズは、トレーダーが12月までに両方向の動きを想定していることを示している。これらのデータのいずれも、次に何が起こるかを予測するものではない。
本記事は情報提供のみを目的としており、投資助言ではない。
出典
- FRED: S&P 500 (SP500)、セントルイス連邦準備銀行
- MarketWatch: S&P 500 Index (SPX) Overview
- Fidelity Learn: S&P 500の平均リターンとは?
- S&P Dow Jones Indices: S&P 500
- Curvo: S&P 500指数の過去のパフォーマンス
- Slickcharts: S&P 500の年別トータルリターン
- DQYDJ: S&P 500のドローダウン履歴
本記事は最初にCoinCentralで公開されました。

