SolanaのRWAと決済の成長、取引・発行体・インフラに集中
重要ポイント
- •Solanaは、Alliumが追跡したRWAスポット取引高460億ドルのうち147億ドルを処理し、ドル建て取引高の32%、取引件数の47%を占めた。
- •SolanaのRWA活動は頻繁で小規模な取引に支えられており、取引中央値は29ドル、トレーダー1人当たりの取引回数は114回だったのに対し、他のネットワークではそれぞれ70ドル、63回だった。
- •xStocksはSolanaの30日間のトークン化株式DEX取引高の60.8%を生み出し、Raydiumの集中流動性プールは69.4%を処理した。
- •Solanaは報告されたx402の取引件数と取引高で2週連続首位となったが、Artemisは過去のx402決済の86%が不正に水増しされたか、経済的実態を伴わないものだったと推定している。
- •フランクフルトとアムステルダムはSolanaのリーダースロットの54.7%を合わせて占め、インフラは地域的な接続障害やホスティング障害に対する相関したリスクにさらされている。
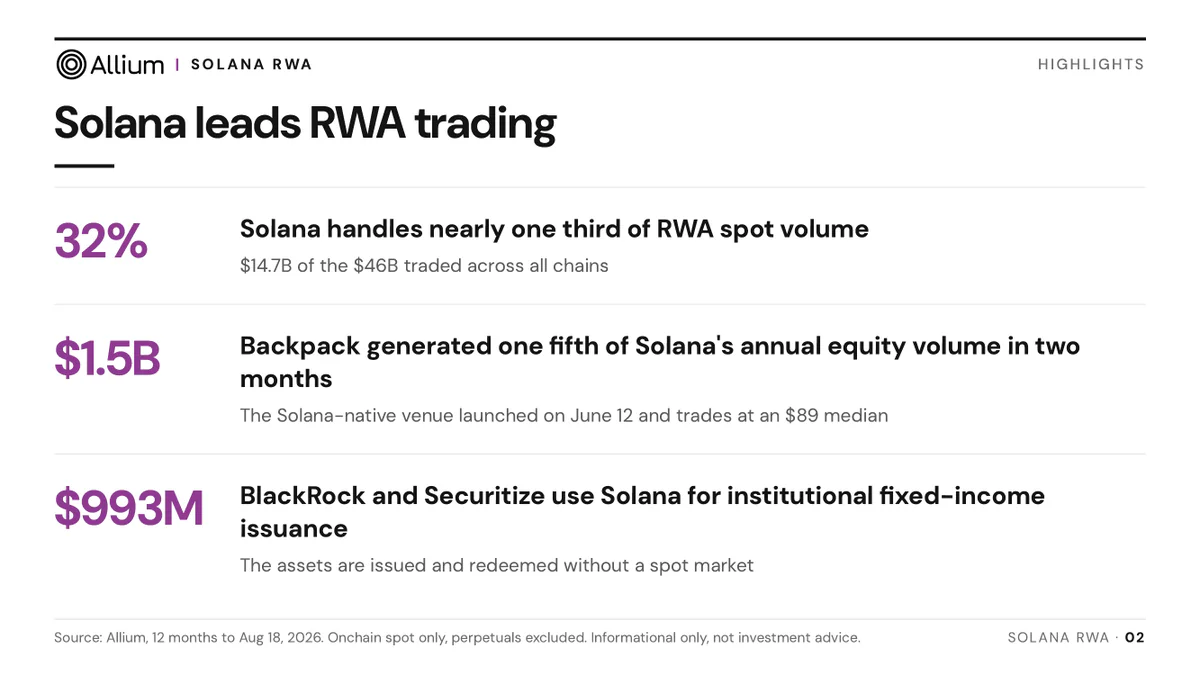
Solanaは、2026年8月18日までの12カ月間に、Alliumが調査したネットワーク全体の実物資産(RWA)スポット取引高の32%を処理した一方、発行済みRWA価値に占める割合は12%にとどまった。
Alliumのレポートによると、Solanaは24チェーンで記録された総額460億ドルのオンチェーンRWAスポット取引高のうち、147億ドルを処理した。ネットワークはドル建て取引高の32%、取引件数の47%を占めた。
Solanaの取引シェアと発行済み価値のシェアの違いは、同ネットワークの優位性が保有されているトークン化資産の量よりも、取引の回転率によって生じていたことを示している。Alliumは、この差の一因として、頻繁で比較的小規模な取引を挙げた。SolanaにおけるRWA取引の中央値は29ドルで、他のネットワークでは70ドルだった。Solanaの37万4,000人のトレーダーは1人当たり平均114回取引したのに対し、他のネットワークでは63回だった。
トークン化株式は、Solanaの年間RWA取引高の82億ドルを占めた。Alliumによると、これらの取引の63%は米国の取引所営業時間外に行われており、従来の市場が閉まっている時間帯に相当な活動が発生していたことを示している。
年間データは、特定の資産クラス内にも集中があることを示した。Solanaは、ネットワーク全体で測定された債券など固定利付商品の取引高のうち、54億ドル、74%を処理した。ただし、そのシェアのほぼすべては、2つのプライベートクレジット発行体によるものだった。プライベートファンド部門では、単一の再保険商品がAlliumの測定したオンチェーン取引高の52%を生み出した。
異なるデータセットは異なる市場シェアを示す
Token Terminalの別のデータセットによると、Solanaのトークン化株式の分散型取引所(DEX)取引高は、直近30日間で8億730万ドルだった。これは6チェーンで記録された総額88億ドルの9.1%に相当する。
この数字は、Token TerminalがXに投稿した内容で公表された。
Solana accounted for $807.3M, or 9.1%, of tokenized stock DEX volume over the past 30d
Within Solana, the leaders were:
Reference stock: ETF ($165.3M)
Asset: SPYx ($145.4M)
Issuer: xStocks ($490.7M)
Venue: Raydium CLMM ($560.4M)
— Token Terminal 📊 (@tokenterminal) September 9, 2026
9.1%という数字は、Alliumが示した32%のシェアと矛盾しない。Alliumは株式、固定利付商品、プライベートファンド、コモディティを含む6つのRWA分類を12カ月間にわたって調査した。一方、Token Terminalが測定したのは、1カ月間にDEXで取引されたトークン化株式のみだった。そのため、対象期間は30日間から2026年8月18日までの12カ月間まで異なっている。
1つの発行体と1つの取引所がSolanaの株式取引高の大部分を占める
Solana内では、xStocksが30日間のトークン化株式DEX取引高の4億9,070万ドル、60.8%を生み出した。Raydiumの集中流動性プールは5億6,040万ドルを処理し、全体の69.4%に相当した。
これらの割合は異なる市場階層を示しているため、合算することはできない。xStocksは発行体であり、Raydiumは取引所だからだ。
xStocksの上場銘柄、償還条件、インセンティブが変更されれば、取引可能な商品が減少する可能性がある。Raydiumでは、コントラクト上のインシデントや主要な流動性提供者の撤退によって流動性が低下し、スプレッドが拡大する可能性がある。
データが示しているのは、コンセンサスの失敗ではなく、商業面での集中である。xStocksまたはRaydiumのいずれかに重大な変化が生じれば、取引高は急減したり、別の場所へ移動したりする可能性がある。
x402が決済のユースケースを追加
トークン化株式に加え、Solanaはx402を通じて、アプリケーション・プログラミング・インターフェース(API)やその他のオンラインサービスの決済処理を巡って競争している。
x402のドキュメントによると、この仕組みはAPIやデジタルサービスがHTTPリクエスト内でステーブルコインによる支払いを要求できるオープンプロトコルである。個人、アプリケーション、ソフトウェアエージェントは、従来型のチェックアウト手続きを完了せずに、データ、コンピューティングリソース、その他のオンラインサービスの料金を支払える。
Solanaは、SolanaがXで共有したArtemisのチャートによると、2週連続でx402の取引件数と取引高の首位となった。
上記のRWA比較とは異なり、x402の活動は、発行済みトークン化資産の価値ではなく、決済の取引件数と取引高によって報告されている。そのため、両データセットはネットワーク利用の異なる形態を示しており、単一の普及指標にまとめるべきではない。
x402の決済はステーブルコインで行われるため、SOLの直接購入を意味しない。Solanaのネイティブトークンとの関係は、主に決済処理に使用されるブロックスペースと取引手数料を通じたものだ。
取引件数には追加の精査が必要だ。2026年1月、Artemisは改訂後の手法に基づき、Solanaの過去のx402決済の86%が、不正に水増しされたもの、または経済的実態を伴わないものだったと推定した。以前の数字は、ミームコインの送金や活動ランキングを上げようとする試みによって膨らんでいた。
この推定は過去のデータに適用されたものだ。したがって、9月のランキングは報告された活動における現在の首位を示すものではあるが、それだけで成熟した商業市場の存在を証明するものではない。継続的な買い手、適格な売り手、持続的な決済価値があれば、別の週間取引記録よりも有機的な利用の強い証拠となる。これらの指標は、有用なサービスへの決済と、テスト、ファーミング、ランキング競争を区別するのに役立つ可能性がある。
フランクフルトとアムステルダムがリーダースロットの半分超を占める
Solanaの取引を処理するバリデーターインフラにも、別の集中が見られる。GlassnodeがXに投稿した内容によると、エポック1030におけるSolanaのリーダースロットの35.3%がフランクフルト、19.4%がアムステルダムにあった。両都市を合わせると、リーダースロットの約54.7%を占めた。
Glassnodeはまた、675人のバリデーターのうち310人が両都市に所在していたと報告した。これはバリデーター数の46%、アクティブステークの53%に相当する。同じスナップショットでは、欧州がリーダースロットの72.9%を占めた。
リーダースロットのシェアは、予定されたブロック生成機会がどこに存在するかを示すものであり、誰がバリデーターを管理しているかを示すものではない。独立した運営者が同じ都市のインフラを利用することもあるため、これらの数字から共通の所有権があるとは判断できない。ただし、接続障害、ホスティング障害、地域的な規制措置に対する相関したエクスポージャーは示している。
バリデーターが移転したり、ネットワークを離れたり、委任されたステークの量が変化したりすれば、分布はエポック間で変わる可能性がある。これらの数字は、ブロック生成の恒久的な配分ではなく、9月8日時点のスナップショットを示している。
接続性へのインセンティブが地理的集中を説明する
フランクフルトとアムステルダムは主要な接続ハブであり、バリデーターやレイテンシーに敏感なトレーダーにとって魅力的な立地となっている。物理的な近接性によって、現在のブロック生成者に取引を送るのに必要な時間が短縮され、マーケットメーカー、裁定取引システム、清算ボットの執行が改善する可能性がある。
低レイテンシーを巡る競争は、運営者に同じ接続性の高いインフラを利用するよう促す可能性がある。こうした環境の維持には、ホスティング、接続、ハードウェアのコストもかかる。そのため、バリデーター報酬の変更は、主要な接続ハブでインフラを運用することを正当化できる運営者に影響を与える可能性がある。
Coindooは以前、記録的なSolana手数料とバリデーター報酬の削減案がどのように同時に発生したかを別の記事で検証した。現在の地理データからは、こうした提案がフランクフルトとアムステルダムの集中に寄与したかどうかは分からない。
トークン化株式については、市場全体を縮小させることなく競合する発行体や取引所が取引高を獲得すれば、集中度は低下する。取引の減少だけを原因とするxStocksまたはRaydiumのシェア低下は、普及の拡大を示すものではない。
インフラの段階では、フランクフルトとアムステルダム以外でステークとリーダースロットのシェアが拡大することが、分布の広がりを示す最も明確な兆候となる。別の地域での拡大によって集中度が低下すれば分散性は強まるが、バリデーターの離脱によってシェアが低下した場合はそうならない。
この記事は情報提供のみを目的としており、金融助言を構成するものではない。
出典: https://coindoo.com/solana-rwa-payments-frowth-concetration-problem/
