雇用統計はわずか2.9万件増と今年最も低水準、FRBの利上げ見送りが有力に
重要ポイント
- •9月の非農業部門雇用者数はわずか2.9万人増と、8.9万人増という市場コンセンサス予想を大きく下回り、今年最も遅い月次雇用ペースとなった。
- •失業率は4.1%から4.2%に上昇し、7月と8月の雇用者数は合計6万人分下方修正された。
- •CME FedWatchツールは、10月のFRB利上げ確率が約23%まで低下したことを示したが、ダラス連銀のロリー・ローガン総裁は金利が少なくともあと50ベーシスポイント上昇する必要があると示唆した。
- •10年国債利回りは2002年以来の高水準に達し、30年債は2002年5月以来の水準に達した。一方、G7諸国が戦略備蓄から最大1億バレルの放出を約束したことで、北海ブレント原油は週間で4.4%下落した。
- •ナイキは売上予想未達と追加人員削減の発表で3.6%下落した一方、テスラは第3四半期販売台数が486,532台と約462,000台のコンセンサス予想を上回り、4.7%上昇した。
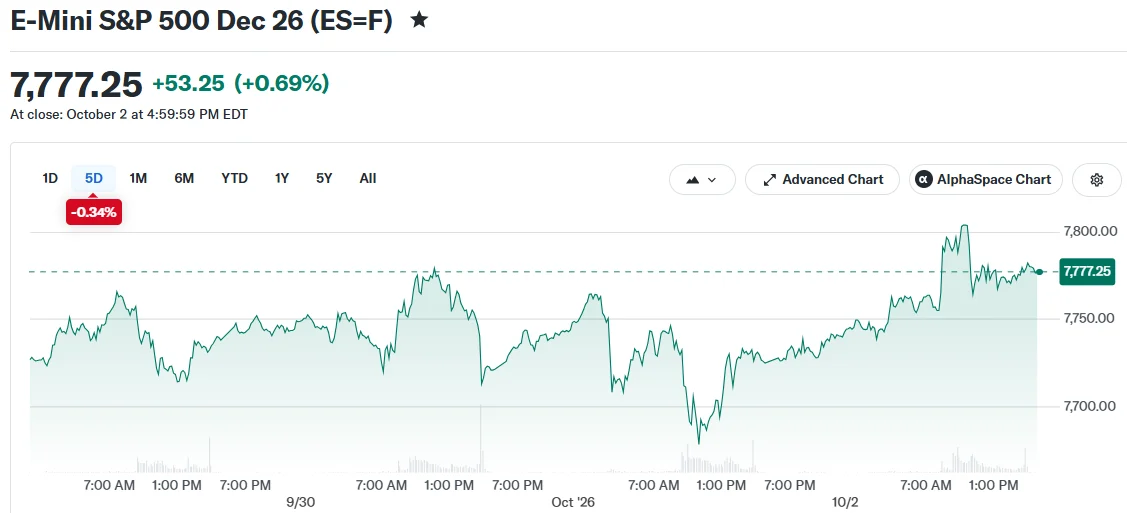
ウォール街は、9月雇用統計がエコノミストの予想をはるかに下回る雇用の減速を示したことを受けて、変動の激しい1週間を締めくくり、金曜日の取引をプラス圏で終えた。S&P500は0.8%上昇し、ナスダック総合は1.2%急騰して一時自己新最高値を更新した。ダウ工業株30種平均は0.5%上昇した。ただし、週全体では、ナスダックだけが主要株価指数で上昇して終えた。市場にとって経済指標は、その内容だけでなく政策への示唆の面でも重要である。期待される金利の軌道は借入コストや株式評価に直接反映されるからだ。
雇用統計は、個別株や商品の大きな動きもあったこの日の取引の中心となった。ナイキは四半期決算の失望と慎重な業績見通しを受けて3.6%下落し、一方テスラは予想を上回る販売台数を受けて4.7%上昇した。今週は長期国債利回りの上昇が続き、10年債と30年債は2000年代初頭以来の水準に達した。また、G7諸国が計1億バレルの緊急備蓄放出を約束したことを受け、原油価格は下落した。
雇用統計は予想を下回る
金曜日の株高は、失望内容の9月労働市場統計の発表を受けたもの。米労働統計局によると、非農業部門雇用者数は今月わずか2.9万人増にとどまり、8.9万人増という市場コンセンサス予想を大幅に下回った。この数値は最も遅い月次雇用ペースであり、1月以来最も低い月次雇用創出となった。月次雇用統計は米国の雇用を幅広くとらえる定期レポートであり、完全雇用と物価安定という二つの mandate のもとでFRBが政策を決定する際に重視する主要なインプットの一つである。
続報:米国経済は9月に+2.9万件の雇用を追加、+8.9万件の予想を大きく下回った。失業率は4.2%に上昇し、4.1%の予想を上回った。8月の雇用者数も-2.9万件に下方修正された。これは2026年で3番目に弱い雇用統計となる。
— The Kobeissi Letter (@KobeissiLetter) 2026年10月2日
前月分の下方修正は、さらに弱い状況を示した。7月と8月の数値は合計で6万人分下方修正された。一方、失業率は前月の4.1%から4.2%に上昇した。
賃金の伸びも鈍化した。平均時給は前月比0.1%、前年同期比3%の上昇にとどまり、2021年5月以来最も遅い年間上昇率となった。
市場参加者は、この見劣りする雇用データを、FRBが来る10月の会合で現行の政策スタンスを維持する可能性を示すものと受け止めた。CME FedWatchツールは、10月の利上げ確率が約23%まで低下したことを示した。このツールは、トレーダーが短期金利の軌道にポジションを取るフェッドファンド先物の価格から確率を算出している。
ただし、FRBの一部の政策当局者は、粘着質なインフレと闘うために追加的な金融引き締めが必要になる可能性があることを示唆している。ダラス連銀のロリー・ローガン総裁は、金利が少なくともあと50ベーシスポイント上昇する必要があるかもしれないと述べた。
国債市場は金利観測と逆行
利上げ確率が低下する中、債券市場は週を通して下落を続けた。デュレーションの長い国債の利回りは上昇を延ばし、指標である10年債は2002年以来の高水準の利回りに達し、30年債は2002年5月以来の水準に達した。長期国債利回りは金融システム全体の基準金利として機能し、住宅ローンや企業の借入金利の設定を支えており、そのため数十年ぶりの高水準への上昇は債券市場にとどまらず幅広い注目を集めている。
市場観測筋は、利回りの上昇をいくつかの要因が重なったものだとした。要因としては、拡大する連邦債務、人工知能インフラ投資を賄うための大規模な企業借入、そして続くインフレ懸念が挙げられた。
原油価格は逆の動きを見せ。5日間で北海ブレント原油は4.4%下落し、ウエスト・テキサス・インターミディエート(WTI)は3.2%下落した。エネルギー市場の下落は、G7諸国が戦略石油備蓄から最大1億バレルを投入する方針を発表したことを受けたもの。この協調行動は、国際エネルギー市場への圧力を和らげることを目的としている。戦略備蓄は市場の混乱時に備えて政府が保有する在庫であり、世界の供給を補うために協調的な取り崩しが過去に行われたことがある。
個別株の動き:ナイキとテスラ
ナイキ株は、スポーツ用品大手の直近四半期決算が売上予想を下回ったことを受けて3.6%下落した。経営陣は来年度についても控えめな見通しを示した。同社は追加の人員削減と海外事業の再編を行う意向を発表した。ナイキは激化する競争圧力と中国市場での需要低迷に直面しており、中国は同社にとって長らく最重要の海外市場の一つである。
テスラ株は大幅に上昇し、4.7%高となった。電気自動車大手は第3四半期の販売台数が486,532台と、約462,000台という市場コンセンサス予想を上回ったと発表した。販売台数は同社の顧客需要を示す主要指標であり、自動車業界で最も注目される指標の一つである。
今後の注目点
今後はインフレ指標に注目が集まる。消費者物価指数と生産者物価指数の発表はそれぞれ10月14日と10月15日に予定されている。FRBの次回金融政策発表は10月28日に設定されている。いずれのインフレ指標も中央銀行の決定に先立って発表され、市場にとってデータの多い時期を締めくくることになる。

