米国太陽光製造業の拡大:SEG Solarの躍進から学べること
重要ポイント
- •SEG Solarは現在、テキサス州ヒューストンとトンボールの両拠点で合計約6GWの米国モジュール組立能力を保有しており、わずか2年で小規模基盤から拡大した。
- •2025年、SEG Solarは米国内で1GW超のシリコン系太陽光PVモジュールを生産した6社のうちの1社だった。
- •ヒューストンとトンボール両拠点の工場への直接資本支出は、2026年末までに1億〜1.5億ドルに達するとみられ、比較的高効率な資本投入である。
- •2026年末までに、SEG Solarは有効なシリコン系モジュール能力5GW超を保有する米国5社のうちの1社になると予想される。
- •同社は国内セル製造、HJT専用モジュール能力、より広範な統合型米国プラットフォームなどの選択肢を検討しており、最近のセクション232条の裁定が判断に影響を与える。
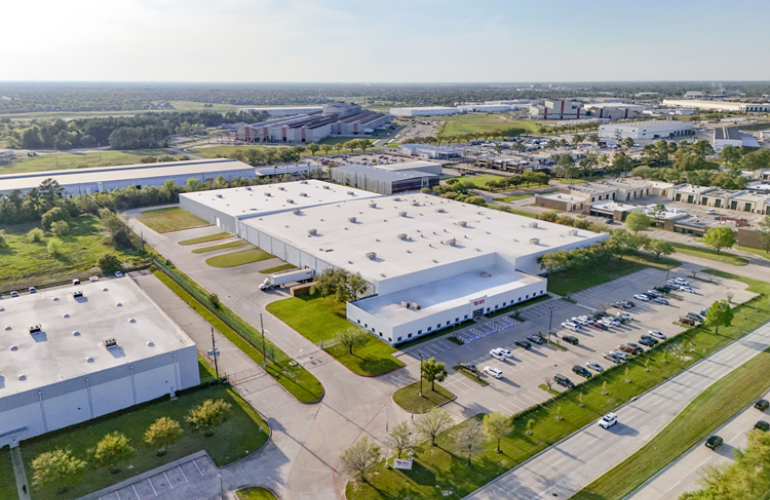
最近、SEG Solarの2番目のモジュール工場の開所式(テキサス州トンボール)に出席した機会に、米国太陽光産業で最も存在感を示す企業の一角となった同社を詳しく見てみることにした。SEG Solarは、2022年のインフレ抑制法(IRA)が刺激した製造投資サイクルの初期段階を迅速に進めた。同法の国内製造インセンティブ、とりわけセクション45X先端製造生産税額控除が、米国内太陽光工場計画の発表ラッシュを引き起こしたのだ。
SEG Solarは現在、テキサス州のヒューストンとトンボールの両拠点で合計約6GWの米国モジュール組立能力を保有しており、小規模な国内製造基盤から、わずか2年で米国最大級のシリコン系モジュールメーカーの一社へと躍進した。
生産能力の発表自体も注目を集めてきたが、SEG Solarの効率的な資本投入と、業界内での高い可視性の維持こそ、貿易政策やインセンティブ制度の変化を依然として消化しつつある業界にとって、より示唆的な点だろう。
発表から実行へ
IRA成立後には、米国モジュール工場の発表が長いリストとなって積み上がった。しかし数年経った今、計画を実際の複数ギガワット級製造体制へと転換できた企業はごく一部にとどまる。このギャップは、IRA後の建設ラッシュを特徴づけるものとなっている。
SEG Solarのヒューストン郊外にある2GWのモジュール工場は、同社初の米国製造施設への投資として2024年に開設された。注目すべきは、SEG SolarがIRA拡張サイクルが本格化する前に、現在の米国本社体制をすでに確立していた点だ。その時点で同社は、貿易ルールの変化によって常に形を変えてきたグローバルな太陽光製造業界での豊富な経験も有していた。
2024年8月、SEG Solarは25万平方フィートのヒューストン拠点を開設。年産2GWのモジュール能力は約12ヶ月で量産立ち上げに到達した。2025年には、SEG Solarは米国内で1GW超のシリコン系太陽光PVモジュールを生産した、わずか6社のうちの1社となった。
IRA後の投資プール全体との対比はさらに際立つ。米国市場に早期に参入した複数ギガワット級の企業の一部――最大級のアジア系PVメーカーも含まれる――は、その後、新しい所有権関連基準への対応として工場を売却したり米国事業を再編したりした。対照的にSEG Solarは、トンボールに2番目のモジュール組立工場を建設してさらに拡大した。2025年末時点で、同社の累計グローバルモジュール出荷量は約7.5GWに達し、この成長の主な牽引役は米国モジュール事業であった。
製造スケールへの効率的な道筋
SEG Solarの2GWから6GWへの道のりは、極めて効率的な工展開手法を示している。ヒューストン拠点は約25万平方フィート、新トンボール工場は約50万平方フィートで、さらに4GWの銘板容量を追加する。両拠点とも従来型の工業スペースを実務的に活用し、投資をモジュール製造に必要なインフラと生産設備に集中させている。
2026年、SEG Solarはトンボールに2番目のモジュール工場(今回の能力は4GW)を追加し、最初の工場から車で30分の距離に立地させた。
モジュール組立は太陽電池セル工場のようなプロセスインフラを必要としない。電力、物流、検査、倉庫、ライン固有の要件さえ整えば、モジュール組立用の工業建屋は比較的短期間で改修できる。SEG Solarはこの手法を用いて、拠点決定から量産立ち上げまでの時間を最小限に抑えると同時に、特注立地に伴う大きな建設コストの一部を回避してきた。両拠点をヒューストン地域に近接して配置したことで、物流・人材・サプライヤーの調整も容易になっている。
物理的拠点と製造要件のボトムアップ分析によれば、ヒューストンとトンボール全体での工場への直接資本支出は2026年末までに1億〜1.5億ドルに達するとみられ、大規模なグリーンフィールド案件と比べても非常に効率的な資本投入といえる。その結果、2026年末には、SEG Solarは米国で有効なシリコン系モジュール能力5GW超を保有する5社のうちの1社になるとみられる。
競争優位性としての可視性
SEG Solarのオープンな対外姿勢もこの話の注目点であり、今日の米国市場で他社が選ぶいわば「自ら課した」秘匿性とは対照的である。
同社は米国の工場、経営幹部、拡大計画を概して外部に見える形で公開してきた。工場の開所式は注目のイベントであり、顧客が製造ストーリーの中心に据えられ、地元自治体の関係者が参加し、同社は新規能力を雇用や投資と定期的に結び付けている。
これは、貿易調査、通関措置、法的紛争、サプライチェーンの出自や企業構造をめぐる繰り返される疑問に巻き込まれてきた米国太陽光製造業界とは対照的だ。これらの問題は業界全体に評判面の圧力を生み、一部企業が米国事業を比較的低調に保つ一因にもなったとみられる。実際、今日では貿易申立てや請願への関与によってのみ知られる太陽光メーカーもある。
近年のSEG Solarのよりオープンな姿勢は商業的メリットにつながる可能性があるが、米国の太陽光メーカーが直面する通常の貿易・政策・執行リスクを取り除くものではない。ただし、外部のステークホルダーが同社を理解し、関わりやすくはしている。
モジュール組立能力6GWを超える選択肢
次の投資判断こそがより興味深い問いだ。SEG Solarはトンボールへの追加モジュール組立工場をすでに発表しており、HJT専用モジュール能力と将来の米国内セル製造についても言及し、 heterojunction(HJT)技術を再度のぞみとして強調している。
同社には複数の選択肢があり、その一部は最近のセクション232条の裁定によって一段と魅力的になる可能性がある。同裁定は輸入太陽光パネルのコストを引き上げる見通しで、国内上流生産への政策面での論拠を強めた。
SEG Solarの次段階の能力拡張は、追加モジュール能力を予定したグリーンフィールド site の新設を含む。この拠点が上流のセル・ウェハー能力の割合を高める形に修正されても驚くにはあたらない。
一つ目の選択肢は、モジュールに重点を置き続け、今後数年で稼働が見込まれる増えつつある米国セルメーカーから購入する道だ。これにより国内セル供給の選択肢の柔軟性を保ち、上流の資本要件を抑え、すでにスケールを築いた製造チェーンの部分に専念できる。
二つ目はセルへの大幅な参入だ。SEG Solarは速度と効率的な展開への同じ重視を複数ギガワット級の国内セル案件に適用し、自社のモジュール需要の一部を賄いながら、第三者から少量を購入する選択肢も確保できる。同社はこの道を検討中であると述べている。
三つ目は、今 decade の残り期間で構築するより広範な統合型米国プラットフォームだ。より大きなモジュール基盤に相当規模のセル生産を組み合わせ、政策と経済性が支えるなら、長期的にはインゴットやウェハー製造への選択的な上流投資も行いうる。この道はサプライチェーン管理を強化できる反面、はるかに大きな資本を必要とする。
SEG Solarは今や、IRA後の投資機会を米国太陽光製造業における意味のある地位に転換した比較的少数の企業グループに加わった。今後の投資判断が、この decade の残り期間で、その地位がモジュール組立を超えてどれほど広がるかを決定することになる。

