サイヤ、8月のトン数成長が前期比緩和を背景に加速
重要ポイント
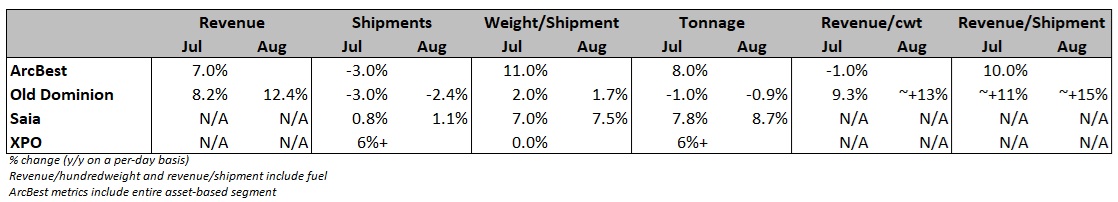
- •サイヤの8月のトン数は前年同月比8.7%増。1日あたり出荷数は1.1%増、1件あたり重量は7.5%増で、前年比較基準の緩和が寄与した。
- •2年積み上げ比較ではトン数成長率は2か月連続で減速し、7月の8.7%から8月は6.5%となった。
- •サイヤは7月6日に7.1%の一般運賃値上げを実施。2024年の運賃改定より120ベーシスポイント高く、3か月早い実施だった。
- •第3四半期の営業レシオは87.9%の見通しで、前年比約30ベーシスポイントの悪化が想定される。賃上げの重複がコスト要因となる。
- •ISM製造業PMIの新規受注指数は8月に3ポイント低下し53.7となり、年末に向けたLTL貨物量への圧力が懸念される。
総量不足運送(LTL)事業のサイヤ(Saia)は8月、トン数の前年同月比成長率が加速した。ただし、この改善は7月に直面した前年比較基準よりも緩やかな比較で実現したものである。
米ジョージア州ジョンズクリークに本拠を置くサイヤ(NASDAQ: SAIA)は木曜日、8月のトン数が前年同月比8.7%増加したと発表した。1日あたりの出荷数は1.1%増、1件あたりの重量は7.5%増となった。成長率は前年比較基準が緩和されたこともあり、7月の前年比数値からわずかに改善した。
一方、2年積み上げ比較では、サイヤのトン数成長率は2か月連続で減速し、7月の+8.7%から8月は+6.5%となった。同社は7月6日に7.1%の一般運賃値上げ(GRI)を実施しており、これが指標に短期的な変動をもたらす可能性があると説明している。今後については、11月を除き、年內残りの期間で前年比較基準は緩やかになる見通しである。
サイヤは四半期途中の更新で収益ベースの指標は公表していない。ただし同社は以前、1件あたりの収益が第2四半期の期初から期末にかけて4%増加したと明らかにしていた。今回のGRIは昨年の運賃改定より120ベーシスポイント高く、3か月早い実施であり、好材料と評価できる。また、契約運賃の更新は第2四半期に平均10.7%(2年積み上げ比較で+15.8%)となった。
オールド・ドミニオン・フレイトライン(NASDAQ: ODFL)も木曜日に発表した8月の更新で、燃料サーチャージを含む場合と含まない場合のいずれも、利回りの前年比伸びが7月から8月にかけて加速したことを示した。上場LTL最大手2社の並行するデータは、非公開事業者の開示がはるかに少ない貨物輸送セグメントにおける需要を示す貴重なリアルタイムの指標となっている。
サイヤは第2四半期に2024年第1四半期以来初めて前年比でのマージン改善を達成した。しかし、第3四半期のガイダンスは前年比でわずかな悪化を示している。通常、第2四半期から第3四半期にかけて150~200ベーシスポイントのマージン低下が生じるが、今年は100ベーシスポイントの低下にとどまる見通しだ。この見通しは、営業レシオが87.9%になることを示唆しており、2025年第3四半期に計上された不動産売却益の影響を除けば前年比で30ベーシスポイント悪化する計算となる。LTL業界では、営業費用を売上高で割った営業レシオが収益性の標準的な指標であり、低いほど良好とされる。
サイヤは2022年以降、約60のターミナルを新設・拡張・移転し、ドア数を25%増やして全国規模のキャリアへと成長した。ただし、これら新規拠点の営業レシオは90%台前半で推移しており、80%台前半で稼働する既存ネットワーク全体に比べて足かせとなっている。新規ターミナルがどれだけ速くネットワーク平均の収益性へと成熟するかが、同社のマージン動向の鍵となる変数である。
サイヤは昨年の賃上げを7月から10月に延期した後、今年7月に新たな賃上げを実施したことで、2回の賃上げが第3四半期に重なり、逆風となっている。労務費はLTLキャリアの主要なコスト項目であり、個別貨物を扱うドック作業者やドライバーへの依存度がトラックロード(整车)事業者よりもはるかに高い。
木曜日の取引では、SAIA株が午後12時26分(米東部夏時間)時点で2.9%上昇した一方、ODFL株は2.4%下落した。S&P 500は1%上昇した。
LTLセクターは今週前半、製造業関連統計が市場予想をわずかに下回ったことを受けて売り込まれていた。供給管理協会(ISM)の製造業景気指数(PMI)は8月に54.6を記録し、コンセンサスを60ベーシスポイント、7月の4年ぶり高水準を100ベーシスポイント下回った。50を超えれば拡大、50を下回れば縮小を示す。指数は8か月連続で拡大領域を維持したが、先行きの活動を示す新規受注指数は3ポイント低下し53.7となった。キャリアのトン数は通常、この指数から3か月遅れて推移するため、新規受注の減速は年末に向けてLTLの貨物量の重しとなる可能性がある。火曜日の統計発表後、上場LTL各社の株価は下落して始まり、終値は4%から7%の下落となった一方、S&P 500の下落は0.7%にとどまった。
サイヤは少数しかない上場LTL企業の一角であり、同社の四半期途中の実績は、公開データがほとんど存在しないトラック輸送業界の一セグメントの動向を捉える貴重な情報源となっている。

