Rocket Lab、80億ドルの現金・株式交換取引でIridium買収へ
重要ポイント
- •Rocket Labの買収提案はIridiumを1株54ドルと評価し、現金27ドルとRocket Lab株式の変動分で構成される。
- •Iridiumは2026年第2四半期の売上高の72%を主に継続的なサービス収入から得ており、課金対象加入者数は2,627 millionで前年同期比6%増となった。
- •買収により、Iridiumの衛星コンステレーション、Lバンド周波数帯、商業・政府市場にまたがる500社超のパートナーおよび顧客ネットワークが加わる。
- •Rocket LabはNeutron初飛行用ハードウェアが2026年第4四半期に発射台へ到達すると見込んでおり、両社は必要な承認を前提に合併を2027年半ばに完了する計画だ。
- •Iridium株主は2026年9月24日に取引について投票する予定で、取引は競争法、対外投資、通信関連の承認を条件としている。
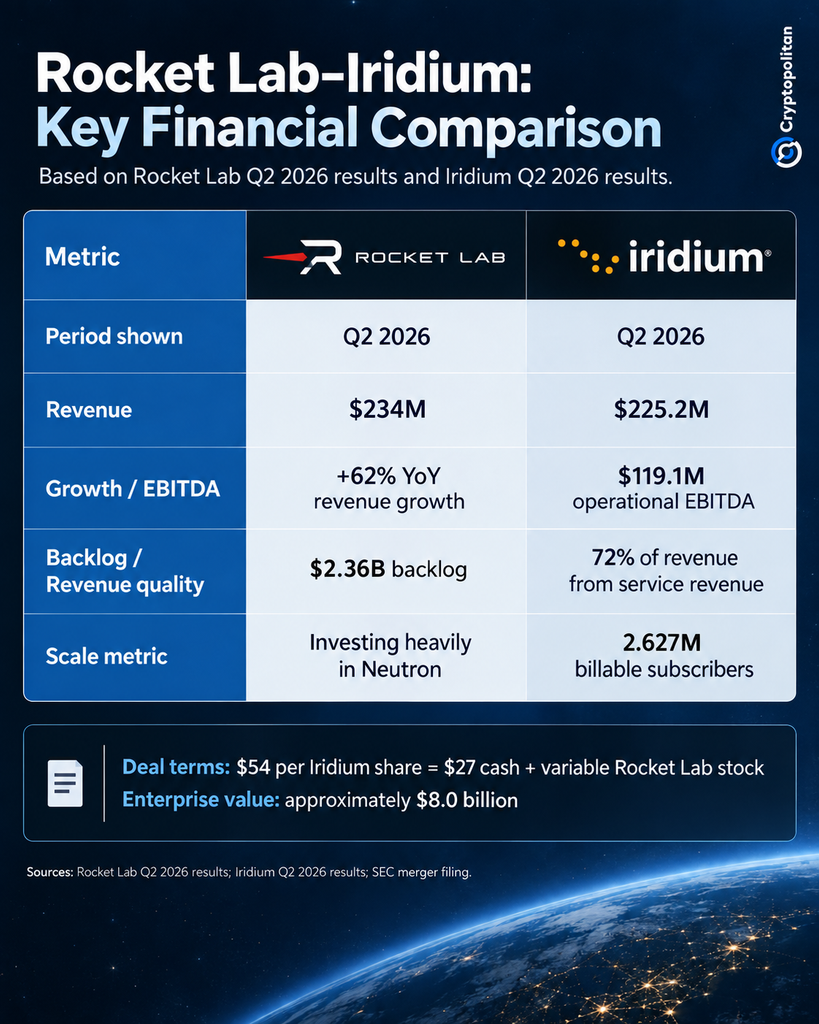
Rocket Lab(Nasdaq: RKLB)は、Iridium Communications(Nasdaq: IRDM)を1株54ドル、総額80億ドルの現金・株式交換取引で買収することで合意した。この取引により、Iridiumのサブスクリプション型衛星ネットワークが、Rocket Labの宇宙船製造および打ち上げサービス事業に加わり、継続的な収入源を持つ、より垂直統合された宇宙企業が誕生することになる。
Rocket Labはこの取引を公式発表で明らかにした。1株54ドルの買収対価は、現金27ドルとRocket Lab株式の変動分で構成される。
Rocket Labの成長を支えるキャッシュ創出ネットワーク
Rocket Labは、2026年度第2四半期の売上高が2億3,400万ドルとなり、前年同期比62%増の過去最高を記録したと発表した。同社の2026年第2四半期決算によると、受注残高も過去最高の23億6,000万ドルに達し、前年同期比137%増となった。
同社は、再使用可能な中型ロケットであるNeutronの開発に引き続き多額の資金を投じている。Rocket Labは現在、Neutronの初飛行用ハードウェアが2026年第4四半期に発射台へ到達すると見込んでいるが、実際の打ち上げ日については確約していない。
Iridiumの財務状況は異なる。衛星運営会社であるIridiumは、四半期決算で、2026年第2四半期の売上高が2億2,520万ドル、営業EBITDAが1億1,910万ドルだったと報告した。Iridiumによると、売上高の72%はサービス収入で、主に継続的な収入とみなされている。四半期末時点の課金対象加入者数は2,627 millionで、前年から6%増加した。
この取引により、Rocket Labの急速な成長と大規模な受注残高に、Iridiumの収益性、加入者数の増加、継続的なサービス収入が組み合わされることになる。Rocket Labは、ゼロから構築するのではなく、既にキャッシュを生み出しているネットワークを取得することになる。
Iridiumが加えるもの
Rocket Labが取得するのは、Iridiumがすでに展開している衛星だけではない。同社は、世界規模で同期されたLバンド周波数帯、低軌道衛星コンステレーション、さらに海運、航空、防衛、政府分野にまたがる世界500社超のパートナーおよび顧客へのアクセスももたらす。
この顧客・パートナー網は、Rocket Labが現在保有していない資産を同社に与えることになる。米国政府は引き続きIridiumの最大の単一顧客であり、第2四半期の同社サービス収入の約17%近くを占めた。Iridiumは2027年3月までに、米宇宙軍との新たなEnhanced Mobile Satellite Service契約を締結する見込みだ。
Rocket Labは、衛星ネットワークを所有することで、同事業に伴う経済的価値をより多く取り込めるようになると述べた。衛星を建造しながら打ち上げを別の企業に依存するのではなく、統合後の組織は衛星システムの大半を社内で設計、製造、打ち上げ、運用できる体制になる。
SpaceXとの比較
今回の戦略はSpaceXとの比較を呼んでいるが、両社が進める垂直統合の方法は異なる。SpaceXがStarlinkネットワークをゼロから構築したのに対し、Rocket LabはIridium取引を通じて、既存のネットワークと顧客基盤を取得しようとしている。
Raymond Jamesのアナリスト、Brian Gesuale氏はRocket Labを「Outperform」と評価し、同社の目標株価を80ドルに設定した。Barron’sによると、Gesuale氏はRocket Labが2028年までにフリーキャッシュフローの損益分岐点に到達し、SpaceXより2年早く実現する可能性があるとみている。一方で、Neutronの展開とIridiumの統合に関連するリスクも指摘した。
宇宙市場全体の拡大は、Rocket Labの衛星サービスへの進出を支える可能性がある。世界経済フォーラムは、産業の活動が一度きりのハードウェア販売から、接続性、インテリジェンス、監視などの継続的なサービスへ移行することで、宇宙産業の収益が2035年までに約1.8兆ドルに達する可能性があると推計している。IridiumはRocket Labに、この高付加価値分野への参入機会を与えることになる。
株主および規制当局の承認が必要
この取引は、必要な株主および規制当局の承認をまだすべて取得していない。Iridiumの臨時株主総会は2026年9月24日に予定されており、取締役会は株主に取引の承認を求めることを全会一致で推奨している。両社は、競争法、対外投資、通信関連の承認を条件に、2027年半ばに合併が完了すると見込んでいる。この取引は、関連するSEC提出書類にも記載されている。
より難しい試練は、取引完了後に始まることになる。Rocket Labは、Neutronと既存の打ち上げ・宇宙システム事業への資金供給を続けながら、80億ドル規模の買収を統合しなければならない。
統合に成功すれば、Rocket Labは大規模な加入者基盤と継続的な収入を生むネットワークを、打ち上げ・製造事業に組み込むことができる。一方、統合が難航すれば、Neutronが開発上最も困難な段階の一つに入る中で、同社は大幅に増大した財務・業務上の複雑性を抱える可能性がある。

